


임베디드

산업 제조
최근 CXO Cyience 웨비나에서 반도체 베테랑 왈리 라인스는 업계의 포스트 코로나 회복과 2038년까지 지속적인 실리콘 트랜지스터 성장을 전망했습니다.
반도체 및 전자 설계 자동화(EDA) 생태계는 노트북, 스마트폰부터 냉장고, 로봇공학까지 현대 생활의 보이지 않는 기반입니다. 이 분야의 권위자인 라인스는 업계의 회복력과 미래 기회에 대한 전문가적 관점을 공유했습니다.
지속적인 글로벌 혼란에도 불구하고 반도체 부문은 반등 태세를 갖추고 있습니다. 2019년의 하락(메모리 가격 하락 주도)은 2020년 완만한 둔화에 이어졌으나 고용 영향은 제한적이었습니다. 주요 성장 동력에는 자동차 및 통신 시장이 포함됩니다.
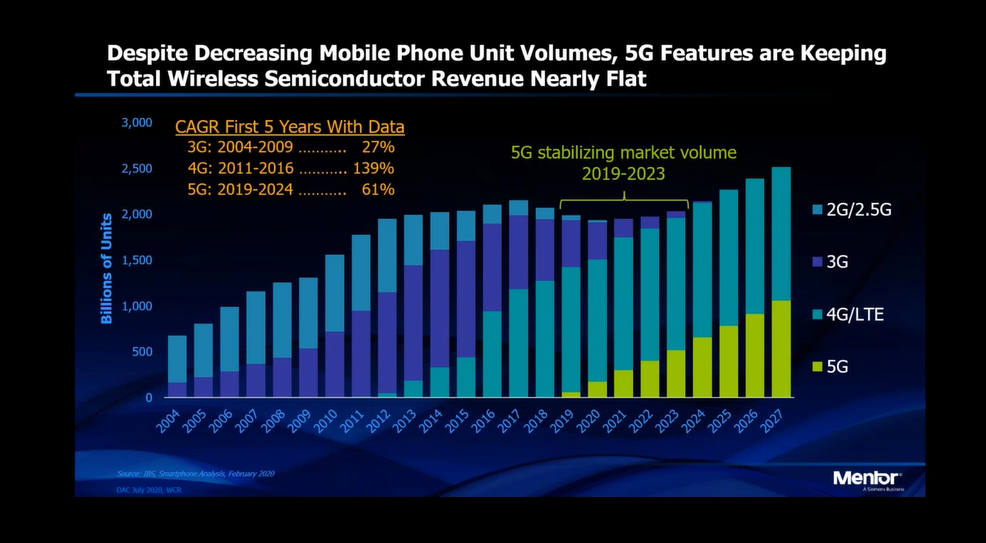
5G 채택은 더 진보된 RF 실리콘을 탑재한 최신 폰이 등장하면서 4G 기기 수요 감소를 상쇄할 것입니다. 현재 통신 부문은 2.5조 달러 산업 매출의 거의 40%를 차지합니다.
자동차 부문은 실리콘 수요의 주요 촉매제입니다. 약 500개 기업이 전기차(EV)를 개발 중이고 277개는 자율주행 프로그램을 추진 중입니다. 일부는 실패할 수 있지만, 막대한 투자 규모가 지속적인 칩 소비를 부추깁니다. 자율주행 시스템을 위해 설계된 새롭고 효율적인 칩 아키텍처가 이 부문의 상승세를 더욱 강화합니다.
역사적으로 반도체는 지난 35년간 매출의 약 14%를 R&D에 투자하여 빠른 혁신 주기를 가능하게 했습니다. 업계는 포스트 팬데믹 수요가 새로운 사용 사례를 해결하는 첨단 제품에 달려 있을 것으로 예상합니다.
라인스는 곰페르츠(S-곡선) 모델을 적용하여 2038년까지 실리콘 트랜지스터 배치가 지속적으로 증가할 것으로 예측하며, 이후 성장은 둔화되지만 더 낮은 속도로 계속될 것입니다.
업계 전체 매출이 증가하는 동안 상위 50개 기업의 시장 점유율은 축소됩니다. 이는 새로운 진입자를 부상시키는 반복적인 혁신 물결의 결과입니다. 텍사스 인스트루먼트(TI)는 아날로그 및 전력 장치로 전환하여 41% 영업 이익률을 확보한 드문 상수입니다.
팹리스 집적 회로 기업에 대한 벤처 캐피탈 투자가 2017년에 급증하여 2018년 35억 달러에 도달했습니다. 이 급증은 AI 및 뉴로모픽 컴퓨팅 수요와 맞물려 새로운 아키텍처 개발을 촉진합니다.
반도체 환경은 계속 빠르게 진화하고 있습니다. 과거 트렌드와 새로운 동인을 이해하는 것은 이 역동적인 산업을 탐색하는 이해관계자에게 필수적입니다.
임베디드
반도체 산업(semiconductor industry)은 실리콘, 게르마늄, 갈륨 비소(gallium arsenide) 화합물로 만든 미세 전자 소자인 반도체를 설계하고 제조합니다. 반도체는 TV, 컴퓨터, 의료 진단 장비, 휴대전화, 비디오 게임기 등 거의 모든 전자 기기에 들어갑니다. 1960년 이후 반도체 산업의 발전 덕분에 과거의 거대하고 다루기 힘들던 진공관 기술이 현대적이고 점점 작아지는 반도체로 대체되어, 전자 기기를 더 작고 빠르고 신뢰성 높게 만들 수 있게 되었습니다. 현재 3,000억 달러 규모의 미국 반도체 산업
제4차 산업혁명인 인더스트리 4.0이 시작되었습니다. 제조 산업은 디지털 전환과 지수 기술 활용을 통해 파괴적 변화를 겪고 있습니다. 이 개념은 최근 몇 년간 큰 화제를 모았지만, 많은 기업과 기업가에게 여전히 추상적인 아이디어로 남아 있습니다. 인더스트리 4.0이란?지난 250년 동안 일련의 산업 혁명이 제조업의 제품 생산 방식을 영원히 바꿔왔습니다. 그들은 다음과 같습니다. 이 혁명들이 위젯 제조 방식을 영원히 바꿨듯, 인더스트리 4.0도 동일한 변혁적 영향을 약속합니다.인더스트리 3.0이 개별 공정과 기계 자동화에 초점을