기술 업계가 AI 르네상스를 축하하는 동안, AI 칩 스타트업의 유입은 정체기에 접어들었습니다. Google, Amazon, Meta 같은 기존 하이퍼스케일러들이 자체 워크로드에 맞춘 독점 프로세서를 구축하면서 데이터센터 시장에서 신규 진입자의 진입 장벽을 높이고 있습니다.
머신러닝(ML) 기술은 계속 급속히 발전하며, 모든 전자 시스템에서 새로운 신경망 아키텍처가 등장하고 있습니다.
Arteris의 COO Laurent Moll은 "모든 사람이 SoC에 어떤 형태로든 AI를 통합하게 될 것"이라고 예측합니다. 이 추세는 모든 규모의 기업이 AI를 원활하게 임베드할 수 있게 하는 Network-on-Chip(NoC) IP와 개발 도구를 핵심 사업으로 하는 Arteris에 이득이 됩니다.
그러나 AI 칩 스타트업에게는 경쟁이 치열해져 틈새 시장 확보가 더 어려워지고 있습니다.
EE Times가 다음 달 발표할 'Silicon 100'(2021년판)은 신흥 전자 및 반도체 스타트업 연례 리스트입니다. 20년간 업계를 추적해 온 Peter Clarke는 전문 AI 칩 스타트업 수가 전년 대비 정체되었다고 보고하며, 업계가 '피크 AI' 단계에 도달했을 수 있다고 경고합니다.
간단히 말해, AI 칩 스타트업의 황금기가 끝나가고 있을 수 있습니다.
Tirias Research 수석 애널리스트 Kevin Krewell은 지속적인 인수 활동을 예상합니다. "스타트업 자금 급증은 Intel의 Nervana 인수 이후 투자자들에게 명확한 출구 전략을 시그널했습니다." 그는 "현재 시장이 지속 가능하게 지원할 수 있는 AI 기업보다 더 많다"며 "특히 아날로그나 광학 솔루션을 탐구하는 가장 혁신적인 기업만 생존할 것"이라고 말합니다. "결국 AI/ML 워크로드는 더 큰 SoC나 칩렛 아키텍처에 통합될 것입니다."
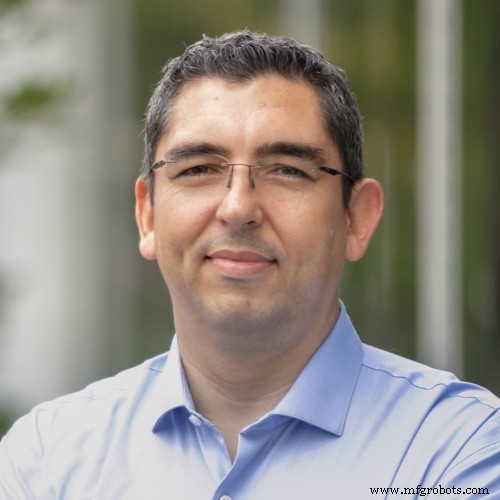
Laurent Moll
Arteris는 새로 임명된 COO(전 Qualcomm 엔지니어링 VP이자 오랜 Arteris CTO)와 인터뷰했습니다. 현재 AI 칩 환경과 스타트업의 미래 방향을 물었습니다.
골드러시
Moll은 AI 붐을 "그가 목격한 가장 큰 골드러시 중 하나"에 비유했습니다. 이제 탐광자에는 노련한 실리콘 개발자와 제조 경험이 없는 신규 진입자 모두 포함되며, 모두 같은 파이를 노립니다.
확장되는 개발자 기반과 다양한 애플리케이션은 Arteris에 이득이지만, AI 칩 스타트업에는 다른 현실을 만듭니다. 이제 동종 업체뿐만 아니라 독자 시스템을 지원하기 위해 맞춤형 실리콘을 개발하는 하이퍼스케일러 및 자동차 OEM과도 경쟁해야 합니다.
여전히 확장 단계
AI 칩 시장은 여전히 확장 단계에 있으며 전반적인 탐색이 계속되고 있습니다. 그러나 데이터센터 부문에서는 하이퍼스케일러가 자체 데이터셋에 맞춘 인하우스 가속기를 설계하며 통제를 강화하면서 '약간의 질서'가 생기고 있습니다.
Moll은 하이퍼스케일러가 독점 데이터셋과 소프트웨어 스택을 보유하여 특정 워크로드에 실리콘을 최적화할 수 있다고 설명합니다. 반면 소규모 스타트업은 새로운 SoC 아키텍처, SRAM/DRAM 활용, 스태킹, 광학 상호연결을 개척하여 기성 솔루션 대비 우수한 AI 성능을 제공하려 합니다.
하지만 하이퍼스케일러는 검증된 아키텍처를 선호하는 경우가 많습니다. Google의 TPU는 혁명적이지는 않지만 자사 워크로드에 탁월한 성능을 제공하는 설계의 예입니다.
신생 스타트업이 하이퍼스케일러 데이터센터에 진입할 수 있을지 묻자 Moll은 회의적이었습니다. "그들의 기술이 필수적임이 입증되지 않는 한, 소규모 기업이 그 환경에 발붙이거나 하이퍼스케일러가 인수할 가능성은 낮습니다."
그는 하이퍼스케일러의 사고방식을 요약했습니다: "자신의 데이터셋과 원하는 아키텍처를 알고 있습니다. 스타트업이 매력적인 고성능 솔루션을 제시하면 IP와 팀을 인수해 자사 제품을 강화합니다."
Krewell도 동의하며, Cerebras의 웨이퍼 규모 칩처럼 '놀라운' 성과를 낸 스타트업만이 하이퍼스케일러의 관심을 끌 수 있다고 지적합니다. NVIDIA는 유비쿼터스 소프트웨어 생태계와 확장성 덕분에 여전히 기본 AI 플랫폼입니다.
에지는 어떤가?
에지 AI는 또 다른 기회 세트를 제공합니다. 시장은 여전히 광범위하며, 많은 플레이어가 AI를 어떻게 적용하고 효율적으로 구현할지 결정 중입니다.
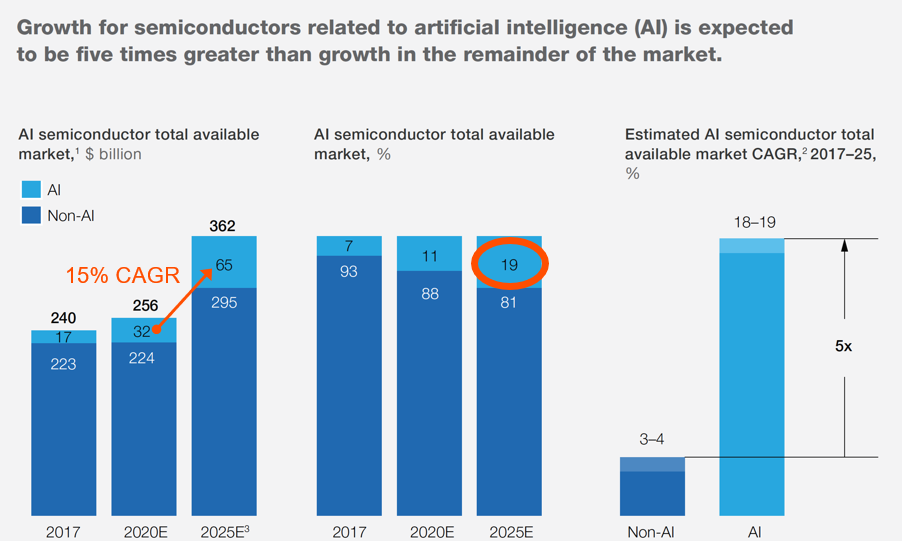
이미지 클릭으로 전체 크기 보기 2025년 반도체 TAM의 19%가 AI/ML 관련될 전망. (출처: Bernstein; Cisco; Gartner; IC Insights; IHS Markit; Machina Research; McKinsey Analysis — Arteris 종합)
Krewell은 에지가 여전히 크게 미개척 상태라고 강조합니다. 센서와 에지 기기에 ML 추가, 특히 저전력 아날로그 및 인메모리 솔루션이 유망합니다. 에지 프로세서에서 INT4 및 INT2 추론의 상당한 잠재력을 예견하며, 정확성과 최소 전력·메모리 풋프린트 사이의 균형을 맞춥니다.
그러나 애플리케이션의 다양성은 '에지 AI' 과대광고 주기를 위험에 빠뜨릴 수 있습니다. 용어 정의가 불명확하고 스타트업들이 일반적으로 사용하기 때문입니다.
Moll의 관점에서 두 가지 에지 트렌드가 나타납니다: (1) 다기능 칩 내 AI 임베드—스마트폰에서 AI 가속기가 음성 및 비전 기능을 구동하며 가장 빠른 성장 주도; (2) 대형 전용 AI 칩—여전히 진화하는 틈새 시장.
자동차 분야의 AI
차량에서 AI 채택은 ADAS(첨단 운전자 보조 시스템)부터 완전 자율주행까지 스펙트럼을 이룹니다. Moll은 경량 컴퓨터 비전 칩부터 대용량 추론을 처리하는 대형 AI 프로세서까지 다양한 솔루션을 예상합니다.
독점 칩을 가진 기존 업체가 ADAS를 지배하지만, 자율주행 시장은 대형 AI 실리콘을 생산하는 스타트업에 비옥한 토양을 제공합니다. 그러나 자동차 OEM도 수직 통합으로 전환 중이며, Tesla의 'Full Self-Driving' 컴퓨터와 Volkswagen의 고전력 칩 설계 발표가 그 예입니다.
Arteris는 전체 스택을 이해하고 차량 아키텍처를 재정의할 실리콘에 대한 통제를 유지하려는 OEM들의 문의를 받습니다.
Recogni, Blaize, Mythic 같은 스타트업이 자동차를 에지 AI 세그먼트로 겨냥하지만, 정확한 배포 경로는 불확실합니다.
Krewell은 자동차 플랫폼이 여전히 진화 중이라고 지적합니다. 분산 아키텍처는 모듈성과 위험 완화를 제공하지만 비용과 복잡성이 더 높습니다. 그는 데이터 트래픽, 지연시간, 전력 분산을 줄이기 위해 에지 인텔리전스의 균형을 맞추는 것의 중요성을 강조합니다.
AI 전투, 칩에서 소프트웨어로 이동
Moll과 Krewell 모두 초점이 실리콘에서 소프트웨어로 이동하고 있다고 동의합니다. ML 배포에는 견고한 소프트웨어 생태계와 임베디드 설계자가 특정 애플리케이션용 맞춤 모델을 만들 수 있는 로우코드 도구가 필요합니다.
Moll이 Arteris로 복귀한 이유를 묻자 두 가지를 꼽았습니다: 첫째, Arteris가 NoC IP를 통해 대형 복잡 SoC 조립의 중요한 틈새를 차지함; 둘째, Magillem 인수로 하드웨어 제품을 보완하는 강력한 소프트웨어 계층이 추가됨.
결론적으로 AI 환경은 진화 중입니다. 스타트업은 인하우스 하이퍼스케일러 솔루션과의 치열한 경쟁에 직면하지만, 실리콘과 소프트웨어 통합에서 혁신한다면 에지 및 자동차 시장에서 기회는 남아 있습니다.