이 글에서는 공정 계획, 추정 및 원가 계산과 관련된 다양한 용어를 명확히 이해하기 위해 설명합니다.
공정 계획, 추정 및 원가 계산
원가 평가
공정 설계는 제품을 제조하는 데 필요한 비용을 잘 파악하기 전에는 완료되지 않습니다. 일반적으로 자유 시장에서 최저 비용 설계가 성공합니다. 따라서 비용을 구성하는 요소를 이해하는 것이 필수적입니다.
비용의 요소: 제품의 구성 요소나 원가 요소는 크게 (1) 반복 비용(제조 원가 또는 운영 원가)과 (2) 비반복 비용으로 분류할 수 있습니다. 이들은 다시 직접 비용, 간접 비용으로 분류되며, 자본 비용은 비반복 비용에 속합니다. 반복 비용에는 모든 직접 비용과 간접 비용이 포함되며, 자본 비용은 비반복 비용에 속합니다.
직접 비용
직접 비용은 특정 제품 제조에 직접 귀속시킬 수 있는 요인들의 비용입니다. 여기에는 재료비와 노무비가 포함됩니다. 재료비는 완제품에 투입되는 소재의 비용으로, 원자재에서 잘라낸 모든 폐기물을 포함합니다. 노무비는 기계마다 다르며, 일반적으로 한 작업에 소요되는 시간과 노무 단가를 곱해 계산합니다. 따라서 작업을 준비하고 수행하는 데 소요되는 시간을 추정하여 노무비를 산출해야 합니다.
간접 비용
간접 비용은 특정 제품 제조에 간접적으로만 귀속시킬 수 있는 요인들의 비용입니다. 이들은 제조 경비 또는 부대 비용이라고도 합니다. 제조 경비는 일반적으로 작업 시간에 경비율을 곱해 계산합니다. 이 비율은 특정 기간(예: 한 달 또는 일주일) 동안 제조 부문에 적용되는 총 간접 비용을 같은 기간의 총 직접 노무 시간으로 나누어 산출합니다.
자본 비용
자본 비용은 일회성 비용 또는 비반복 비용으로, 플랜트, 건물, 제조 설비 및 공구 등 감가상각 자산과 토지 등 비감가상각 자본 비용을 포함합니다. 자본 비용은 주요 기계 및 공구 비용을 시간당 기준으로 분배하거나 생산품당 분배하여 결정합니다.
제품의 총 비용은 제품을 제조하는 직접 비용에 제조에 귀속되는 간접 비용을 더한 것입니다.
공정 엔지니어가 원가 데이터를 도구로 활용해 제조 문제를 분석하려면, 비용을 고정비와 변동비로 그룹화하는 것이 더 편리합니다.
고정비에는 공구 준비, 셋업 등 준비 비용과 생산 수량과 무관한 이자 및 감가상각 비용이 포함됩니다.
변동비는 생산 제품 수량에 따라 변하는 비용입니다. 여기에는 직접 노무비와 재료비, 그리고 생산량에 따라 변하는 간접 비용의 일부가 포함됩니다. 제품의 총 비용은 고정비와 변동비의 합으로도 볼 수 있습니다.
원가 구조
원가 구조: 원가 요소들을 결합하면 다음과 같은 원가 유형을 얻을 수 있습니다:
1. 순원가(Prime Cost): 순원가 또는 직접 원가는 다음과 같습니다.
순원가 = 직접 재료비 + 직접 노무비 + 직접 경비.
2. 공장 원가(Factory Cost): 공장 원가 또는 작업 원가는 다음과 같습니다.
공장 원가 = 순원가 + 공장 경비.
3. 제조 원가(Manufacturing Cost): 다음과 같습니다.
제조 원가 = 공장 원가 + 관리 경비.
4. 총 원가(Total Cost): 다음과 같습니다.
총 원가 = 제조 원가 + 판매 및 배송 경비.
5. 판매 가격(Selling Price): 다음과 같습니다.
판매 가격 = 총 원가 + 이익.
표준 원가
원가 회계에서는 실제 원가 또는 기록된 원가, 혹은 표준 원가나 예정 원가를 사용합니다. '실제 원가'라는 용어는 오해의 소지가 있습니다. 보통 실제 노무 단가보다는 평균 노무율을 사용하고, 자본 설비 사용과 일반 관리 비용에 대해 임의로 배분합니다. 또한 실제 원가는 작업 완료 후 한참 뒤에 집계됩니다. 이 접근법은 주로 원가 관리보다는 재무 책임성을 목표로 합니다.
표준 원가는 부품에 일정량의 소재가 들어가고, 부품 제조에 주어진 노무가 투입된다는 전제에 기반합니다. 주어진 기간 동안 비용은 단위당 또는 시간당 평균 비용 주변에서 변동하는 경향이 있습니다. 표준 원가를 사용하면 추측을 줄이고 성과를 측정하는 기준을 설정할 수 있습니다. 각 부품과 조립품에는 표준 원가 카드가 있어 표준 재료비, 노무비, 제조 경비, 총 원가가 기록됩니다.
표준 원가 시스템은 두 부분으로 구성됩니다: (1) 기초 표준과 (2) 당기 표준. 기초 표준은 드물게 결정되며(예: 연 1회), 당기 표준은 최근 비용을 나타냅니다. 두 표준의 차이가 원가 차이입니다.
노무비 추정
노무비를 제외한 모든 직접 및 간접 비용은 플랜트 경리 부서에서 결정합니다. 공정 계획자는 주로 제조 공정과 직접 관련된 노무비를 다룹니다. 그러나 작업자가 작업을 수행하는 데 필요한 총 시간은 다음과 같이 나눌 수 있습니다:
1. 셋업 시간(Set-up Time): 작업을 준비하기 위해 요소를 설정하는 데 필요한 시간입니다. 요소에는 도면 연구나 서류 작업 시간, 공구실에서 공구 가져오는 시간, 기계에 공구 설치하는 시간 등이 포함됩니다. 셋업 시간은 보통 한 로트당 한 번 수행됩니다. 셋업에 20분이 필요하면 각 제품에 분배하여 부과해야 합니다. 각 요소의 시간은 추정자가 가진 표준 표에서 가져옵니다.
2. 작업/취급 시간(Man or Handling Time): 작업자가 각 작업 중 공작물을 적재/하역하고, 기계와 공구를 조작하며, 측정하는 데 소요하는 시간입니다.
3. 기계 시간(Machine Time): 각 작업 사이클 동안 기계가 작동하거나 공구가 절삭하는 시간입니다.
4. 철거 시간(Tear Down Time): 로트나 배치의 마지막 부품 가공 후 기계에서 공구를 제거하고 공구와 기계를 청소하는 데 필요한 시간입니다. 이는 한 로트당 한 번만 발생합니다.
5. 대기/손실 시간(Down or Lost Time): 고장, 공구 및 자재 대기 등으로 작업자가 불가피하게 잃는 시간입니다.
작업 수행 시간에는 개인 용무 시간, 공구 교체 및 재연마 시간 등이 포함되며, 이는 다른 모든 시간의 합계의 약 20%로 봅니다. 또한 검사 시간이 있으며, 이는 기기에 따라 다릅니다.
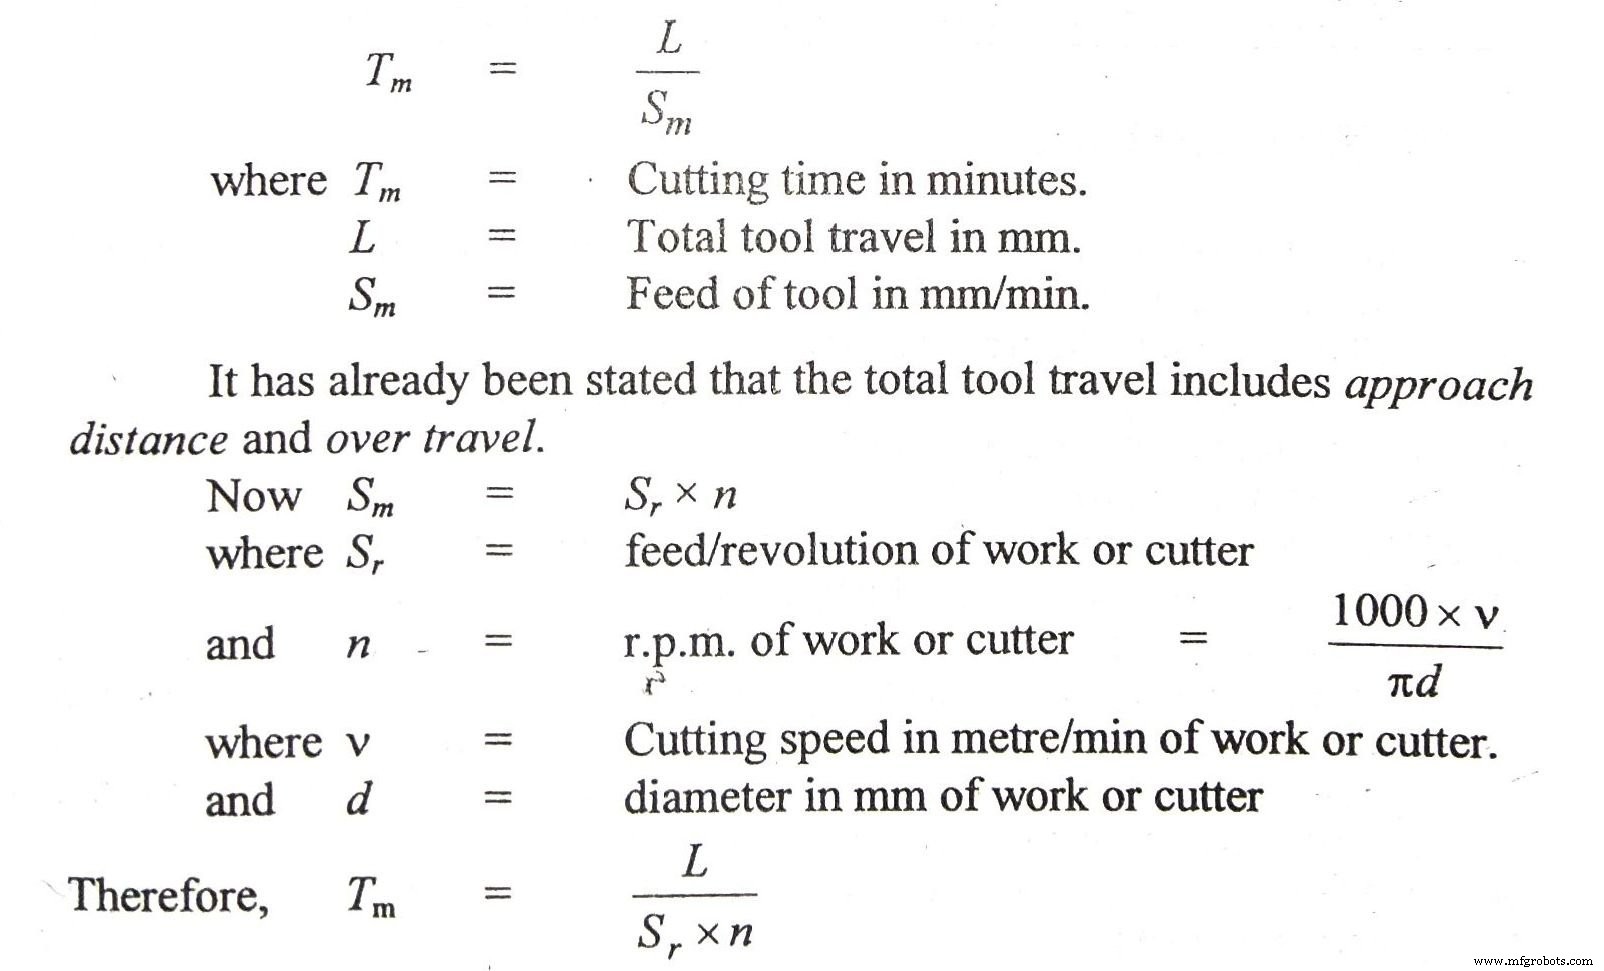
특정 공작 기계에서의 각 작업은 여러 작은 요소로 나뉩니다. 이 요소들은 표준화, 측정, 기록될 수 있습니다. 이는 주로 시간 동작 연구(Time and Motion Study) 하에 수행됩니다. 다양한 시간에 대한 표준 데이터도 이용 가능합니다. 가공 시간은 이송, 속도, 절삭 깊이, 공구 이동 및 공구 접근을 고려한 공식으로 각 가공 작업별로 계산합니다.
기계 시간: 모든 가공 시간은 기본 공식으로 계산할 수 있습니다.
각 작업의 가공 시간 계산과 이송, 속도, 절삭 깊이는 각 장이나 핸드북에서 확인할 수 있습니다.
원가 계산 방법
원가 평가를 개발하는 방법은 세 가지 범주로 나뉩니다: 공법 엔지니어링(Methods Engineering), 유추에 의한 원가(Cost by Analogy), 과거 데이터의 통계적 분석(Statistical Analysis of Historical Data).
일반적으로 따르는 공법 엔지니어링 접근법에서는 작업의 개별 요소를 매우 상세히 파악하여 부품당 총 원가로 합산합니다. 전형적이지만 단순화된 예로, 강 단조품에서 단순한 피팅을 생산하는 경우를 들 수 있습니다.