2021년 3D 프린팅 산업 통계: 성장, 도입, 시장 역학 40+ 인사이트
현재 시장 역학과 미래 궤적을 보여주는 40개 이상의 3D 프린팅 통계 스냅샷.
3D 프린팅은 더 이상 틈새 시제품 도구가 아닙니다. 전 세계 제조 워크플로를 재편하고 있습니다. 보조를 맞추려면 이해관계자는 최신 데이터로 무장해야 합니다. 다음 통계는 최근 성장, 분야별 도입, 진화하는 애플리케이션을 강조합니다.
업계 현황
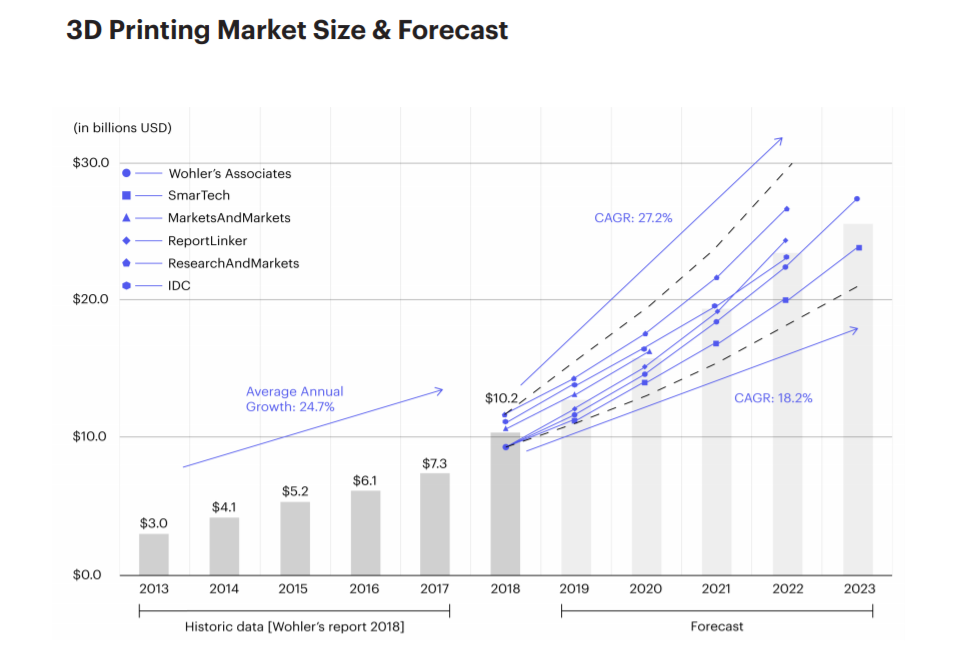
적층 제조 시장은 주변부 기술에서 제조 생태계의 핵심 부분으로 이동했습니다. 2019년 글로벌 매출이 104억 달러를 넘어 거의 40년 만에 처음으로 두 자릿수 10억 달러 임계치를 돌파했습니다(SmarTech Analysis, 2020 적층 제조 시장 전망). 3D 프린팅 스타트업 VC 투자는 2018년 3억 달러를 넘었으며 산업 솔루션에 명확히 집중했습니다(Hubs, 2019 트렌드 리포트). 분석가들은 시장이 3년마다 두 배로 커지며 연 18.2~27.2% 성장률을 보일 것으로 전망합니다(Hubs, 2019 트렌드 리포트). 그럼에도 기업의 71%가 지식 격차를 최대 도입 장벽으로 꼽고, 29%가 신뢰성에 확신이 없습니다(Jabil, 2019 이해관계자 설문). 시스템 제조사가 38%로 플레이어 지형을 주도하며 서비스 제공업체가 34%로 빠르게 추격 중입니다(EY, 2019 글로벌 리포트).
도입 현황
각 분야와 지역이 3D 프린팅을 각기 다른 속도로 수용 중입니다. 항공우주, 의료, 자동차, 산업재가 성숙도에서 선도하며, 북미와 유럽이 현재 주도하지만 아시아가 급속히 격차를 좁히고 있습니다.
- 신발 3D 프린팅 매출은 2019년 글로벌 신발 시장의 0.3%에 불과했습니다(SmarTech Analysis).
- 정형외과 3D 프린팅 시장은 2018년 6억 9,100만 달러로 성장했으며 2027년 37억 달러 도달 전망(SmarTech Analysis).
- 소재, 서비스, 소프트웨어, 하드웨어 포함 의료 3D 프린팅은 현재 12.5억 달러 규모(SmarTech Analysis).
- 3D 프린팅 덴티스트리 매출은 2021년 37억 달러 예상, 2027년 치과 보철 생산 주도 전망(SmarTech Analysis).
- 미국, 영국, 독일, 프랑스, 중국이 도입과 투자 톱 5(Ultimaker, 3D 프린팅 정서 지수).
- 독일 2019년 AM 관련 매출 10억 유로 창출(Ultimaker).
- 미국이 전 세계 422,000대 3D 프린터로 선도(Ultimaker).
- 사내 AM 시스템 보유 기업이 2016년 9%에서 2019년 40%로 증가(EY, 2019 글로벌 리포트).
- 기업 70% 이상이 2019년 3D 프린팅 새 애플리케이션 발굴, 60%가 CAD, 시뮬레이션, 리버스 엔지니어링 내부 활용(Sculpteo, 2019 리포트).
애플리케이션
시제품 제작이 여전히 주력이지만 본격 생산이 견인력을 얻고 있습니다. 다음 데이터가 이 변화를 뒷받침합니다.
- 컨셉 증명과 시제품 제작이 2019년 선도 3D 프린팅 애플리케이션(Sculpteo, 2019 리포트).
- 생산 부품용 3D 프린팅 활용 제조사가 2018년 21%에서 2019년 40%로 두 배 증가(Essentium, 2019 설문).
- 설문 기업 79%가 향후 3~5년 내 생산 부품용 3D 프린팅 활용이 최소 2배 증가할 것으로 예상(Jabil, 2019 설문).
- 항공우주·방위에서 시제품(72%), 수리(44%), R&D(43%), 생산 부품(39%)이 가장 흔한 용도(Jabil, 2019 OEM 설문).
하드웨어
하드웨어 세그먼트는 빠르게 진화 중이며 금속과 폴리머 시스템이 도입과 성능에서 선도합니다.
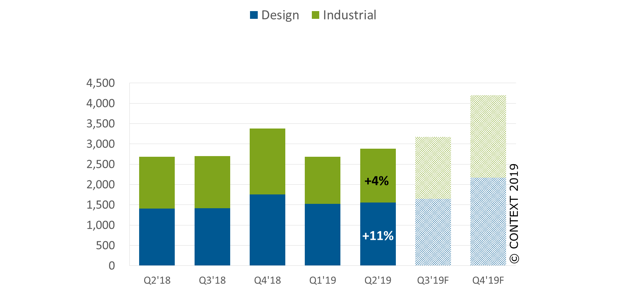
- 금속 3D 프린터 출하량 전년 대비 49% 이상 성장 전망(CONTEXT).
- 금속 AM 하드웨어 세그먼트 2024년까지 약 40억 달러 수익 기회 예상(AMPOWER, 2019 리포트).
- 독일 공급사가 전 세계 설치 PBF 금속 AM 시스템의 62% 공급(AMPOWER).
- 소재 비용이 PBF 공정 부품 원가 20~40%, 파우더 기반 DED 70~80%, 와이어 아크 증착 최대 80% 차지(AMPOWER).
- 글로벌 금속 AM 시장 2018년 15.1억 유로, 25% CAGR(AMPOWER).
- PBF가 전 세계 금속 AM 시스템 설치의 80% 점유.
- 컴팩트 산업용 금속 프린터 매출 2027년 10억 달러 초과 전망.
- 폴리머 AM 시스템 사용 기업 72%, 금속 시스템 49%(EY, 2019 글로벌 리포트).
- HP Multi-Jet Fusion 2018년 1,000만 개 이상 부품 생산(HP, 2018 리포트).
소재
소재 개발은 시장 확장의 핵심 동력으로, 가격은 점차 하락하면서 성능은 상승 중입니다.
- AM 소재 시장 2019년 15억 달러 규모(SmarTech Analysis).
- 제조 임원 99%가 3D 프린팅 확장에 오픈 생태계 필수적이라고 믿음(Ultimaker).
- 플라스틱이 82%로 최다 사용 소재, 이어 탄소 섬유 24%, 복합재 20%(Ultimaker).
- 폴리머 AM 세그먼트 2018년 약 55억 달러 추정(SmarTech Analysis).
- 폴리머 PBF 소재 매출 2018년 4억 달러 초과(Wohlers Report 2019).
- 세라믹 소재 시장 2020년 2,000만 달러에서 2029년 4.5억 달러 이상으로 성장 전망(SmarTech Analysis).
- 기업 94%가 디자이너가 적층 소재 부족으로 전통 제조 선택한다고 보고(Jabil, 2019 설문).
소프트웨어
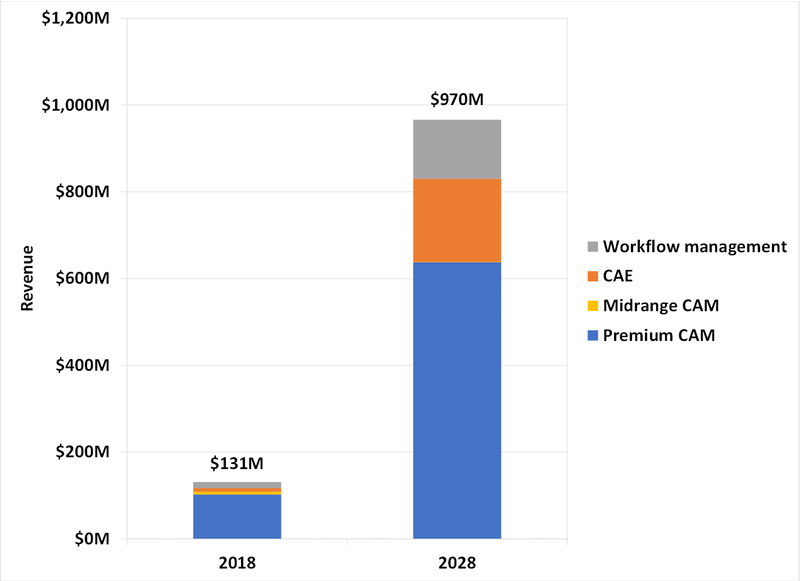
하드웨어와 소재보다 규모는 작지만 설계, 시뮬레이션, 워크플로 최적화에 필수적입니다.
소프트웨어 세그먼트는 2018년 미미했으나 향후 10년 내 10억 달러 기회로 성장할 전망입니다.
후처리
후처리는 생산 시간에 17~100%를 추가하므로 자동화 필요성이 큽니다.
- 기업 66%가 다중 후처리 과제 직면(PostProcess Technologies, 2019 설문).
- 부품 마감 시간이 75% 응답자의 핵심 과제, 51%가 일관성 문제 지적(PostProcess Technologies, 2019 설문).
서비스 뷰로
서비스 제공업체는 특히 중소기업과 사내 전문성 부족 기업에 중요한 역할을 합니다.
- 온라인 3D 프린팅 서비스 고객 75% 이상이 중소기업(Hubs, 2019 트렌드 리포트).
- 소비재가 최다 서비스 산업(77%), 이어 자동차(75%), 산업재(73%)(AMFG, 2019 리포트).
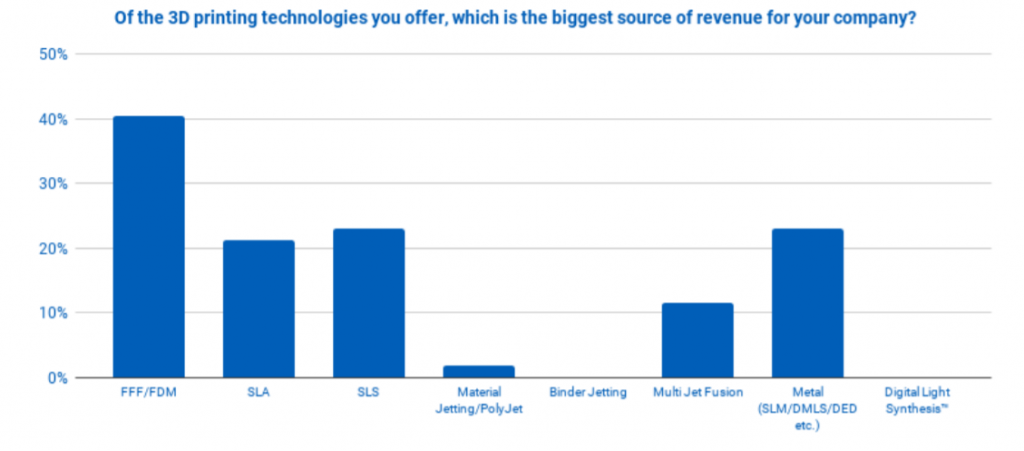
- FFF/FDM, SLA, SLS가 서비스 제공업체 최다 제공 기술(AMFG, 2019 리포트).
- 제공업체 37%가 연 1,001~10,000개 부품 생산, 25%가 10,001~50,000개(AMFG, 2019 리포트).
- 서비스 제공업체 이용률 2016년 8%에서 2019년 26%로 3배 증가(EY, 2019 글로벌 리포트).
- 기업 81%가 자체 시스템 투자 기피를 서비스 제공업체 제휴 주이유로 꼽음, 48% AM 공정 낯섦, 38% AM 설계 불확실성(EY, 2019 글로벌 리포트).
앞으로의 전망
3D 프린팅 산업은 기술 혁신, 소재 혁신, 시장 확대 덕분에 지속 성숙 중입니다. 지식 격차 해소, 신뢰성 확보, 중소기업 접근성 제고가 도입을 가속화할 것입니다. 업계 이해관계자의 막대한 투자와 역량 향상으로 향후 10년간 제조에 미칠 영향은 변혁적일 것입니다.