이전 블로그에서 직원 1인당 제조업 부가가치로 측정한 50개 주 간 차이를 다뤘습니다. 주간 차이가 꽤 컸고, 그 변동의 많은 부분이 각 주의 산업 구성(mix of industries) 때문이라고 제안했습니다. 이 구성이 제조업 성장의 절대적 예측 변수는 아닐지라도, 최적 제조 효율성 연구 시 고려해야 할 의심할 여지 없이 중요하고 흥미로운 요인입니다.
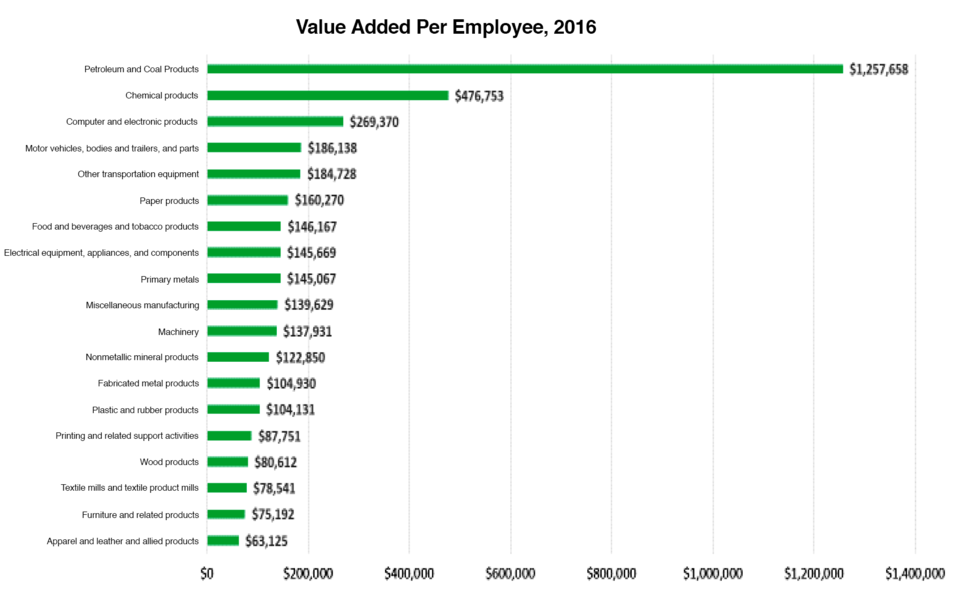
이 블로그에서는 광범위한 제조 산업 전반의 생산성(직원 1인당 부가가치 기준)을 살펴봅니다. 가장 생산적인 산업(석유·석탄 제품)은 최하위 산업(의류·가죽·연관 제품)보다 약 20배 더 생산적입니다.
제조 산업 간 비교
2016년 전 제조 산업 직원 1인당 부가가치는 $175,000을 약간 넘었습니다. 이 벤치마크를 넘는 5개 산업이 있으며 흥미로운 조합입니다. 이 산업들이 어디에 위치하는지 생각하면, 이 산업들을 보유한 주들이 다른 주들보다 훨씬 높은 부가가치를 가지는 건 당연합니다.
상위 2개 산업은 석유화학 관련입니다. 3번째로 생산적인 산업은 컴퓨터·전자 제품으로, 서부 연안 몇 주와 동부 연안 몇 주(매사추세츠, 노스캐롤라이나)에 집중돼 있습니다. 다만 이 산업엔 측정 이슈 우려가 있어 과대평가됐을 수 있습니다.
다음 2개 산업은 비행기, 기차, 자동차 관련입니다. 자동차 제조사, 부품 제조사, 기타 운송 장비(항공우주 생각하시면 됩니다)가 미시간에서 시작해 남동부 여러 주와 워싱턴까지 '자동차 벨트'에 집중돼 있습니다.
직원 1인당 부가가치 $100,000 미만인 제조 산업은 5개입니다. 이 산업들은 노동집약적이며 치열한 글로벌 경쟁에 직면하거나 지역/로컬 시장을 상대합니다. 최하위 부가가치 3개 산업은 국제 경쟁에 특히 타격받은 산업들입니다. 의류, 섬유, 가구 산업이 최근 몇 년간 특히 힘들었습니다. 목재 제품 산업(목재, 베니어, 팔레트/컨테이너, 바닥재, 기타 관련 품목(트러스, 제조 주택/구조물, 밀워크))과 그 안의 기업들은 더 높은 부가가치 작업으로 전환하는 데 어려움을 겪습니다. 5번째로 낮은 산업인 인쇄·관련 지원 활동은 주로 지역/로컬 서비스 산업입니다.
나머지 9개 산업은 로컬 및 지역 시장 서비스(가공 금속, 기계, 플라스틱, 전기 장비, 식품 등) 관련 산업과 자원 기반 원자재 산업(1차 금속, 종이, 비금속 광물) 조합입니다. 이 산업들은 다른 그룹과 다른 요인들 영향을 받을 수 있습니다.
산업별 성과가 부가가치 기준 생산성으로 측정 시 다릅니다. 이 정보는 정책입안자, MEP 센터, 기업 자신에게 시사점을 줍니다. 기업엔 자사 성과 벤치마킹의 출발점이 될 수 있습니다(더 상세한 정보 필요하지만, 대략적 척도 제공). 정책입안자엔 자주의 산업 포트폴리오와 산업 성과·경쟁력에 영향 주는 외부 요인 이해를 바탕으로 어떤 제조 산업을 육성·지원할지 결정하는 근거가 됩니다. 이는 인프라, 인적자본, 생태계부터 혁신, 신제품, 궁극적 기업 경쟁력까지 산업을 가능케 하고 지원하는 핵심 요소에 집중하는 것도 포함합니다. 센터엔 기업과 함께 성과 가늠과 최적화 경로 설정, 잠재적 집중 섹터 결정에 쓸 수 있는 기초적 벤치마크가 될 수 있습니다.