지속가능한 에너지 미래의 주요 동인은 (i) 전 지구적 이산화탄소(CO₂) 배출 저감 및 대기질 개선, (ii) 에너지 공급 안보 확보 및 지속가능 에너지 자원으로 전환, (iii) 미래 경제에 필수적인 새로운 산업·기술 에너지 기반 구축입니다. 현대적 글로벌 에너지 미래 평가 모두 수요 증가가 재생가능/지속가능 에너지원을 포함한 다양한 에너지 믹스로 충족되어야 한다는 견해를 취합니다.
구체화되는 환경 우려가 지속가능 에너지 개발 주요 동력 중 하나입니다. 선두는 대기 중 CO₂ 및 기타 기후변화 가스 방출·축적 문제입니다. 이 배출량은 산업화 이전 수준을 훨씬 초과하며, 온실가스(GHG) 효과로 지구 평균 온도 상승 원인으로 확정되었습니다. 다양한 활동을 통한 CO₂ 배출 급감 없으면 지구 기후에 잠재적 재앙적 결과 초래. 이러한 우려가 에너지 및 에너지 운반체 평가·이용 방식을 변화시키고, 기존 탄화수소 기반에서 재생가능/지속가능 에너지원으로 균형 이동 중입니다.
수소: 매력적 대체 연료이자 에너지 운반체
수소는 매력적 대체 연료이나, 석탄·가스·오일과 달리 1차 에너지원이 아닙니다. 오히려 전기와 유사하게 2차 '에너지 운반체(energy carrier)' 역할을 합니다. 다른 에너지원으로부터 에너지를 사용해 먼저 생산한 뒤 수송·저장했다가 나중에 잠재 화학 에너지를 실현하는 곳에 사용합니다.
수소는 진정한 지속가능 글로벌 에너지 미래 약속. 에너지 이용 환경 영향 우려와 화석연료 공급 안보 걱정 증가로 수소 에너지 서비스 전달 수단으로서 관심 증가. 수소는 잘 알려지고 다용도이며 청정한 에너지 운반체로 산업계 널리 사용. 수소 관련 기술 대부분 오랜 역사. 산업계 수소 사용 실적과 현재 여러 용도 활용이 안전성 입증. 수소는 생산, 유통, 활용 다양한 옵션 제공. 현재 용도 안전하게 타 용도 확장 가능.
수소의 전방위적 에너지 대체 잠재력
에너지 운반체로서 수소는 원칙적으로 오늘날 사용 중인 모든 최종 에너지 형태 대체 가능. 전 경제 부문 에너지 서비스 제공 가능. 화석연료 대비 잠재적 환경 이점 보유. 사용 지점에서 수소 연소 시 유해 배출 제로 달성 가능. CO₂ 배출 없이 수소 생산 시 '수소 경제(hydrogen economy)'로 알려진 진정한 지속가능 에너지 시스템 기반 형성.
수소는 높은 기대와 비현실적 현실 사이 순환 경험. 재생에너지 가격 하락과 기후변화발 엄격한 규제 요건으로 현재 탄소 경제에서 수소 경제로 패러다임 전환 진행 중. 그러나 수소 경제 전환은 하룻밤 새 안 됨. 전용 전략과 노력이 필요.
수소 기초 특성
수소는 주기율표 1번 원소. 우주에서 가장 가볍고 풍부하며 가장 오래된 화학 원소 중 하나. 지구상에서는 물이나 탄화수소 등 복잡한 분자 형태로 존재. 순수 형태 사용 위해 추출 필요. 수소 화염은 무색무취. 가시화·탐지 위해 착색제·착취제 첨가 필요. 천연가스보다 분자 작아 더 쉽게 누출. 이 특성은 밀폐 공간 내 수소 농도 축적 유발 가능해 특정 이슈.
수소의 산업 탈탄소화 핵심 역할
현 상황에서 수소 경제는 최우선 과제. 넷제로(Net-zero) CO₂ 배출 위해 화석연료 완전 단계적 퇴출 필요. 수소 기후 영향은 전적으로 생산 방식에 달림. 지구 기후변화 통제를 위해 재생에너지 전력 수전해 수소는 기후 중립 필수. 그러나 수소 경제 전환 위해 생산, 수송, 저장, 최종 사용자 전달 인프라에 막대한 투자 필요.
2050년까지 넷제로 배출 목표로 산업화 이전 대비 지구 온도 상승 1.5°C 제한 필요성 합의 확대. 이를 위해 현재 글로벌 에너지 수요 4/5 충족하는 화석연료 대체 방안 찾아야 함. 지구온난화 1.5°C 제한 위해 수소는 에너지 운반체로서 탄소 경제에서 석탄·오일·가스가 맡던 역할과 비견되는 중심 역할 수행.
철강, 시멘트, 유리, 화학 등 산업 공정은 고온 열 필요. 현재 화석연료 연소로 생산. 이 '감축 곤란(hard-to-abate)' 산업 부문에서 수소 없이 필요 규모 넷제로 달성 사실상 불가능.
경제 탈탄소화 실패는 현재 선택지 아님. 장기적으로 수소와 재생 발전이 철강 같은 감축 곤란 부문 탈탄소화 해법 제공 가능. 그러나 극복해야 할 여러 과제 존재.
수소의 다용도성 및 산업 활용
수소는 고도로 다용도 기본 화학물질로 에너지원 및 산업 공정 원료(비료용 암모니아 생산, 정제, 식품, 전자, 유리, 금속 산업) 모두 활용 가능. 그러나 에너지원으로서 수소 활용이 경제 탈탄소화에 대단히 중요. 새로운 증거: 수소는 산업 열 배출 저감에 중요 잠재력, 특히 화염(및 후속 연소 가스)이 생산 소재/제품과 직접 접촉해야 하는 경우(예: 용해로, 킬른).
수소 유용 특성
다양한 저탄소 방식으로 생산 가능. 연소나 연료전지 전기화학 반응 활용 시 GHG 배출 제로.
연료전지서 수소 사용 시 부산물 물만 생성 → 대기 오염물질 배출 제로 → 화석연료 대체 시 대기질 대폭 개선.
수소 연소 고온 생성 가능 → 고온 열 필요 산업 응용 분야 화석연료 대체 용도. 단, 수소 고온 연소로 질소산화물(NOₓ) 유해 오염물질 발생 가능성.
화석연료 대비 부피당 에너지 밀도 낮으나 압축 시 상당한 고에너지 밀도. 수개월 분량 대규모 저장 가능. 압축 기체로 파이프라인 고속 공급 가능.
수소와 전기의 유사성
에너지 운반체로서 수소는 어떤 면에서 전기 유사. 둘 다 화석연료처럼 유용한 추출 가능 형태로 자연 발생하지 않고 생성 필요. 저탄소 전력 기반 수전해 또는 탄소 포집·저장/활용(CCS/U) 결합 탄화수소(바이오매스, 천연가스) 개질/개질로 다양한 저탄소 방식으로 생산 가능.
수소 저장 및 유통
수소는 높은 중량당 에너지 밀도(gravimetric energy density) 보유. 수송 옵션은 화석 에너지 운반체와 유사: 기체/액화 트럭 수송, 선박 수송, 파이프라인 기체 수소 펌핑. 기존 천연가스 그리드 혼입도 가능, 전환기 특히 중요. 저장 옵션 다수, 일부 개발 단계.
녹색 수소 생산 경제성 확보 조건
산업 공정용 지속가능 수소 생산 방식으로 전환은 녹색 연료 인식 확산과 녹색 산업 제품 적정 가격 형성에 크게 의존. 적정 탄소 가격과 규제 프레임워크로 실현 가능. 산업 공정 녹색 수소 활용은 대규모 수소 수요 창출→생산비 하락→모빌리티 등 타 부문 긍정 파급 효과.
수소 생산 경로와 색상 분류
수소는 에너지원 아닌 에너지 운반체. 사용 전 생산·저장 필요. 에너지 저장 수소 가스 분자는 연소나 연료전지로 에너지 복원. 수소 1kg 연소 시 휘발유 1kg 대비 3배 에너지 방출, 물만 생성. 연료전지서 수소-산소 화학 에너지가 산화환원(redox) 반응 쌍으로 전력 변환. 반응 부산물 물.
수소 CO₂ 저감 효과는 생산 방식 CO₂ 발자국과 수소 사용 활동 배출 결합으로 결정. 수소 생산 연관 CO₂ 배출은 사용 기술과 공정 전력 공급 그리드 CO₂ 집약도와 밀접 연관. 현재 수소 생산 탈탄소화 도전적이나 CO₂ 배출 긍정적 영향, 비용 하락 중요 역할 기대.
수소 생산 공정 2대 범주
전기로 물에서 수소 추출(수전해, electrolysis)
화석연료를 에너지원 및/또는 수소 공급원으로 활용
천연가스, 오일, 석탄 등 화석연료에서 수소 추출 시 CO₂ 배출은 촉매화되는 화학 반응에 고정. 전기로 수전해 공정 가동 시 연관 배출은 전력원 CO₂ 집약도에 기인.
색상별 수소 분류
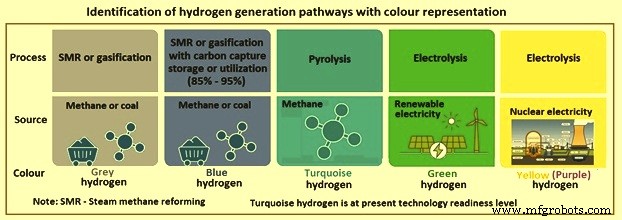
사용 에너지원과 생산 방식이 비공식적으로 회색, 청색, 녹색 수소 구분 기준.
회색 수소(Grey hydrogen): 현재 ~96% 화석연료 탄소 집약 공정 생산. 주 공정: 메탄 수증기 개질(steam methane reforming, SMR), 석탄 가스화.
청색 수소(Blue hydrogen): 위 두 공정 생산 중 배출 CO₂를 CCS/U로 격리 시. CCS/U 수소 자산 포집률 최대 90% → 온실가스 관점 꽤 효과적 경로.
녹색 수소(Green hydrogen): 재생에너지 전력 수전해 공정 생산 저/무배출 수소.
황색/자색 수소(Yellow/Purple hydrogen): 원자력 발전 전력 공급 수전해기 생산 수소.
수전해 수소 생산 현재 미미. 대량 전력 필요·고비용. 초고순도 수소 생산용으로 주로 사용.
수전해 물 소비 이슈
순수 소비량 일반적으로 수소 1kg당 10~15리터, 투입수 탈염수 필요. 담수원 부재 시 해수 담수화 또는 폐수 회수 옵션.
무배출 수소 3대 주요 경로
바이오메탄 사용 또는 CCS/U 결합 수증기 메탄 개질(SMR)
재생에너지 발전 전력 수전해
바이오매스 가스화
SMR과 수전해는 성숙 기술. 바이오매스 가스화와 CCS/U 결합 SMR은 개발 중. 현재 수소 생산 거의 전량 화석연료 개질 경로(현재 가장 경제적).
청색 수소 경로 물 소비
청색 수소 경로 물 소비 측면 자주 간과. 청색 수소 경로 상당량 물 소비, 경우에 따라 수전해 초과. 생애주기 목록(life cycle inventory) 기준 내재 물 비교 시 수소 1kg당 물 소비량 SMR 공정 최대 24리터, 석탄 가스화 공정 38리터.
청록색 수소(Turquoise Hydrogen)
메탄 열분해(pyrolysis) 기반 추가 경로, 아직 TRL(기술 성숙도) 단계. 천연가스 원료, 에너지 소비는 전기(저탄소 추정). 고온에서 메탄 분해→수소와 고체 탄소(카본 블랙). 그림 1은 색상 표현 수소 생성 경로 식별.
그림 1 색상 표현 수소 생성 경로 식별
수전해 기술 현황
알칼리 수전해기(alkaline electrolyzers)가 수소 수전해 공정 최첨단. 개발 중 타 공정: 양성자 교환막(PEM) 기술 시연 단계, 고체산화물 수전해기 연구개발 단계. PEM 수전해기는 동등 에너지 소비로 더 높은 출력 압력, 더 나은 부분 부하 범위, 더 빠른 시동/부하 변동 등 이점 제공.
수소 경제 현황과 전망
현재 수소 거의 전량 천연가스·석탄 공급. 수소 이미 산업 규모로 전 세계 배치되었으나 생산 책임 연간 CO₂ 배출. 저탄소 에너지 수소 생산 고비용. 현재 녹색 수소 고가. 그러나 재생 전력 수전해 수소 생산비 급속 하락 중.
'잉여' 재생에너지/원자력 수전해 수소 생산 비용 효율적 대안이나, 이 기회 규모 잠재 수소 수요 대비 작음. 수전해 대량 수소 생산 현재 훨씬 고비용, 발전 설비 용량 극한 빌드 레이트(build rates) 수반. 녹색 수소(재생 전력 생산) 향후 수년간 급성장 전망. 다수 진행/계획 프로젝트 이 방향 가리킴.
재생 전력 녹색 수소 기술적 실행 가능, 경제적 경쟁력 매우 빠르게 접근 중. 이 공급 옵션 관심 증대 동인: 재생 전력 비용 하락, 변동성 재생 전력 비중 상승에 따른 시스템 통합 과제. 현재 초점: 배치와 학습을 통한 수전해기 비용 및 공급망 물류 절감.
재생 수소 경제성 3대 핵심 파라미터
수전해기 자본지출(CAPEX)
공정 사용 재생 전력 비용(균등화 발전원가, LCOE) 및 연간 운전 시간(부하율, load factor)
수전해기 부하율 높을수록 고정 투자 더 많은 생산량으로 희석 → 수소 단위당 비용 저렴. 현재 투자비 수준서 수전해기 부하율 50% 초과 필요, 35% 넘으면 근최적 수소 비용 달성 시작. 녹색 수소용 수전해기 용량 최근 수년간 기하급수적 증가.
수전해기 스케일업 가속화
메가와트(MW) 규모에서 기가와트(GW) 규모로 스케일업 매우 빠름. 기술 지속 진화. 점진적 진행, 급진적 돌파구 기대 안 함. 수전해기 비용 2040~2050년까지 절반으로 하락 전망, 재생 전력 비용도 지속 하락 예상. 재생 수소 곧 많은 그린필드(greenfield) 응용 분야에서 가장 저렴한 청정 수소 공급 옵션 될 전망.
글로벌 에너지 전환 규모 도전
2050년까지 탈탄소화 주요 추진 기간 동안 현재 전력 생산 24,000 TWh(테라와트시) 재생에너지로 대체 필요. 인구 증가·생활수준 향상으로 추가 23,000 TWh 재생에너지 필요. 수소 제외해도 향후 30년 글로벌 전력 소비 2배 증가. 녹색 수소 경제 성공적 성장 위해 추가 20,000 TWh 필요. 수소 경제 전환 직면 거대 과제.
수소 저장 기술
수소 저장은 전력 조달/가격 관점 이점 제공하나 공정 개념상 필수 아님. 현재 수소 저장 최고 비용 효율 대안: 지하 가압 저장, 지하 소금층(storage in underground salt formations) 최고 비용 효율. 이 수소 저장 기술 산업 규모 검증 완료. 현재 큰 관심 끄는 타 솔루션: 천연가스 파이프라인 활용, 암모니아/탄화수소 중간 저장 전환. 스웨덴 천연가스용 LRC(Lined Rock Cavern) 기술 초기 평가 유망. 개발 중 대체 저장법: 금속 수소화물 저장, 다공성 물질 저장.
투자 호라이즌과 정책 과제
수소 다수 투자 10~20년 장기 호라이즌 필요. 특히 초기 인프라 투자는 소비자 수요 증가 전 필요. 명확하고 구속력 있는 배출 감축 목표나 특정 부문 인센티브 부재가 잠재 투자자 장기 리스크 감수 저해.
철강 산업 탈탄소화에서 수소 역할
현재 수소 주 수요: 산업 원료(feedstock) 용도. 하지만 이 공정용 수소 현재 저탄소 소스서 오지 않음. 주요 미래 산업 가열 응용: 철강 생산(현재 철강 산업 석탄 사용). 혈액석(hematite, Fe₂O₃) 환원 수소 화학량론적 소요량: 철 1톤당 54kg. 연간 100만 톤 수소 환원 제철소 기준 수소 플랜트 용량 STP(표준 온도 압력) 기준 시간당 70,000㎥ 수소 필요.
석탄에서 수소로 전환: 기술·재무 넘어선 영향
철강 산업 석탄→수소 전환은 기술·재무적 도전 넘어 국가·지역·글로벌 차원 철강 산업 조직 방식 영향 가능. 역사적으로 석탄 접근 용이성이 제철소 입지 결정 중요 요소. 제철소 흔히 국내 탄전 인근 또는 수입 코크스 의존 시 항만 인근 입지.
수소 활용 제철 기술 현황
수소 활용 제철 기술 현재 개발 단계. 목표: 1차 제철 주력 기술인 용선로(BOF, blast oxygen furnace) 공정 대체. BOF는 코킹 석탄을 열원 겸 철광석 산소 환원 환원제로 사용. 이를 수소 직접 환원(DRI, direct reduction of iron) 공정으로 대체. 수소가 열원 겸 환원제 역할.
수소 환원제 활용 아이디어 핵심: 기후변화 문제. 제철 공정 탈탄소화 위해 탄소/일산화탄소 환원 반응 대체 기체 필요. 이 기체는 메탄 또는 수소. 메탄(CH₄, 탄소+수소 화합물) 사용 시 CO₂ 배출 부분적 H₂O(수증기) 대체로 저감 가능하나 완전 탈탄소화 불가. 수소 사용 시 화학 부산물 물만 생성→공정 완전 탈탄소화 가능.
두 대안 모두 기술적으로 잘 이해됨. 메탄은 천연가스 주성분으로 대량 가용. 이미 제철 제한적 사용 중이나 광범위 활용 시 공정 부분 탈탄소화 가능. 수소는 제철 공정 완전 탈탄소화 가능. 그러나 수소 현재 제한적 양만 생산, 제철 산업 규모 활용 위해 추가 미세 조정 필요.
따라서 제철 공정 탈탄소화 2대 과제: (i) 파일럿 플랜트 통해 수소 기반 철·강 생산 경로 최적화·스케일업, (ii) 수소 생산 스케일업→더 많은 양 저비용 고효율 생산. 머지않아 제철 수소 전환 위해 전례 없는 규모 신규 수소 생산 시설 구축 필요. 수소 기반 제철 노력 성패는 대량 수소 가능한 널리 최저 비용 공급에 달림.
제철 수소 활용 2가지 주요 방식
기존 고로 PCI(분탄 분사) 대체 주입재로 (녹색) 수소 활용: PCI 사용 일반적이나 수소 분사 파일럿 플랜트 최근 구축돼 탈탄소화 잠재력 평가 중. 단, (녹색) 수소 고로 분사로 탄소 배출 최대 20% 저감 가능하나 일반 코킹 석탄 여전히 고로 필요 환원제 → 탄소중립 제철 미달성.
DRI 생산 대체 환원제로 수소 활용→EAF(전기로)서 강재 후처리: 수소 환원제 사용 시 물만 방출(탄소 배출 제로). DRI/EAF 루트는 현재 천연가스 환원제로 적용된 검증된 생산 공정. 단, 직접 환원 공정 수소로도 수행 가능. 녹색 수소와 풍력/태양광/수력 재생 전력 기반 DRI/EAF 세트로 니어 탄소중립(nearly carbon-neutral) 제철 가능. 스웨덴/독일 기관 '녹색 강재(green steel)' 청정 수소 가열 실험, 2020년 스웨덴 최초 성공적 시험.
녹색 수소 기반 DRI와 스크랩을 EAF 조합은 DRI 생산 단계 화석연료를 재생에너지 생산 수소로 대체. 기술적으로 입증된 생산 방식으로 니어 배출 제로 제철 가능. 유럽 주요 제철사 모두 현재 수소 기반 제철 공정 구축 또는 테스트 중(PCI 대체 또는 수소 직접 환원 방식).
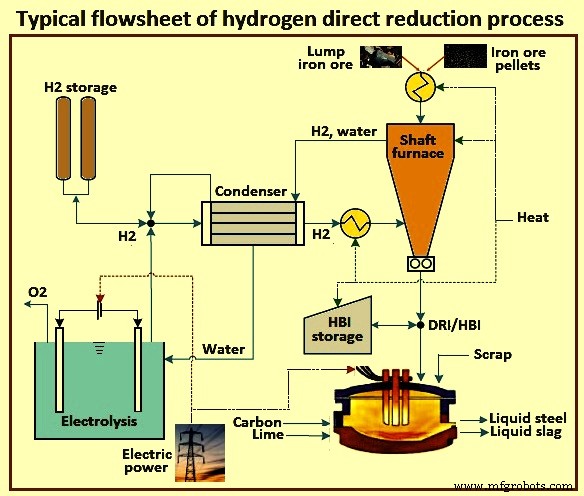
단, 순수 수소 기반 제철(DRI+EAF) 구축에 필요 수소 수송·저장 포함 자본 소요 상당. 그림 2는 수소 직접 환원 공정 대표 플로시트.
그림 2 수소 직접 환원 공정 대표 플로시트
HYBRIT 공정: 스웨덴 3사 협력 수소 제철
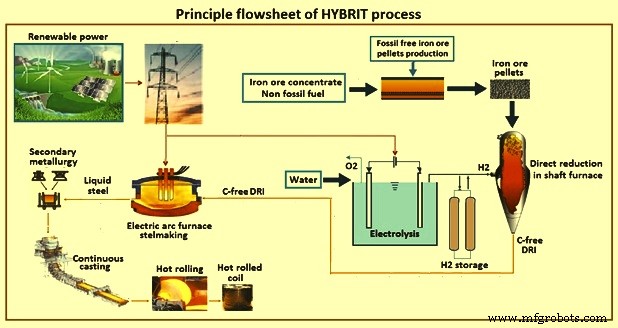
현재 전 세계 철 생산 ~8% 직접 환원. 현재 DRI는 천연가스 또는 석탄 유래 환원 가스 사용. 2016년 스웨덴 3사(SSAB, LKAB, Vattenfall AB) 철 생산 공정 '직접 환원' 탈탄소화 위해 수소 환원 가스 활용 방법 개발 계획 발표. 개념명: 수소 혁신 제철 기술(HYBRIT). HYBRIT은 수소 단독 환원 가스 기반, 부산물 CO₂ 대신 물 생성. 결과 '직접 환원 철(DRI)' 기존 DRI 동일하게 전기로서 강재 제조. 그림 3은 HYBRIT 공정 원리 플로시트.
그림 3 HYBRIT 공정 원리 플로시트
HYBRIT 공정 주요 특징
펠릿 생산에 화석연료 미사용
화석연료 프리 전력 수전해로 수소 생산
특수 설계 저장 장치 수소 버퍼로 그리드 연계
샤프트로(shaft furnace) 철광석 환원
맞춤형 펠릿 철광석 원료 사용
환원 가스/가스 혼합물 샤프트 분사 전 예열
생성물 DRI 또는 HBI(열간 브리켓 철) 선택 가능
DRI/HBI 재생 스크랩과 EAF서 용융
HYBRIT 공정 에너지·배출 분석
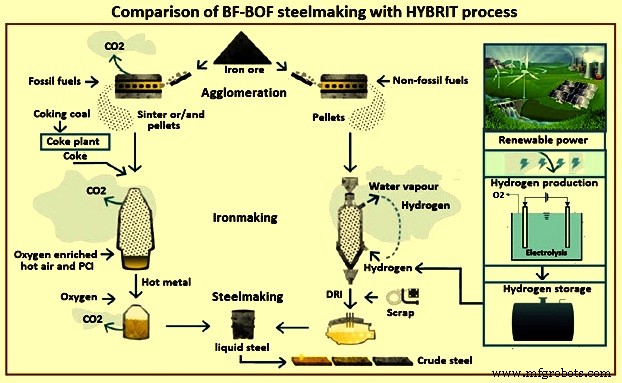
HYBRIT 공정 신규 공급망 구축과 참조 케이스 고로 제철 연관 엔드투엔드(end-to-end) 에너지 소비 평가. 분석 채광 활동 포함. 분석 결과: 고로 제철 코킹 석탄·오일 연소로 조강 1톤 생산 시 1,600kg CO₂ 배출. DRI 루트 25kg CO₂만 배출, 수소 ~50kg 소비, 전력 2,633 kWh 사용. 이는 수소 1kg당 32kg CO₂ 저감 효과 시사.
정확한 소비 수소 기준 배출 저감 계산이나, DRI 공정 중간 생성물 스펀지 철이 조강 최종 산물인 BOF 대비 EAF 추가 가공 필요. 비교 정규화 위해 조강 톤당 EAF 전력 소비 855 kWh가 추가 16kg 수소 생산 가능 → 정규화 효과 24kg CO₂/kg H₂. 그림 4는 BF-BOF 제철과 HYBRIT 공정 비교.
그림 4 BF-BOF 제철과 HYBRIT 공정 비교
수소 기반 제철 전환 시기·규모 결정 요인
EAF 활용 수소 기반 제철 기술적 실행 가능, 이미 대규모 철강 산업 탈탄소화 잠재적 장기 해법 일부로 간주. 문제는 '언제', '어느 정도' 전환 가능 여부. 철강 산업 탈탄소화 티핑 포인트(tipping point) 시점 결정하는 다양한 상호의존적 요인 존재. 녹색 수소 기반 제철 미래 발전과 채택 시기 형성할 외부 요인들 존재.
제철 수소 전환 하룻밤 새 불가. 현재 탄소중립 제철 달성 위해 활용 가능한 핵심 생산 기술 1가지뿐. 미래 재생에너지 저렴한 에너지 가용성과 규제 이슈가 수소 기반 제철 채택 2대 핵심 동인. 탄소중립 목표 아직 ~28년 남았으나 지금 행동 필수. 산업 설비 수명 50년 초과, 투자 계획 호라이즌 10~15년. 자산·발자국 결정 지금 내려야 하며 명확한 탈탄소화 로드맵 따라야. 로드맵은 장기 목표와 실행 가능한 퀵윈(quick wins) 결합해 모든 이해관계자 온보드 유지하며 점진적 탈탄소화 전환 가능케 해야 함.
종합적으로, 제철 공정 탄소→수소 적기 전환 위해 광범위 분야 조율된 정치적 행동 필요: 탄소 가격 인상 동시 수소 가격 하락 유도. 수소 가격 하락 위해 광범위 조율된 조치 세트 개발 필수. 조치들은 수소 수요 촉진과 공급 용량 램프업(ramping up)을 일관된 수소 경제 추진 일환으로 촉진하는 데 필수적.