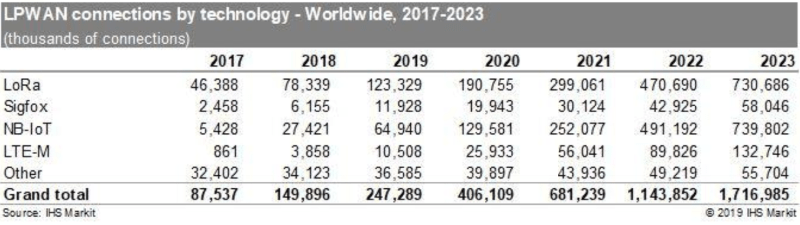
급변하는 IoT 환경에서 로라(LoRa)와 5G 나로우밴드 IoT(NB-IoT)가 광범위한 저전력 광역 네트워크(LPWAN) 군에서 앞서나가고 있습니다. IHS 마킷의 최신 분석에 따르면 4G LTE-M 변종은 뒤처지고, 시그폭스(Sigfox)는 먼 추격자 신세입니다. 데이터는 LPWAN 분야의 명확한 통합을 시사합니다.
폭발적 성장 전망
2018년 IHS 추산 전 세계 활성 LPWAN 링크는 1억 5천만 개. 연평균 63% 성장률로 2023년 17억 개까지 확대 전망.
새로운 대안도 부상
여러 벤더가 900MHz Wi-Fi 칩을 하일로(HaLow, 장거리 Wi-Fi 변종)용으로 최초 출하 시작. 작년 CEA-레티는 특허받은 터보-FSK 파형 예비 연구 공개.
2023년 NB-IoT와 로라 합산 86% 점유 예상
IHS는 NB-IoT와 로라가 2023년 전체 LPWAN 링크의 86%를 차지할 것으로 전망. 보고서 공동 저자 크리스천 김(Christian Kim)은 "2023년까지 양강 구도 형성 전망. 로라완(LoRaWAN)이 민간 부문 지배, NB-IoT는 주로 공공망에 배포될 것"이라고 분석.
칩 공급망 현황
NB-IoT: 화웨이 하이실리콘(HiSilicon)이 칩 대부분 공급, 90%가 중국 배포. 미디어텍(Mediatek, 대만) 2위, 중국 RDA 유니속(Unisoc) 3위. NB-IoT 기원은 영국 스타트업 뉴럴(Neul), 화웨이가 2014년 인수.
LTE-M: 퀄컴 주도, 시퀀스(Sequans)와 알타이어(Altair) 추격.
로라: 셈테크(Semtech)가 칩 공급 주도, LPWAN 실리콘 벤더 중 선두 유지.
지역별 배포 현황
작년 LPWAN 배포의 54%가 중국, 아메리카와 EMEA 지역이 각각 약 23%. 중국 정부 주도의 스마트시티 이니셔티브가 스마트 미터, 주차 솔루션, 가로등 등에 NB-IoT 채택 견인.
"대부분 프로젝트가 공공 자금으로 조달된다"며 "중국 내에서도 많은 기업이 NB-IoT 채택에 신중"이라고 김은 덧붙임.
LPWAN: 해답을 찾는 솔루션?
IHS는 현재 LPWAN 링크의 20가지 고유 활용 사례를 추적 중.
중국 정부는 스마트홈(전자 잠금장치, 연기 감지기 등)에 NB-IoT 적극 권장. 화웨이는 정밀 농업(낙농 등) 잠재적 용례 제시했으나 초기 단계. 미국은 스마트홈에서 Wi-Fi와 블루투스 강세, 선진국 낙농장은 이미 고효율 운영 중.