제조업은 경쟁이 극심하며 고객 서비스 요구 증가로 더 치열해집니다. 제조 간접비 통제뿐 아니라 자재 취급 개선이 직접 비용 절감에 어떻게 기여하는지 이해하는 것이 중요. 본 글은 자재 낭비와 부산물에 숨은 비용을 다룹니다.
자재 관리 현장
자재 낭비 감소 = 자원 효율 향상, 오염 최소화, 이익 증대. 원자재 비용 1달러 절감 = 기업 순이익 1달러 증가. 원자재 비용 상승으로 제조 시설의 제품 낭비 감소 압박 가중. 신흥 시장 자원 수요 급증, 다수 원자재 조달 난도 상승. 원자재 가격 지속 상승·불안정 전망. 제조업체 이미 운영·수익성에 영향, 지속·악화 가능성 높음.
자원 생산성 제고 필요 조치 기업은 비용 최소화하며 더 나은 운영 구축으로 상당한 가치 창출 가능.
직접 자재 비용(Direct Material Cost)
직접 자재 비용은 누구나 아는 개념. 생산용 필수 직접 자재 비용. 계산 아이디어:
생산 총량 파악(보통 오더 규모로 명시)
오더 생산 필요 원자재 총량 계산
단위당 원자재 단가 곱하기
낭비·스크랩 있으면 3단계 비용에 가산
낭비·스크랩이 폐기 가치로 매각 가능하면 4단계 비용에서 차감
단계 검토하며 스스로 물어야 할 질문:
필요 원자재 총량 계산했는데 왜 낭비·스크랩 발생?
원자재 총량 과소 추정으로 부족 주문 시?
원자재 단가 vs 폐기 자재 단가 차이?
이 이슈들이 총 운영 타임투마켓에 미치는 영향?
재고 더 보유해 리드타임 줄이고 원자재 주문 줄이는 게 낫지 않나?
본 글은 자재 낭비 비용과 부정확한 자재 주문이 시간·비용에 미치는 영향 심층 분석.
생산 현장 자재 낭비 예시
원자재 총비용 추정이 중요한 이유
원자재는 제조 모든 제품 기초. 제조 자원 비용 상승으로 관리층은 제품 낭비 최소화 방안 모색. 제품 낭비 = 공급분 중 불필요한 초과 원자재. 예: 와이어 하네스 정확 길이 위해 잘라낸 구리선, 원자재 블록 가공 후 남은 강철. 가공·부품 설치 어느 쪽이든 결과 동일.
초과 자재 회수(Salvaging Excess Materials)
산업 현장에서 낭비 자재 비용 회수 위해 회수 작업 흔히 수행. 문제는 시장 가격이 재활용으로 회수 가능한 금액보다 훨씬 높음. 초과 낭비 비용과 직접 자재 비용 영향 이해 필요.
자재 회수와 비용 갭
자원 공급 리드 타임(Resource Supply Lead Time)
생산 완료 필요 원자재 추정량은 결코 정확 과학 아님. 오차 마진 항상 존재. 경험칙: 덜 사는 것보다 더 사는 게 나음. 자재 주문서에서 돈 최대한 쥐어짜는 것 좋으나, 과소 추정 주문이 과대 추정보다 나쁨.
생각해보기. 제조 시설은 오더 들어오면 생산 시작 필요 기본 원자재 즉시 접근 불가. 재고 비축분 있으나 개시 기간 상쇄 정도. 소량 오더면 비축분 충분하나 대량 오더면 부족.
비용 효율 추정 좋으나 도착 자재가 프로젝트 완료 필요 정확량 맞추기 어려움. 앞선 부정확한 원자재 측정 예시가 전형적. 원주문서가 공정 중 자재 손실 고려 안 하면 관리자 추가 원자재 주문 필요.
소량 오더면 큰 이슈 아닐 수 있으나 대량 오더면 구매처도 동일 문제. 벤더 선적 리드타임 수일~수주. 벤더 자체 재고 상황에 따라 다름. 전체 리드타임 구성:
사전 처리 리드타임(Preprocessing Lead Time): 요구 인지부터 발주서 릴리스까지 소요 시간
처리 리드타임(Process Lead Time): 아이템 조달·제조 소요 시간
사후 처리 리드타임(Post-Processing Lead Time): 수령부터 재고 가용까지 시간
운 좋으면 벤더 재고 보유로 처리 리드타임 직행. 제조 필요 시 진행 지연. 이 시점 최대 리드타임. 선주문 있으면 리드타임 추가 증가.
자재 도착까지 해당 프로젝트 제조 공정 중단. 고객 제시 타임투마켓 데드라인에 치명적 영향 가능.
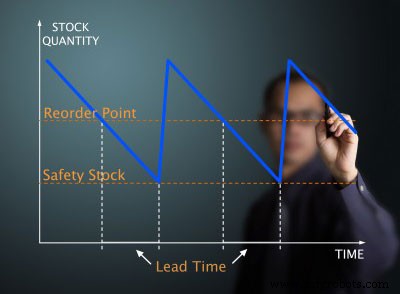
리드타임 구성 요소와 영향
자재가 항상 온디맨드 가용 아님, 안전 조치로 원추정치 높게 잡는 것 중요 이해 필요.
최후 수단으로서의 재고 보유(Inventory Holding as a Last Resort)
길고/예측 불가능한 리드타임 대응 위해 공급 전문가들 흔히 원자재 재고 비축으로 추가 리드타임·리스크 상쇄. 많은 기업 이 방식 실천. 재고 자산으로 대차대조표 등재, 저렴한 보험으로 판단. 저비용 재고 보유 비용이 이 결정 보조.
제조 부족 시 즉시 더 많은 제품 필요, 소량 오더 재고 충족 등 재고 비축이 특정 경우 유익하나, 보유 제품 연관 간접 비용은 통상 믿는 것보다 훨씬 큼.
재고 보유 공정 비용 연간 구매가 50~75% 범위. 많은 기업 간접 비용 미고려로 비용 과소 계상. 재고가 특정 경우 유익하나(생산 부족 시 즉시 대응, 소량 오더 충족), 제품 보유 간접 비용 상당히 큼.
재고·연관 비용 문제: 간접비 증가, 낮은 재고 회전율, 열악한 현금흐름, 높은 노후화 재고. 공급망 전체 리드타임 증가와 적절히 연관 가능.
낭비의 현실(The Reality of Waste)
요약: 제품 관련 제조 낭비는 생산 관리자 증가 관심사. 원자재 비용 정밀 추정 수단이 비용·시간 절약. 프로젝트 필요 자재 정확 추정을 위해 누가·어떻게 제조 수행할지 조사해 완료 필요량 산정. 공급업체 시설에서 자사 제조 인력까지 과정 중 일부 자재 최종 단계 못 도달 가능성 있음. 이상적 추정량이 정확히 필요량이라 속지 말 것.