2026년 미국 선도 반도체 기업 13곳: AI·컴퓨팅·공급망 장악력 분석
미국은 글로벌 반도체 생태계를 지배합니다. 단순히 칩 생산량 때문이 아니라 공급망에서 가장 중요한 구성요소들을 통제하기 때문입니다. 칩 아키텍처 개척부터 최첨단 소프트웨어 도구, 고성능 컴퓨팅까지 미국 기업들은 연간 5,000억 달러 이상 매출을 올리며 전 세계 반도체 수익의 절반 이상을 차지합니다.
이 가이드는 가장 영향력 있는 미국 반도체 기업 13곳을 비즈니스 모델, 주력 기술, 시장 위치, 핵심 성과 지표와 함께 분석합니다. AI, 가전, 차세대 컴퓨팅을 주도하는 이 기업들이 산업의 미래를 형성하고 있습니다.
알고 계셨나요? 2022년 CHIPS 및 과학법은 미국 반도체 제조와 연구 강화를 위해 527억 달러 배정—팹 390억 달러, R&D 및 인력 개발 110억 달러. [1]
13. NXP 반도체: 자동차 칩 리더
설립 2006
핵심 제품: ADAS, RF, 무선 통신 솔루션
연매출: 126.1억 달러
경쟁 우위: NFC & 임베디드 보안 칩
필립스 스핀오프로 출발한 NXP는 자동차, 산업, 보안 연결 솔루션에서 강세입니다. 칩은 ADAS, 인포테인먼트, 파워트레인 제어, 차량 네트워킹에 필수적이며, NFC 기술은 비접촉 결제와 IoT 기기를 구동합니다.
핵심 통찰: 2026년 NXP는 차량 디지털화를 가속화하는 S32N7 슈퍼 통합 프로세서 출시.
12. 마벨 테크놀로지: 데이터 인프라 혁신가
설립 1995
핵심 제품: ASIC, 네트워킹 칩, 스토리지 컨트롤러
연매출: 81.9억 달러 이상
경쟁 우위: 맞춤형 AI 실리콘 리더십
마벨은 데이터 인프라와 연결성을 주도합니다—클라우드, 5G, AI 워크로드에서 효율적 데이터 이동, 저장, 처리를 가능케 합니다. 칩은 주요 클라우드 제공업체와 하이퍼스케일 데이터센터를 뒷받침합니다.
800G, 1.6T 광 네트워킹과 AI 클러스터 상호연결에 투자하며, AI 수요가 마벨의 주 성장 동력이 되었습니다.
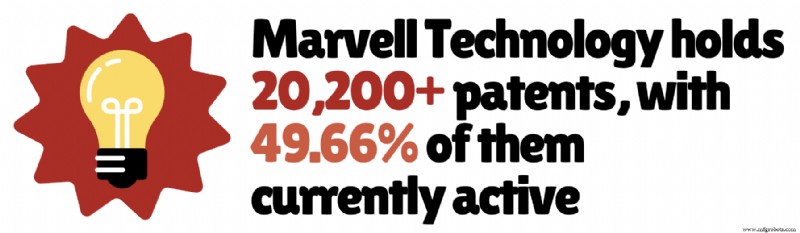
핵심 통찰: 2026 회계연도 매출 81.9억 달러 달성, AI 중심 수요 견인. [2]
11. 아날로그 디바이시스(Analog Devices): 신호 처리 전문가
설립 1965
핵심 제품: 아날로그 IC, 혼성신호 반도체
연매출: 110억 달러 이상
경쟁 우위: 산업 & 자동차 집중
아날로그 디바이시스는 실세계 신호를 디지털 데이터로 변환해 정밀·저전력 애플리케이션에서 필수불가결합니다. 산업, 자동차, 통신, 헬스케어 시장에서 활약합니다.
긴 제품 수명주기와 반복 수요로 순환적 시장에서도 매출 안정성 유지.
전동화, AI 지원 인프라, 재생에너지가 성장 견인.
핵심 통찰: 매출 45% 산업, 30% 자동차, 13%씩 가전과 통신. [4]
10. KLA 코퍼레이션: 칩 품질 관리의 권위자
설립 1975
핵심 제품: 웨이퍼 검사, 계측 장비
연매출: 130억 달러 이상
경쟁 우위: 공정 제어 & 검사 독보적 지위
KLA는 결함 없는 칩을 보장하는 정밀 검사·계측 시스템을 제공합니다. 첨단 광학, AI 알고리즘, 고정밀 계측으로 복잡 노드에서 원자 단위 결함까지 탐지합니다.
공정 복잡도 상승으로 KLA 시스템은 더욱 필수적이 되어 수율 최적화와 높은 제조 투자를 견인합니다.
핵심 통찰: 서비스 계약, 소프트웨어 업그레이드, 데이터 분석으로 침체기에도 탄력적 현금 흐름 확보.
9. 램 리서치(Lam Research): 정밀 제조 전문가
설립 1980
핵심 제품: 식각 시스템, 증착 장비
연매출: 216억 달러 이상
경쟁 우위: 플라즈마 식각 독보적 지위
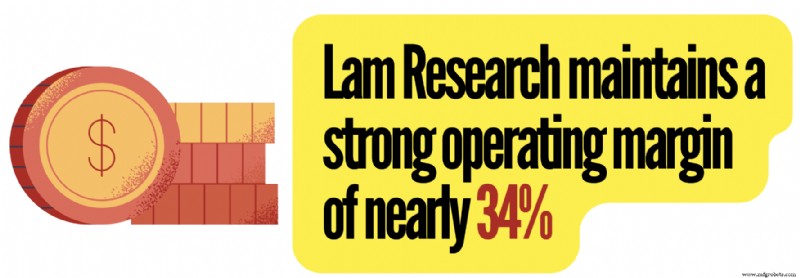
램 리서치는 초소형 트랜지스터 구축에 필수적인 식각, 증착, 웨이퍼 세정 기술을 공급합니다. 노드가 5nm 미만으로 축소되며 정밀도 요구가 커져 램의 첨단 시스템 수요 증가.
핵심 통찰: 200단 이상 적층 3D NAND 메모리에도 시스템이 핵심적.
8. 어플라이드 머티리얼즈(Applied Materials): 칩 제조의 엔진
설립 1967
핵심 제품: 반도체 제조 장비, 증착 시스템
연매출: 283억 달러 이상
경쟁 우위: 높은 전환 비용
어플라이드 머티리얼즈는 전 세계 팹을 구동하는 첨단 장비를 만듭니다—칩 생산 체인 전체를 가능케 하는 도구들입니다.
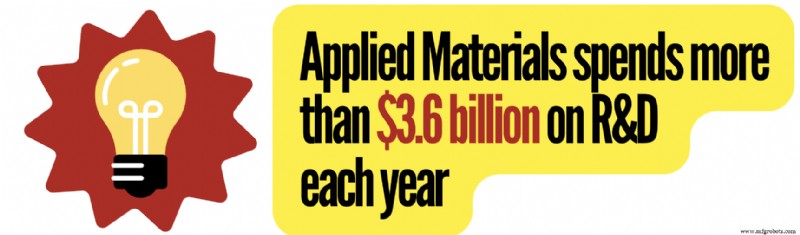
재무적으로 283.6억 달러 매출, 78.3억 달러 순이익, 49% 총이익률로 전문 도구의 높은 가치 반영.
핵심 통찰: 게이트올어라운드 트랜지스터와 첨단 DRAM 스케일링에 막대 투자, 57,700개 특허 보유, 45% 활성. [6]
7. 마이크론 테크놀로지(Micron Technology): 메모리의 심장
설립 1978
핵심 제품: DRAM, NAND 플래시, 고대역폭 메모리
연매출: 373억 달러 이상
경쟁 우위: 장기 공급 계약
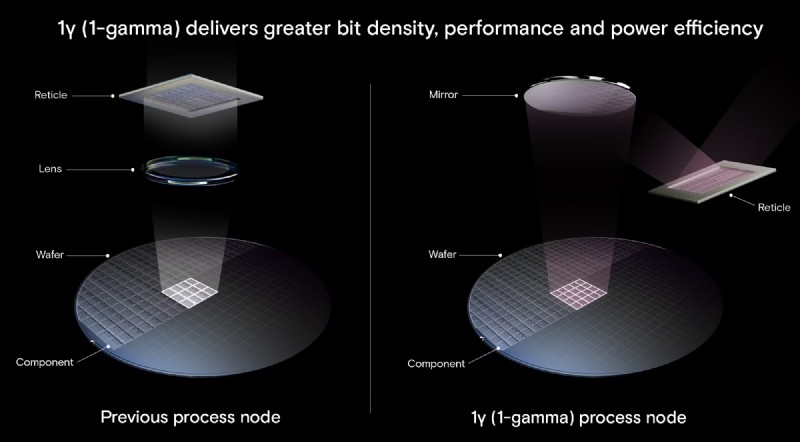
마이크론은 DRAM과 NAND 메모리를 모두 생산하는 유일한 주요 미국 제조사입니다. AI 워크로드로 메모리가 상품에서 전략적 동력으로 격상되며 고대역폭 메모리와 대용량 DRAM 수요 급증.
마이크론의 1-감마 DRAM과 200단 3D NAND가 이 급증의 최전선에 있습니다.
핵심 통찰: 매출 77% DRAM, 23% NAND 플래시. [7]
6. 텍사스 인스트루먼츠(Texas Instruments): 일상 전자제품의 조용한 리더
설립 1930 (지오피지컬 서비스로 시작)
핵심 제품: 아날로그 IC, 임베디드 프로세서
연매출: 176억 달러 이상
경쟁 우위: 아날로그 반도체 독보적 지위
TI 아날로그 부문은 1,100억 달러 가치로 2034년까지 연평균 ~6% 성장 전망. 스마트폰, 전력 시스템, 자동차, 산업 로봇 등 수천억 개 기기 공급으로 현대 전자제품의 중추.
긴 제품 수명주기(10~20년 이상)로 예측 가능하고 안정적 수익 흐름 창출.
핵심 통찰: 총이익률 58% 근접, 아날로그 매출이 전체 80% 이상 차지.
5. 어드밴스드 마이크로 디바이시스(AMD): 고성능 컴퓨팅 재정의
설립 1969
핵심 제품: 라이젠, EPYC, 라데온, 인스팅트 AI 가속기
연매출: 374.7억 달러 이상
경쟁 우위: EPYC CPU로 데이터센터 성장
AMD는 약자에서 CPU, GPU, AI 가속기 주요 플레이어로 도약했습니다. EPYC 서버 CPU와 인스팅트 GPU가 AI와 데이터센터 워크로드 핵심.
핵심 통찰: 2026 회계연도 데이터센터 부문 전년 대비 57% 성장, EPYC와 인스팅트 수요 견인. [9]
4. 퀄컴(Qualcomm): 무선 연결의 제왕
설립 1985
핵심 제품: 스냅드래곤 SoC, 5G 모뎀, RF 시스템
연매출: 444억 달러 이상
경쟁 우위: 비교 불가 무선 특허 포트폴리오
퀄컴은 스냅드래곤 프로세서로 글로벌 스마트폰 생태계를 구동하며 SoC 출하량 ~25%, 하이엔드 안드로이드 70% 이상 점유. 칩 제조와 특허 라이선싱 하이브리드 모델로 고수익 구조 창출.
폰을 넘어 자동차와 IoT로 급속 확장, 분기별 자동차 매출 10억 달러 돌파, 연 20% 이상 성장 목표.
3. 브로드컴(Broadcom): 글로벌 데이터 인프라의 백본
설립 1961
핵심 제품: 맞춤형 AI 가속기, 네트워킹 칩
연매출: 682억 달러 이상
경쟁 우위: 맞춤형 AI 칩 리더십
브로드컴은 네트워킹, 맞춤형 실리콘, 인프라 소프트웨어에서 탁월합니다. 구글, 메타 등 맞춤형 AI 칩으로 대규모 맞춤 성능 구현.
2025 회계연도 매출 전년 대비 24% 증가, 269억 달러 프리캐시플로우 창출. 매출 57% 반도체, 43% 인프라 소프트웨어.
AI 매출 2025년 200억 달러, 전년 대비 ~65% 성장. 2027년까지 AI 칩 매출 1,000억 달러 돌파, 6대 주요 고객사에 10GW 맞춤형 가속기 배치 목표. [10]
2. 인텔(Intel): 재탄생하는 레거시 칩 거인
설립 1968
핵심 제품: CPU, AI 가속기, FPGA
연매출: 528억 달러 이상
경쟁 우위: 통합 제조(IDM)
인텔은 최초 상용 CPU를 개척하고 수십 년간 무어의 법칙을 이끌었습니다. PC와 서버 CPU 리더로 델, HP, 레노버 등 OEM에 공급.
자체 설계·제조 IDM 모델로 차별화. 최근 파운드리 서비스(인텔 파운드리)와 인텔 18A 등 첨단 노드, AI와 에지 컴퓨팅 확장에 집중.
핵심 통찰: 연간 R&D 지출 138억 달러, 자본 지출 146억 달러 이상으로 제조 리더십 재건. [11]
1. 엔비디아(NVIDIA): AI 혁명의 중심
설립 1993
핵심 제품: GPU, 데이터센터 시스템, AI 소프트웨어 플랫폼
연매출: 2,150억 달러 이상
경쟁 우위: CUDA 생태계
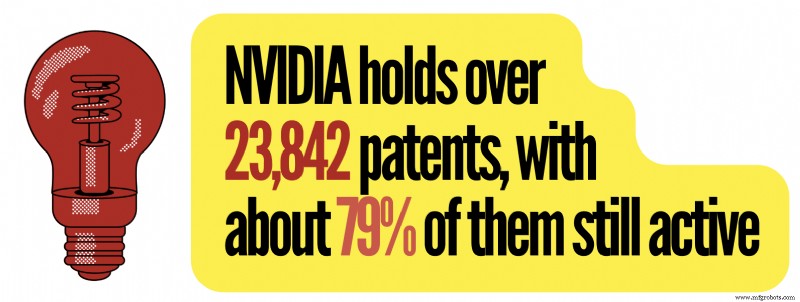
엔비디아는 게임 그래픽 선구자에서 지배적 AI 컴퓨팅 제공업체로 변모했습니다. ChatGPT, 자율주행, 로보틱스, 클라우드 서비스를 구동합니다. 누적 AI 매출 기회 최대 1조 달러 전망.
GPU가 세계 TOP 500 슈퍼컴퓨터 75% 점유, 과학·엔터프라이즈 컴퓨팅 리더십 입증.
독점 소프트웨어 스택 CUDA가 개발자 전환 비용 크게 만들어 엔비디아 시장 지배력 공고히 함.
핵심 통찰: 엔비디아는 디스크리트 GPU 시장 ~92%, AI 가속기 시장 ~80% 장악. [13]
더 읽어보기
- 일본 선도 반도체 기업 14곳
- 중국 주요 반도체 기업 16곳
- 새로운 컴퓨팅 패러다임 제시하는 양자 프로세서 15곳
인용 출처 및 추가 참고자료
- CHIPS and Science Act가 AI에 의미하는 것, 스탠퍼드 대학
- 마벨, AI 주도 데이터센터 붐으로 2028 회계연도 강력한 매출 전망, 로이터
- 아날로그 디바이시스, DAO 동료 중 가장 강한 성장 전망, 시킹 알파
- 2025 회계연도 4분기 및 연간 재무 결과, 아날로그 디바이시스
- 가용성 & 노후화 대응하며 혁신 촉진, 컨버지
- 어플라이드 머티리얼즈 특허 및 통계, 그레이비
- AI 메모리 매진으로 가격 전례 없는 급등, CNBC
- 차세대 기술 형성하는 아날로그 반도체 시장 혁신, 프리서던스 리서치
- 최신 실적 어닝비트 후 AMD 밸류에이션 프리미엄 다르게 봐야, 인베스팅닷컴
- 브로드컴 2025년 4분기 실적 콜 하이라이트, 야후 파이낸스
- 인텔 파운드리 공정 기술 최신 발전, 인텔
- 세계 최고 속도 슈퍼컴퓨터 23대, 랭크레드
- 엔비디아 GPU 시장 92% 장악, 카본 크레딧



