2026년 우주 경제를 이끄는 13대 로켓 기업: 스페이스X부터 CASC까지
글로벌 로켓 산업은 틈새 정부 통제 영역에서 현대 경제에서 가장 치열하게 경쟁하고 자본 집약적인 부문 중 하나로 탈바꿈했습니다. 변화는 숫자로 확인됩니다: 2025년 전 세계 궤도 발사 324회로 2024년 259회 대비 25% 급증. 이 급증은 위성 수요 폭증—연간 4,500기 이상 발사로 브로드밴드 인터넷, 지구 관측, 국가 방위용 거대 컨스텔레이션 구축—에 기인합니다.
발사 서비스 시장은 2026년 240억 달러에서 2035년 705억 달러로 11.5% CAGR 성장 전망. 표면 아래 로켓 엔진 시장만 2034년 230억 달러, 소형 발사 부문 45억 달러 도달 예상. 아래 기업들은 단순한 발사체 제작을 넘어 뉴 스페이스 이코노미의 물류 백본을 구축하고 있습니다.
13. 파이어플라이 에어로스페이스(Firefly Aerospace): 민첩한 달·소형 발사 도전자
설립: 2017 | 본사: 미국 텍사스 | 주요 기체: 알파(Alpha), 일트라(Elytra), 블루 고스트(Blue Ghost)
파이어플라이는 알파로 틈새를 공략했습니다. 2단 소형 발사체로 약 1,000kg을 LEO에 올리는데 발사비 약 1,500만 달러—마이크로 런처와 중형 발사체 사이 공백을 메웁니다. 24~27시간 내 발사 가능한 '전술적 대응' 능력 입증으로 미 우주군 계약 핵심 지표 충족.
발사체를 넘어 풀스펙트럼 우주 물류 제공자로 진화 중. 블루 고스트 달 착륙선 달 착륙 성공, 일트라 궤도 이송선으로 우주 내 기동·호스팅 서비스 제공. 고부가 정부·상업 계약 확보. 알파는 7회 비행, 성공과 이상 혼재로 빠른 반복 데이터 축적.
12. 갤럭틱 에너지(Galactic Energy): 중국 최고속 성장 민간 발사체
설립: 2018 | 본사: 중국 베이징 | 주요 기체: 세레스-1(Ceres-1), 팔라스-1(Pallas-1)
갤럭틱 에너지는 민간 자본 기반 중국 신생 발사 기업의 새 물결을 상징합니다. 주력 4단 고체연료 세레스-1은 LEO ~400kg 탑재, 23회 비행 21회 성공(~91% 신뢰도). 해상 발사 능력으로 궤도 유연성, 발사장 혼잡 완화, 대응성 향상.
이미 세레스-1 상업 임무 20회 이상으로 85기 이상 위성 배치. 향후 부분 재사용 케로신-액체산소 팔라스-1은 LEO 8,000kg(멀티코어 변형 시 17.5톤) 목표로 중형 시장 진입.
11. 랜드스페이스(LandSpace): 중국 메탄 추진 개척자
설립: 2015 | 본사: 중국 베이징 | 주요 기체: 주커-2(Zhuque-2), 주커-3(Zhuque-3)
랜드스페이스는 2023년 주커-2로 세계 최초 메탄-액체산소(메탈록스) 로켓 궤도 진입 역사 작성. 메탄의 깨끗한 연소, 재사용성, 성능 우위로 차세대 기체 추진제 낙점. 주커-2는 LEO 6,000kg, SSO 4,000kg으로 중형 주력기 역할.
후속 주커-3은 스테인리스강 부분 재사용 로켓으로 LEO 21톤 목표, 1단 20회 재사용 설계. 2025년 궤도 데뷔 성공으로 중국 재사용 발사 분야 본격 진입, 갤럭틱 에너지, i-스페이스 등 국내 경쟁사와 스페이스X, 로켓랩 등 글로벌 리더와 직접 경쟁.
10. 렐러티비티 스페이스(Relativity Space): 3D 프린팅 로켓 개척자
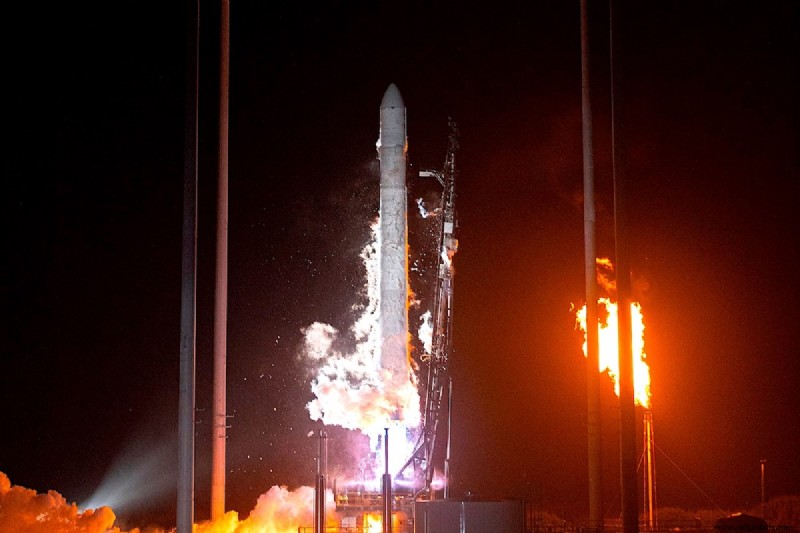
설립: 2015 | 본사: 미국 캘리포니아 | 주요 기체: 테란 1(Terran 1), 테란 R(Terran R)
렐러티비티는 급진적 제조 테제에 베팅합니다: 로켓을 소프트웨어처럼—빠르게, 반복적으로, 극도로 자동화되게 제작. 독자 '스타게이트(Stargate)' 3D 프린터로 부품 수 100분의 1, 60일 미만 제작. 첫 로켓 테란 1은 질량 기준 85% 3D 프린팅. 2023년 처녀 비행으로 제조 접근법 검증했으나 2단 이상으로 궤도 진입 실패.
부분 재사용 LEO 23,500kg 중대형 테란 R로 피벗. 18억 달러 이상 발사 계약 확보로 적층 제조 강점을 장기 비용·일정 차별화 요소로 포지셔닝.
9. 미쓰비시 중공업(MHI): 일본 정밀 발사의 버팀목
설립: 1884 | 본사: 일본 도쿄 | 주요 기체: H-IIA, H-IIB, H3
MHI는 JAXA와 H-IIA, H-IIB, 신형 H3로 일본 주권 발사 능력의 산업 기반. H-IIA는 50회 중 49회 성공(98% 신뢰도)으로 은퇴. H3는 발사비 ~3,500만 달러로 절반 감축하며 신뢰도 유지, 연 8~10회 목표.
역사적으로 54회 성공 2회 실패, 연간 발사 빈도 3~5회로 소폭. H3 운영 성숙도는 일본 독립 우주 접근과 상업 경쟁력에 필수적.
8. 블루 오리진(Blue Origin): 인프라 우선 중대형 도전자
설립: 2000 | 본사: 미국 워싱턴 | 주요 기체: 뉴 셰퍼드(New Shepard), 뉴 글렌(New Glenn)
블루 오리진은 발사 빈도보다 장기 인프라 우선 철학. 뉴 셰퍼드로 다수 아궤도 관광·연구 비행, 전략적 핵심은 뉴 글렌: 7개 BE-4 메탈록스 엔진, 재사용 1단으로 LEO 45,000kg 중대형. BE-4는 ULA 불칸(Vulcan)에도 탑재돼 독자적 공급망 지렛대 확보.
2026년 랜드마크: 뉴 글렌 부스터 회수·재사용 성공으로 재사용 중대형 클럽 공식 진입, '그라다팀 페로시테르(단계적으로, 맹렬하게)' 개발 접근법 검증.
7. 로켓랩(Rocket Lab): 스몰샛 전문가에서 중형으로 확장
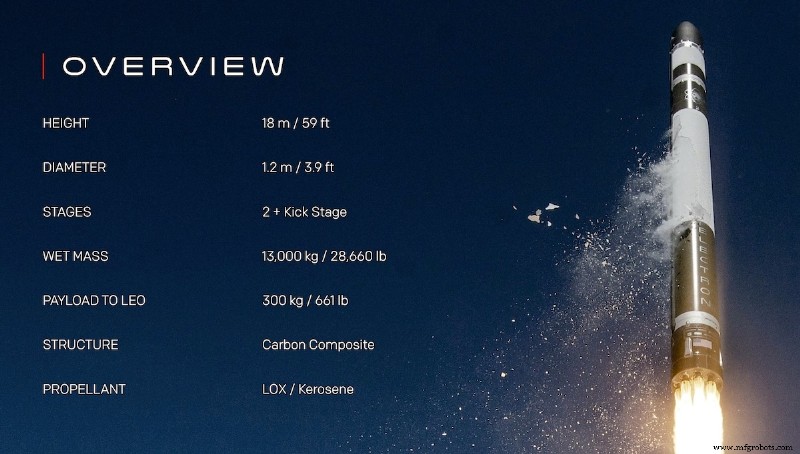
설립: 2006 | 본사: 미국 캘리포니아 | 주요 기체: 일렉트론(Electron), 뉴트론(Neutron)
로켓랩은 러더포드 엔진—세계 최초 3D 프린팅 전기 펌프 공급 궤도 엔진—포함 대부분 컴포넌트 수직 통합. 일렉트론은 LEO 300kg 전용 스몰샛 런처로 85회 이상 비행. 2025년 기록적 21회 발사(전부 성공)로 스페이스X 다음 미국 2위 발사사업자.
재무적으로 2025년 매출 6.02억 달러(전년 대비 38%↑), 18.5억 달러 수주잔고. 카본 복합소재 뉴트론(LEO 13,000kg, 아르키메데스 엔진)으로 급성장 중형 컨스텔레이션 배치 시장 공략, 검증된 고빈도 운영 활용.
6. 이스로(ISRO): 초저비용 혁신 벤치마크
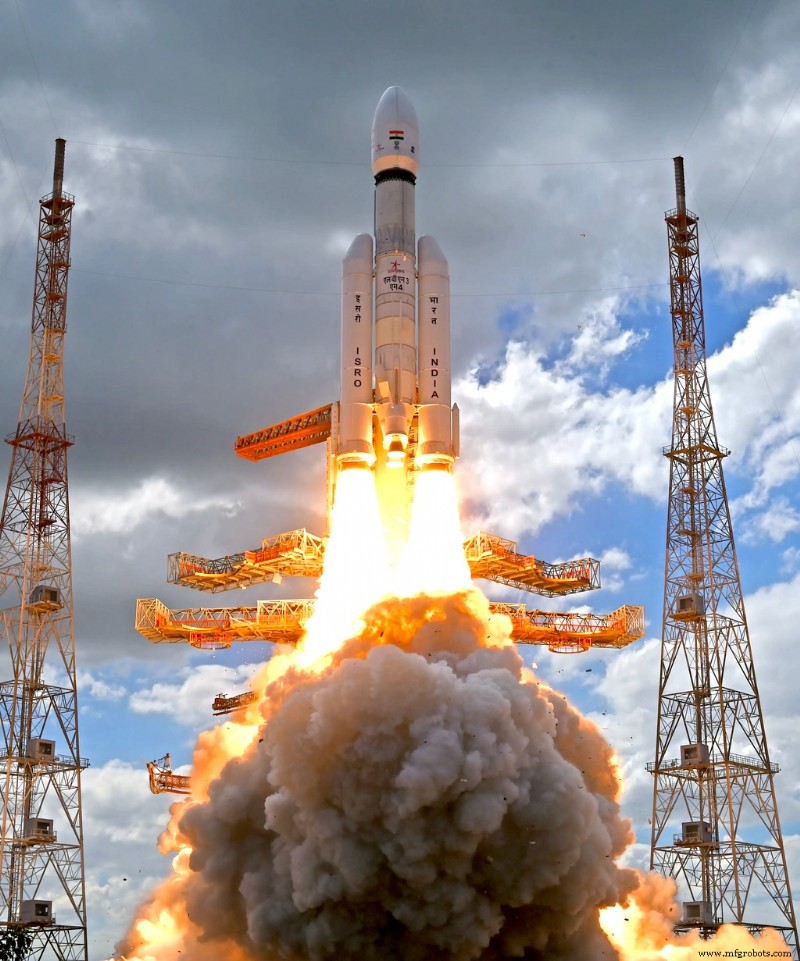
설립: 1969 | 본사: 인도 카르나타카 | 주요 기체: PSLV, GSLV, LVM3
인도우주연구기구(ISRO)는 비용 효율적 신뢰성 우주 접근의 글로벌 표준. 3기체 함대—PSLV(주력), GSLV(중형), LVM3(대형)—로 100회 이상 발사, 130회 이상 우주선 임무. 단일 임무 최다 위성 배치 세계 기록(PSLV-C37 104기), 34개국 430기 이상 외국 위성 발사.
신규 상업 조직(뉴스페이스 인디아 리미티드)과 차기 재사용 발사체(RLV) 시연으로 순수 정부 운영자에서 경쟁적 상업 플레이어로 전환하며 독보적 비용 규율 유지.
5. 노스롭 그루만(Northrop Grumman): 방산 통합 고체추진 리더
설립: 1994 | 본사: 미국 버지니아 | 주요 기체: 안타레스(Antares), 미노타우르(Minotaur) 패밀리
노스롭 그루만은 고체 로켓 모터 기술 지배—고신뢰성, 신속 발사 준비, 운영 단순성. 안타레스 중형(LEO 8,000kg) NASA ISS 화물 임무 수행. 미노타우르 패밀리는 퇴역 ICBM 기반으로 미군 신속 대응 발사 능력 제공; 미노타우르 I 13/13, 미노타우르 IV 9/9 성공.
SLS 부스터와 GBSD 센티넬 프로그램 주계약자로 노스롭 추진 부문이 미 전략 억제와 심우주 탐사 동시 뒷받침.
4. 아리안스페이스(Arianespace): 유럽의 전략적 우주 관문
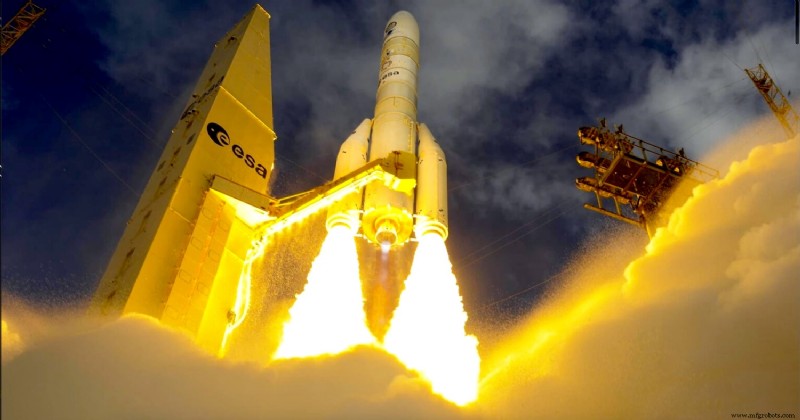
설립: 1980 | 본사: 프랑스 파리 | 주요 기체: 베가(Vega), 아리안 6(Ariane 6)
세계 최초 상업 발사 서비스 제공자로 유럽 독립 우주 접근 보장—순수 상업 계산이 아닌 전략적 필수. 355회 이상 발사, 150개 이상 고객사 1,100기 이상 위성 배치. 매니페스트는 통신, 지구관측, 갈릴레오 항법, 방산 아우름.
신형 아리안 6(LEO 21,000kg) 연 8~10회 목표. 아마존 프로젝트 카이퍼(Kuiper) 컨스텔레이션 대량 계약으로 상업 기반 고정, 유럽 정부 기관 페이로드와 함께.
3. 유나이티드 론치 얼라이언스(ULA): 국가 안보 위한 신뢰성 벤치마크
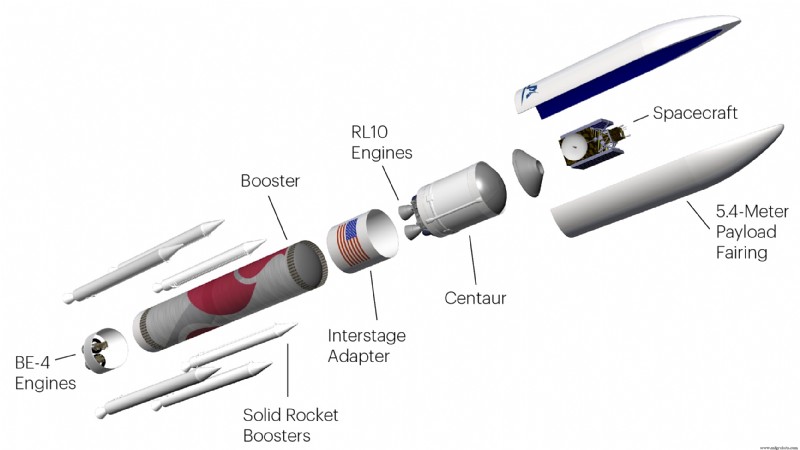
설립: 2006 | 본사: 미국 텍사스 | 주요 기체: 아틀라스 V(Atlas V), 불칸 센타우르(Vulcan Centaur)
보잉-록히드마틴 합작사로 미 우주군, NRO, NASA에 150회 이상 연속 성공 임무. 문화는 발사 빈도나 비용보다 임무 보장 최우선. 아틀라스 계보 600회 이상 발사 유산. 신형 불칸 센타우르는 블루 오리진 BE-4 엔진으로 비용 절감하며 신뢰도 유지, 러시아 RD-180 엔진 의존 종식.
ULA 2025년 6회 발사, 불칸 생산 확대되며 증가 전망. 독보적 가치 제안은 '가장 중요한 국가 자산에 대한 확실한 우주 접근'.
2. CASC: 중국 국가 주도의 발사 머신
설립: 1999 | 본사: 중국 베이징 | 주요 기체: 창정 1~12(Long March) 패밀리
중국항천과기집단공사(CASC)는 국가 우주 프로그램 주계약자로 설계, 제조, 발사 운영 총괄. 창정 패밀리 600회 이상 비행, 톈궁 우주정거장, 베이더우 항법, 달·화성 임무, 성장하는 상업 매니페스트 지원.
직접 국가 자금과 다년 계획 지평으로 분기 실적 압박 없이 메가 프로젝트 추구. 2025년 73회 발사(창정 69회), 5일당 1회꼴로 스페이스X 다음 세계 2위.
1. 스페이스X(SpaceX): 재사용성 왕, 산업 재정의
설립: 2002 | 본사: 미국 텍사스 | 주요 기체: 팰컨 9(Falcon 9), 팰컨 헤비(Falcon Heavy), 스타십(Starship)
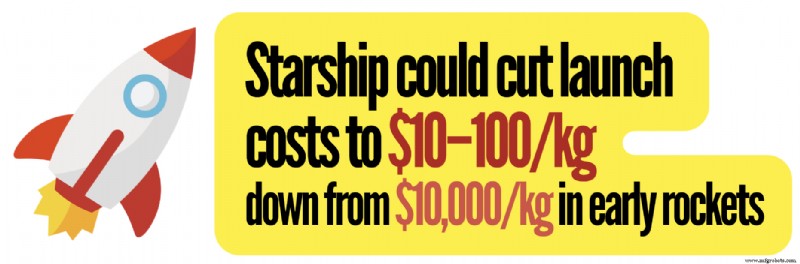
스페이스X는 산업 경제학을 뒤집었습니다. 저빈도 소모성 발사에서 고빈도 재사용 운영으로. 2025년 170회 임무(팰컨 9 165회, 스타십 5회)로 미국 궤도 발사 ~85% 점유. 팰컨 9 블록 5는 수백 회 비행 중 ~99.7% 성공, 부스터 루틴 15회 이상 재비행.
엔드투엔드 수직 통합—설계, 제조, 시험, 발사, 스타링크 위성 생산—으로 발사 매출이 스타십 개발 자금, 스타십이 스타링크 배치 비용 낮추는 플라이휠 창출. 1.7조 달러 밸류에이션 목표 IPO 소문은 스페이스X가 단순 발사 기업 넘어 궤도 경제 플랫폼임을 시장이 확신함을 보여줍니다.
추가 읽기
- 세계 주요 항공우주 기업 14곳
- 로켓 5대 핵심 구성요소 [해설]
- 추진 방식별 로켓 7가지 유형 | 용도 기준
출처 & 참고자료
- 2025년 궤도 발사, 스페이스스탯(SpaceStats)
- 2025년 기록적 우주 물체 발사, 아워 월드 인 데이터
- 우주 발사 서비스 시장 규모·트렌드 분석, 프리서던스 리서치
- 로켓 엔진 시장 규모·산업 분석, 포춘 비즈니스 인사이츠
- 갤럭틱 에너지, 해상 선박서 4기 위성 궤도 진입, 스페이스닷컴
- 렐러티비티 스페이스, 첫 3D 프린팅 로켓 발사, 포브스
- 일본, 신형 H3 로켓으로 수익성 발사 사업 구축, AP 뉴스
- 블루 오리진, 거대 뉴 글렌 로켓 최초 재사용, 스페이스닷컴
- 재무 결과 상세, 로켓랩
- 아리안스페이스, 아마존과 전례 없는 계약, 아리안스페이스
- 중국, 창정 로켓 600회 발사 달성, 글로벌 타임즈
- 스페이스X, 검증 안 된 AI 우주 데이터센터 상업적 비가능성 시사, 로이터



