북미 및 유럽의 적층 제조 현황: 3D 프린팅 도입 현황 분석
'전 세계 AM' 시리즈 2부를 확인하세요. 아시아 태평양 지역의 3D 프린팅 도입 현황을 다룹니다.
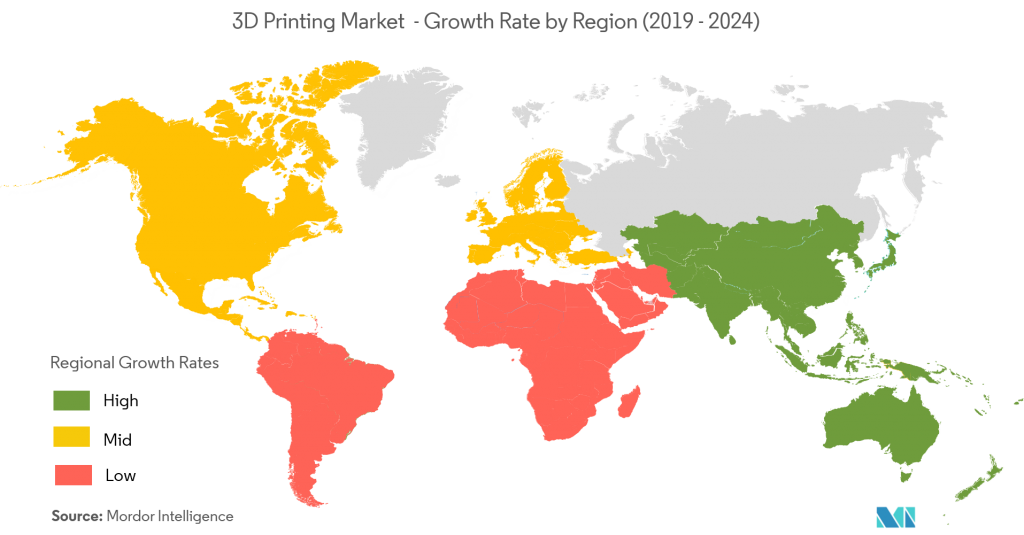
북미와 유럽은 여전히 적층 제조(AM) 시장을 주도하며, 산업용 3D 프린팅 기업과 특허의 최대 비중을 차지합니다. 그러나 아시아의 급속한 성장이 이 지역의 주도권을 위협하고 있습니다.
이 두 지역에서 3D 프린팅 산업은 어떻게 진화하고 있으며, 경쟁력을 유지하기 위한 전략은 무엇일까요?
북미 지역의 3D 프린팅 도입 현황
2019년 Wohlers Report에 따르면 북미는 전 세계 산업용 시스템 설치 대수의 35%를 차지하며 AM 시장을 선도하고 있습니다.
미국이 핵심 동력으로, 업계 선도 기업, 스타트업, 다량의 특허를 아우르는 견고한 생태계를 갖추고 있습니다. EY 보고서에 따르면 전 세계 AM 기업의 29%가 미국에 본사를 두고 있으며, 3D Systems, Stratasys 같은 기존 강자부터 Carbon, Desktop Metal, Formlabs 같은 유니콘 기업, 그리고 GE, HP처럼 AM을 도입한 전통 제조 대기업까지 포진해 있습니다.
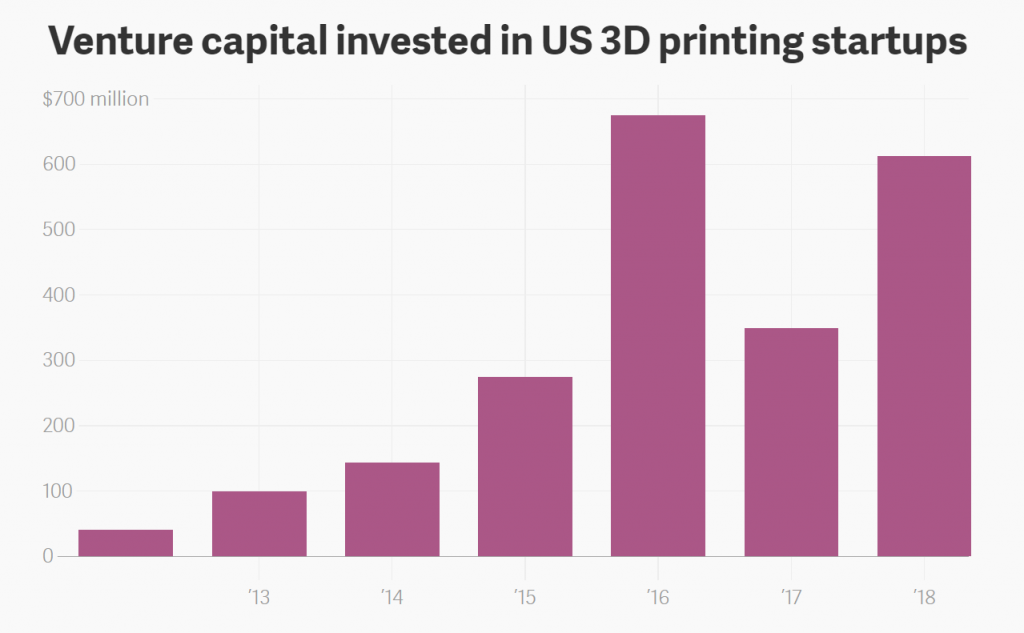
미국 스타트업들은 2018년 상반기에만 6억 달러 이상의 벤처 투자를 유치했는데, 이는 2012~2015년 전체 투자액을 넘어서는 수치로, 이 지역의 기업가적 모멘텀을 보여줍니다.
미국 정부의 AM 산업화 지원 역할
민간 투자가 혁신의 대부분을 견인하지만, 연방 정부도 2012년 국가 적층 제조 혁신 연구소(NAMII) 설립(이후 America Makes로 재브랜딩) 등 핵심 이니셔티브를 출범시켰습니다. 현재 America Makes는 88개의 R&D 프로젝트를 조정하며 첨단 제조 혁신의 허브 역할을 합니다.
ANSI와의 협력을 통해 최초의 AM 표준화 로드맵을 수립했으며, 이는 기존 표준과 공백, 신규 개발 우선순위 영역을 식별하는 프레임워크입니다. 이 로드맵은 표준 조화, 진입 장벽 완화, 산업 전반의 도입 가속화를 돕습니다.
미국이 경쟁력을 잃고 있는가?
주도권에도 불구하고 미국은 한국, 영국, 독일의 추격을 받고 있습니다. A.T. Kearney에 따르면 미국은 통합된 국가 AM 전략이 부재하며, 2017년 정부 지원 수준이 세계 평균보다 낮았습니다. 2018년 백악관의 첨단 제조 전략이 AM을 구체적으로 다루지 않았지만, 최근 국방 관련 자금(공군의 3D 프린트 로켓 엔진 600만 달러, 2018년 기술 혁신 예산 132억 달러)은 표적화된 지원을 보여줍니다.
민간 기업이 AM 성장을 견인
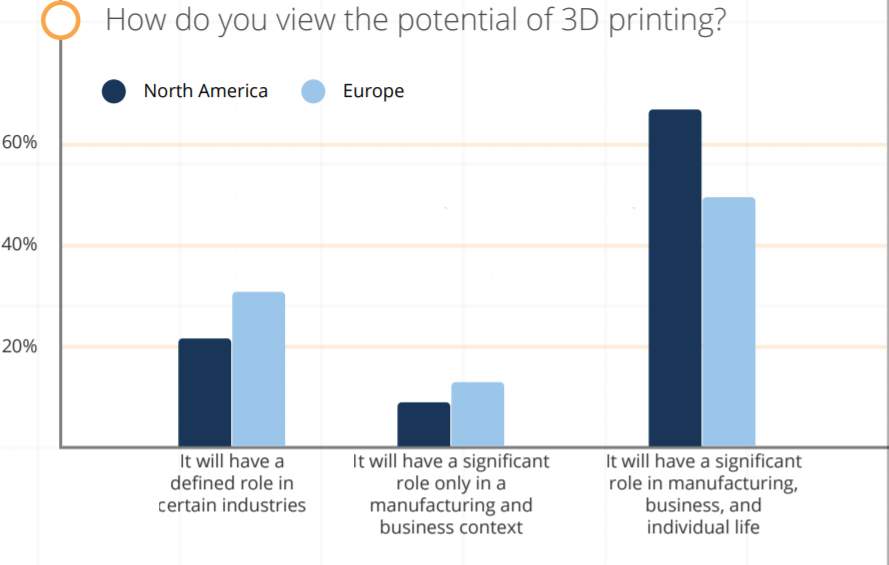
2019년까지 미국 기업의 절반 이상이 3D 프린팅을 도입했고, 22%가 향후 도입을 계획 중입니다. 항공우주, 산업재, 의료, 자동차 부문(포드의 첨단 제조 센터 4,500만 달러 투자, GM 등)이 주요 도입처입니다. 2019년 Sculpteo 조사에 따르면 북미 기업들은 AM 투자를 최소 50% 이상 확대할 계획입니다.
주도권을 유지하려면 미국 정책 입안자들이 인력 개발, 교육, 인센티브 프로그램을 확대해 상업적 도입을 폭넓게 장려해야 합니다.
유럽 지역의 3D 프린팅 도입 현황
EY에 따르면 유럽은 전 세계 AM 기업의 55%가 본사를 둔 제2의 시장입니다. EOS, Renishaw, SLM Solutions, Ultimaker, Photocentric 같은 선도 제조사들이 포진해 있습니다.
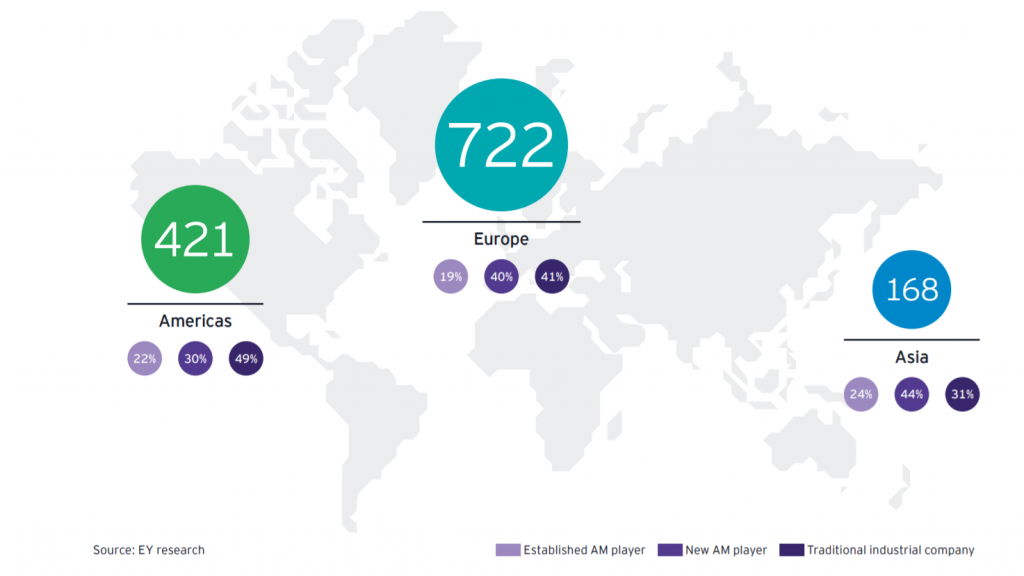
독일, 영국, 이탈리아, 프랑스 등 서유럽 국가들이 AM 개발을 주도합니다. IDC 조사에 따르면 이 국가들은 특히 항공우주와 의료 분야에서 최종 부품용 AM 도입을 선도합니다. 여러 국가가 인더스트리 4.0 계획에 국가 AM 전략을 통합했습니다.
러시아 등 동유럽은 상당한 잠재력에도 불구하고 R&D와 산업 배치는 뒤처져 있습니다. 러시아도 AM 기술 개발을 추진 중이나 실제 제조 도입은 제한적입니다.
CECIMO 2018 보고서에 따르면 숙련 인력 부족이 최대 장벽으로, 응답자의 52%가 유능한 AM 인력 채용의 어려움을 꼽았습니다. 주요 전문성 격차는 품질 보증, 테스트, 규제 준수로, 양산에 필수적인 영역입니다.
국가 집중 조명: 독일
EU의 제조 강국인 독일은 2011년 '인더스트리 4.0' 이니셔티브를 출범하며 AM을 핵심 기술로 포함했습니다. 프라운호퍼 연구소 주도로 148개 연구 기관이 혁신을 이끕니다. 프라운호퍼의 FutureAM 프로젝트(2017)는 첨단 기술로 금속 AM을 확장하는 것을 목표로 하며, 최근 L-PBF용 신규 광학 시스템으로 기존 대비 최대 10배 빠른 대형 금속 부품 생산 성과를 냈습니다.
VDMA 내 적층 제조 협회가 150개 회원사(공급업체, 소프트웨어, 소재, 최종 사용자)와 함께 산업화를 지원하며, 소재 물류, 환경·안전 표준, 데이터 처리, 공정 표준화를 로드맵으로 삼습니다.
독일 교육연구부 지원의 지멘스 3개년 IDEA 프로젝트는 디지털 트윈과 AM 통합으로 산업 배치를 강화합니다.
VDI 조사(560개 독일 기업)에서는 13%만이 AM으로 완제품을 생산하지만, 3분의 1은 생산 공정에 AM 부품을 활용 중으로 긍정적 추세입니다. 자동차 부문이 핵심 성장 동력으로, BMW의 IDAM 프로젝트는 연간 5만 개 부품을 AM으로 양산하는 것을 목표로 합니다.
국가 집중 조명: 영국
영국은 독일 다음으로 유럽 2위의 AM 연구·응용 강국입니다. 2017년 산업 전략은 영국을 톱 AM 플레이어로 끌어올릴 명확한 경로를 제시합니다.
노팅엄, 셰필드, 케임브리지 대학이 연구 거점이며, 2015년 개소한 제조 기술 센터에 국가 AM 시설이 있습니다.
하지만 상업적 도입은 아직 고르지 않습니다. Bowman International, Renishaw 같은 기업이 특정 부품에 AM을 활용하지만, 대다수 영국 제조사는 기술을 완전히 수용하지 못했습니다. 장벽으로는 인력 부족, 정부의 제한적 이해, 신중한 투자 태도, 파편화된 지원 체계가 꼽힙니다.
탄탄한 지식 기반과 첨단 제조 역량을 갖춘 영국은 정부 차원의 조율된 행동으로 연구를 상용화한다면 AM 공급망을 확대할 수 있습니다.
경쟁력 유지: 북미와 유럽
2019년 북미와 서유럽은 여전히 선두이며, 독일과 미국이 대부분의 AM 발전을 주도합니다. 그러나 브렉시트, 미중 무역 갈등 같은 글로벌 불확실성이 모멘텀을 위협합니다.
EU가 최근 미 통상 회담에서 AM을 우선순위에 올려 비관세 장벽을 없애고 통합 인증 표준을 만들려는 시도는 양 지역 간 AM 솔루션 시장 진입을 용이하게 할 것입니다.
리더십을 지키려면 정책 입안자와 업계가 AM 교육을 강화하고 도입 인센티브를 제공하며, 급성장하는 아시아 시장에 맞설 견고한 생태계를 조성해야 합니다.



