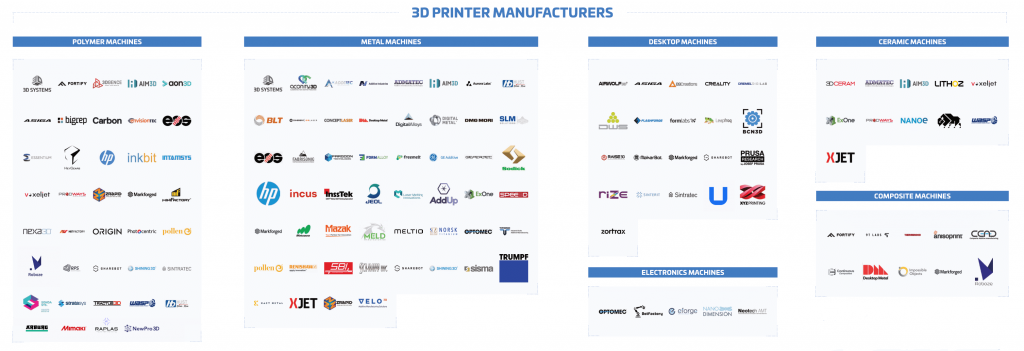
올해 초 AMFG는 2020년 적층 제조 지형 보고서를 발간해 주요 시장 플레이어와 산업을 형성하는 최대 트렌드를 조망했습니다. 오늘부터 각 세그먼트별 심층 분석 시리즈를 시작하며, 첫 순서는 하드웨어입니다.
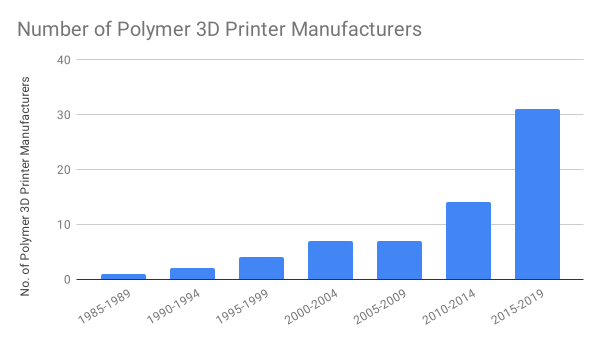
2020년 기준 하드웨어 제조사는 AM 지형의 절반 이상을 차지하며, 상당수가 지난 10년간 업계에 진입했습니다.
신규 기업 유입으로 최근 수년간 3D 프린터는 더 빠르고, 더 신뢰성 높고, 생산 가능하게 급격히 진화했습니다.
아래에서 3D 프린팅 하드웨어 시장을 형성하는 가장 두드러진 발전과 트렌드를 짚어봅니다.
이 시리즈의 다른 기사:
3D 프린팅 소재 시장 진화: 트렌드와 기회
3D 프린팅 소프트웨어: 진정한 디지털 생산 달성
산업용 3D 프린팅 후처리: 알아야 할 핵심 트렌드
금속 3D 프린팅 하드웨어
금속 하드웨어 시장은 3D 프린팅에서 가장 빠르게 성장하는 세그먼트 중 하나입니다. 리서치 기업 CONTEXT는 금속 3D 프린터 출하량이 전년 대비 49% 이상의 유닛 볼륨 성장률을 기록할 것으로 전망합니다.
SmarTech Analysis 최근 보고서에 따르면 금속 AM 하드웨어 세그먼트는 약 40억 달러의 수익 기회를 창출할 것으로 보입니다.
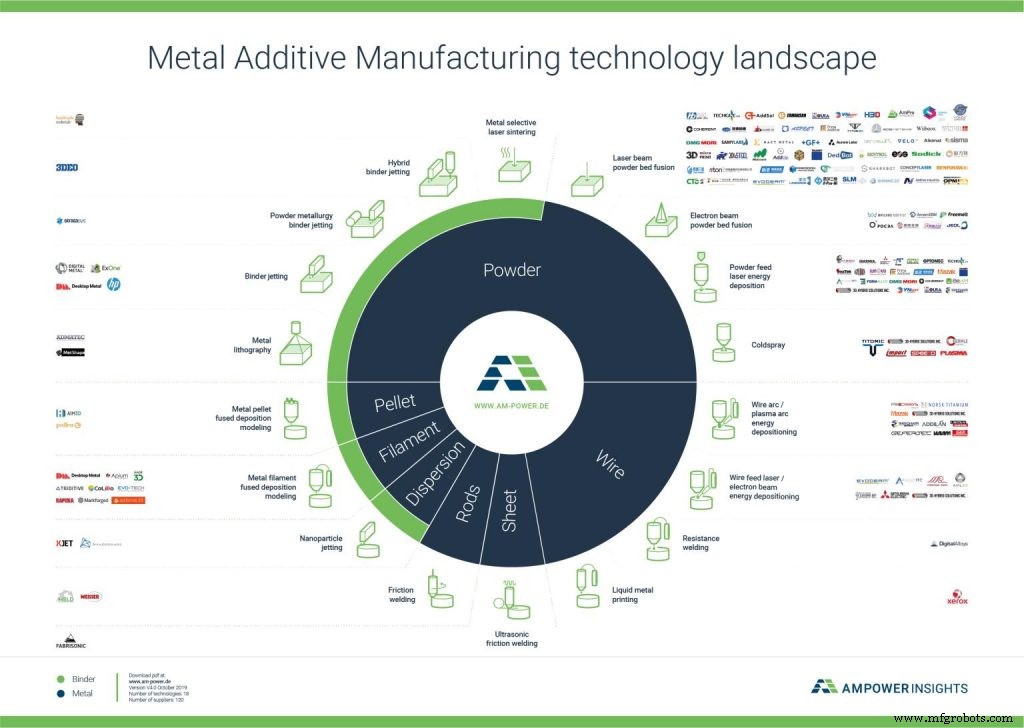
2020년 금속 3D 프린팅 시장은 매우 다양하며, AMPOWER 보고에 따르면 18가지 기술이 이 시장을 형성합니다.
이 중 분말 소결 방식(PBF) 패밀리가 금속 AM에서 가장 큰 비중을 차지하며, 전 세계 금속 AM 시스템 설치의 80%를 점유합니다. PBF 패밀리는 레이저 기반과 전자빔 기반 기술을 아우릅니다.
PBF 하드웨어 시장은 EOS, Renishaw, 3D Systems, SLM Solutions, Trumpf, GE 등 소수 기존 기업이 나눠 갖고 있습니다.
특히 GE는 금속 AM 시장에서 독보적인 다각화 포트폴리오를 보유합니다. 레이저 기반 Concept Laser 프린터 제공 외에 Arcam이 제조하는 전자빔 멜팅(EBM) 장비를 공급하는 극소수 기업 중 하나이며, 금속 바인더 제팅 3D 프린팅도 개발해 일부 얼리 어답터가 이미 채택 중입니다.
금속 3D 프린팅의 초점이 생산 애플리케이션으로 이동함에 따라, 많은 플레이어가 더 빠른 속도와 높은 신뢰성에 대한 수요를 충족하고자 시스템을 진화시키고 있습니다.
이 경쟁의 공통 테마 중 하나는 멀티 레이저 시스템 도입입니다.
여러 레이저(보통 2개 또는 4개)를 사용하면 출력 공정을 최대 4배까지 가속할 수 있습니다. 또한 멀티 레이저 시스템은 생산성이 높아 부품 단가 절감이나 단위 시간당 더 많은 부품 생산이 가능합니다. 여러 부품을 동시에 프린트할 수도 있다고 알려졌습니다.
이러한 시스템을 제공하는 제조사로는 EOS, Concept Laser(GE), SLM Solutions, Renishaw, Additive Industries 등이 있습니다.
기존 강자 밖에서도 PBF 시장에 신규 진입자가 늘고 있으며, 각자 고유한 기술적 접근을 취합니다.
예로 VELO3D는 첨단 리코팅 메커니즘과 하드웨어-소프트웨어 긴밀 통합으로 서포트 구조를 거의 제로에 가깝게 프린트하는 시스템을 개발했습니다.
Aurora Labs도 잠재적 게임 체인저로, 단일 패스에서 여러 층의 파우더를 동시에 프린트하는 금속 시스템을 제공합니다. 이는 출력 속도의 실질적 향상을 의미합니다. 최근 이 회사의 PMP1 3D 프린터가 하루 350kg 출력 속도를 달성했다고 보고했습니다.
금속 바인더 제팅 기술의 부상
또 다른 뚜렷한 트렌드는 금속 바인더 제팅에 대한 새로운 집중입니다. 이 기술은 오래전부터 존재했지만, 최근에야 대량 생산 애플리케이션에 실행 가능한 방법으로 인정받기 시작했습니다. 금속 바인더 제팅 시스템은 일반적으로 PBF 시스템보다 저렴하고 빠릅니다.
최초 금속 바인더 제팅 시스템 제조사인 ExOne은 이제 Digital Metal, Desktop Metal, HP 같은 다수의 신규 경쟁자와 맞서야 합니다.
특히 Desktop Metal과 HP는 바인더 제팅을 특정 애플리케이션에서 전통 제조와 경쟁 가능한 공정으로 만들기 위해 공격적 전략을 펴고 있습니다. 이를 위해 Desktop Metal은 양방향 시스템(양방향 프린팅)을 개발해 최대 12,000 cm³/hr의 고해상도 프린팅을 구현했습니다. 이는 시간당 60kg 이상의 금속 부품 생산에 해당합니다.
반면 HP는 프린팅 시 이루어지는 소결 공정을 더 빠르고 저렴하게 만드는 혁신적 바인더 에이전트를 개발했습니다.
'금속 사출 성형(MIM)에서는 일반적으로 중량 기준 10% 이상의 바인더를 소각해야 합니다. 우리 방식은 1% 미만으로, 한 자릿수 차이만큼 적어 소결이 더 빠르고 저렴하며 훨씬 단순합니다.'라고 HP의 글로벌 금속 총괄 Tim Weber가 AMFG 인터뷰에서 밝혔습니다.
금속 바인더 제팅은 특히 자동차 같은 대량 생산 산업에서 현재 다른 금속 3D 프린팅 기술로는 불가능한 애플리케이션을 열 잠재력이 있습니다. 이 분야의 진화는 계속될 것이며, 주목해야 할 단 하나의 분야입니다.
컴팩트 금속 3D 프린터: 성장 잠재력이 큰 새로운 세그먼트
PBF와 금속 바인더 제팅 시스템이 생산 니즈를 겨냥한다면, 컴팩트 금속 3D 프린터는 금속 부품 시제품 제작을 더 저렴하고 쉽게 만드는 새로운 분야로 부상하고 있습니다. SmarTech Analysis 최근 보고서는 컴팩트 산업용 금속 프린터 매출이 2027년까지 10억 달러를 넘어설 것으로 예측합니다.
현재 Markforged와 Desktop Metal이 컴팩트 금속 3D 프린터 개발의 양대 기업입니다.
두 회사 모두 플라스틱 캡슐화 금속 파우더를 사용해 그린 파트를 만들고 이를 퍼니스에서 소결하는 압출 기반 금속 3D 프린터(Markforged Metal X, Desktop Metal Studio System)를 제공합니다. 이 방식은 기존 고가 금속 3D 프린터보다 훨씬 저렴한데, 금속 사출 성형 소재를 사용해 운영 비용이 낮기 때문입니다.
컴팩트 금속 AM 시스템의 경제성과 쉬운 셋업은 시장에서 명확히 호응을 얻고 있습니다. 2019년 1분기 Markforged와 Desktop Metal이 3D 프린터 출하량에서 중심에 섰으며, Desktop Metal이 해당 기간 가장 많은 금속 3D 프린터를 출하했습니다.
이 금속 3D 프린팅 세그먼트는 계속 성장할 것으로 보입니다. 컴팩트 3D 프린터가 합리적인 금속 시제품 제작과 제품 개발이라는 완전히 새로운 시장을 열 수 있기 때문입니다. 이는 산업 고객이 금속 AM 탐색에 그 어느 때보다 많은 옵션을 갖게 되었음을 의미합니다.
금속 3D 프린팅의 신뢰성 향상
금속 3D 프린터를 더 발전시키려면 공정에 더 높은 수준의 반복성을 도입해야 합니다. 핵심 해법은 센서와 머신 비전으로 프린터를 구동해 공정 내 모니터링을 가능케 하는 것입니다.
프린터 내부에 설치된 센서와 카메라는 빌드의 여러 측면을 실시간 측정해 빌드 과정을 문서화하고 요건 충족을 보장합니다. 센서에서 얻은 데이터는 전문 소프트웨어로 피드백되어 분석되고 공정 개선 방향을 제시합니다.
이 솔루션을 클로즈드 루프 제어 시스템이라 하며, 금속 3D 프린터의 필수 요건이 되고 있습니다.
클로즈드 루프 시스템을 통한 빌드 공정 제어는 제조사가 일관된 형상, 표면 마감, 물성치를 달성하게 해 품질을 뒷받침합니다.
하지만 클로즈드 루프 시스템이 구현하는 공정 내 품질 관리는 AM 기술에 아직 비교적 새롭고, 제조사 구현에 장벽으로 작용합니다. 2019년 기준 시판 금속 3D 프린터 중 클로즈드 루프 제어 유닛을 탑재한 비율은 극히 일부에 불과합니다.
향후 모든 금속 3D 프린터에 클로즈드 루프 제어 시스템이 탑재되어 빌드 실패 위험을 줄이고 공정 반복성을 크게 높일 것으로 전망됩니다.
폴리머 3D 프린터
금속 3D 프린팅 하드웨어가 급성장하지만, 시스템 대수 기준으로는 폴리머 하드웨어가 여전히 최대 세그먼트입니다. EY 2019 글로벌 3D 프린팅 보고서 설문에서 기업의 72%가 폴리머 AM 시스템을, 49%가 금속 시스템을 사용 중입니다.
덜 복잡한 워크플로와 높은 경제성이 폴리머 3D 프린터를 금속보다 선택하는 두 가지 핵심 요인입니다.
금속 시장과 마찬가지로 폴리머 시장도 FFF(융합 필라멘트 적층), SLA/DLP(광경화성 수지 조형/디지털 라이트 프로세싱), SLS(선택적 레이저 소결), MJF(멀티 제트 퓨전) 등 여러 기술로 나뉘며, 향후 수년 내 상용화될 신기술도 다수 대기 중입니다.
각 기술이 진화 중이며, 기업들은 프로토타이핑과 생산 모두에 신뢰할 수 있는 전문 솔루션 개발을 목표로 합니다.
아마도 가장 인상적인 발전은 SLA/DLP 하드웨어 세그먼트에서 일어나고 있습니다. 이 기술들은 특히 치과와 소비재 산업에서 진정한 생산 솔루션으로 자리잡고 있습니다. 예를 들어 SLA 3D 프린터는 치과용 클리어 얼라이너 몰드 대다수를 생산해 연간 수십만 개 기기를 양산합니다.
다만 몰드를 넘어 해당 기기의 직접 생산을 가능케 하려면 기술이 더 성숙해야 합니다.
설치 기반 최대 하드웨어로는 FFF 3D 프린터가 여전히 1위입니다. Ultimaker, MakerBot 같은 접근성 좋은 데스크톱 FDM 3D 프린터의 인기 덕분입니다.
SLS 3D 프린터의 흥미로운 발전
SLS 3D 프린터 분야에서도 주목할 만한 발전이 있습니다. 벨기에 기업 Aerosint는 두 가지 다른 파우더로 프린트할 수 있는 SLS 시스템을 개발 중입니다. 한 파우더를 저렴한 서포트 소재로 쓸 수 있게 됩니다.
일반적으로 SLS 머신의 미융합 서포트 파우더는 부품 프린팅 소재와 동일하며 고가인 경향이 있습니다. 저렴한 서포트 소재와 부품용 소재를 분리해 쓰는 머신이 나오면 SLS 공정 사용자의 비용을 크게 절감할 수 있습니다.
SLS 3D 프린팅을 재구상할 또 다른 발전은 EOS에서 나왔습니다. 2018년 Formnext에서 EOS는 향후 폴리머 3D 생산을 10배 빠르게 만들 LaserProFusion 시스템을 최초 공개했습니다. 이를 위해 8년 이상 공정용 레이저 기술을 재설계했습니다.
현재 SLS 머신은 하나 또는 몇 개의 CO₂ 레이저를 쓰지만, LaserProFusion은 최대 100만 개의 다이오드 레이저를 사용할 수 있습니다. 이를 통해 고해상도는 물론 훨씬 더 빠른 출력 속도로 부품을 만들 수 있어 사출 성형과 경쟁 가능해집니다.
이 기술은 향후 수년 내 상용화될 예정입니다.
HP Multi Jet Fusion의 급성장
MJF는 2016년 HP가 3D 프린팅 진출을 공식화하며 첫 폴리머 3D 프린터를 출시하면서 시장에 진입했습니다. 그 후 MJF는 가장 빠르게 성장하는 폴리머 3D 프린팅 공정 중 하나가 되었습니다. 2018년 HP MJF 3D 프린터로 1,000만 개 이상의 부품이 생산되었다고 알려졌습니다.
SLS처럼 분말 소결 패밀리에 속하는 MJF는 치수 정밀도와 물성에서 강점이 있어 높은 공차의 부품을 우수한 강도와 유연성으로 프린트할 수 있습니다.
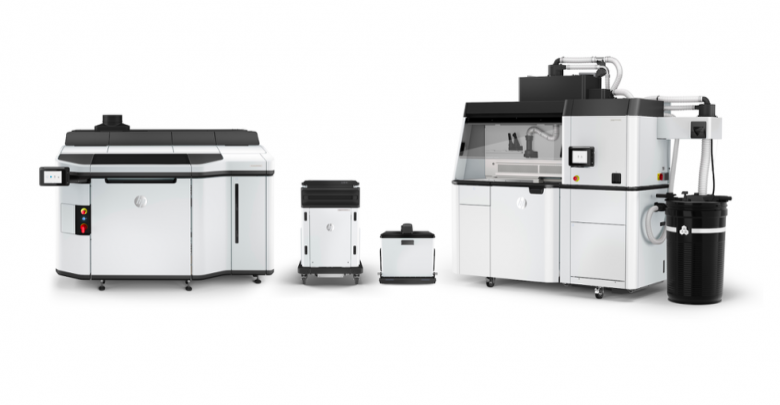
HP는 MJF 기술 발전에 전념하고 있습니다. 작년 Jet Fusion 5200 시리즈를 출시했는데, 이는 기존 MJF 포트폴리오(기능 시제품용 300/500 시리즈, 단기 생산용 4200 시리즈)를 확장해 양산용 솔루션을 추가한 것입니다.
5200 시리즈의 가장 두드러진 특징은 5200 프린터 내부 램프 출력이 업그레이드되었다는 점입니다. 이로써 신규 시스템은 기존 2패스 모드 대신 단일 패스로 파우더를 융합할 수 있게 되었습니다. 그 결과 생산성이 40% 향상되고 고온 소재 3D 프린팅 가능성이 열렸습니다.
전문가용 데스크톱 3D 프린터
데스크톱 3D 프린팅 시장은 하드웨어 부문에서 가장 젊은 시장 중 하나입니다. 2000년대 말 '메이커 운동'의 시작과 함께 등장했습니다. 이 운동은 소비자 3D 프린팅 혁명을 촉발했으나, 소비자 시장의 수요 부족으로 빠르게 붕괴했습니다.
소비자 3D 프린팅 거품이 꺼지며 많은 데스크톱 3D 프린터 기업이 도산했습니다. 하지만 일부는 소비자에서 전문가·엔터프라이즈 시장으로 전환하며 생존했습니다.
이로 인해 Ultimaker, MakerBot, Formlabs 같은 벤더가 진입해 성장하고 번창할 수 있었습니다.
이 전환은 산업용 시스템보다 작고 저렴한 시스템에 대한 수요 증가를 드러냈습니다.
전문 사용자 중심으로 초점을 옮기면서 데스크톱 3D 프린터 벤더는 솔루션을 재정비해야 했습니다. 그 결과 고가 3D 프린터에만 있던 산업용 기능이 도입되었습니다. 예를 들어 열판, 인클로저, 듀얼 익스트루더가 전문가용 FFF 데스크톱 3D 프린터의 필수 요소가 되었습니다. 일반적으로 기업들은 컴팩트한 폼팩터를 유지하면서 시스템을 더 생산적이고 신뢰성 높게 만들려 노력해 왔습니다.
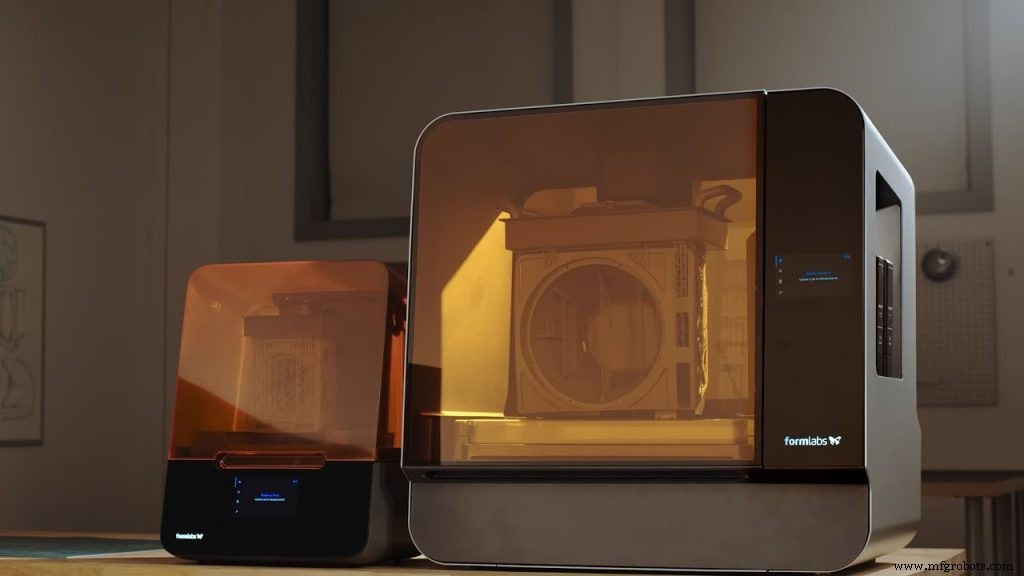
데스크톱 SLA 분야에서는 Formlabs가 선두 기업 중 하나입니다. 세계 최대 데스크톱 SLA 3D 프린터 판매사로 40,000대 이상 판매했다고 주장합니다.
2019년 Formlabs는 Low Force Stereolithography(LFS)라는 신기술을 선보였습니다. 유연한 탱크가 프린팅 중 부품에 가해지는 힘을 줄여 디테일과 표면 마감을 개선한다고 합니다.
첨단 LFS 기술 기반의 신형 Form 3와 Form 3L 3D 프린터는 데스크톱과 산업용 3D 프린팅 간 격차를 좁히는 데 기여하고 있습니다.
세라믹 3D 프린터
2020년 세라믹 3D 프린팅은 폴리머와 금속만큼 확립되지 않았습니다. 기술은 여전히 초기 개발 단계이나 향후 5~6년 내 성숙기에 이를 것으로 예상됩니다.
기술의 신규성으로 세라믹 3D 프린팅 시스템을 제공하는 벤더는 소수에 불과합니다. 3D Systems, ExOne, Prodways, Lithoz, 3DCeram, XJet 등이 있습니다.
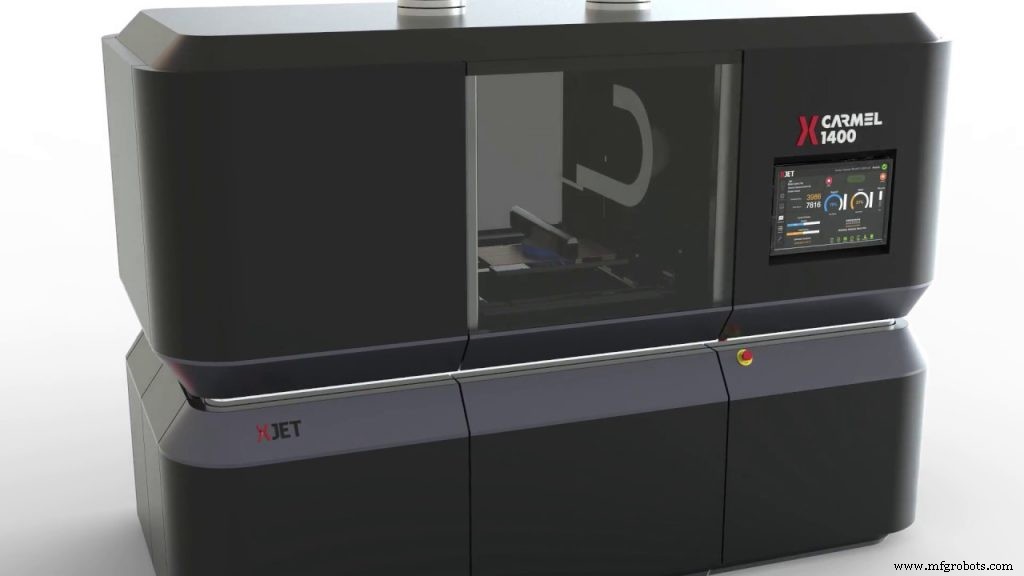
세라믹 3D 프린팅에 특히 변혁적일 수 있는 발전은 XJet의 나노입자 제팅 기술(NPJ) 도입입니다.
2016년 데뷔한 NPJ는 소재 나노입자(세라믹 또는 금속)를 액체 제형에 현탁시킨 후, XJet 시스템의 수천 개 노즐이 빌드 및 서포트 소재인 이 액체 현탁액의 초미세 방울을 수백만 개 분사하는 잉크젯 방식입니다.
XJet 프린터는 프린팅 중 내부 고온(최대 300°C)을 유지합니다. 이는 액체가 증착되면서 연소되도록 돕고 고체 부품을 만듭니다. 다만 프린터에서 나온 부품은 그린 상태이므로 후속 소결로 완전 고체화해야 합니다.
잉크젯 3D 프린팅은 정밀도와 높은 디테일 구현으로 유명합니다. 즉 XJet 시스템은 미세 구멍, 얇은 벽, 복잡한 아치, 날카로운 모서리 등 거의 모든 형상의 완제품 부품을 만들 잠재력이 있습니다.
유방암 신규 치료용 부품, 3D 프린팅 안테나 등 이미 산업 애플리케이션에 XJet 3D 프린터의 적합성이 입증되었습니다.
최근 진전에도 세라믹 3D 프린팅 앞에는 아직 갈 길이 멉니다. 하지만 3D 프린팅 세라믹 부품 수요가 증가함에 따라 세라믹 3D 프린팅은 궁극적으로 제조 산업의 중요하고 수익성 있는 섹션이 될 것입니다.
전자 3D 프린터
세라믹 시장처럼 전자 3D 프린팅 시장도 아직 어리지만 큰 가능성을 품고 있습니다. 현재 전자 3D 프린팅 하드웨어를 제공하는 기업은 소수이며, Nano Dimension과 Optomec이 선두입니다.
두 회사의 시스템 기술은 크게 다르지만 안테나, PCB(인쇄 회로 기판), 커패시터, 센서 같은 전자 부품의 시제품 제작과 직접 생산에 똑같이 흥미로운 기회를 제공합니다.
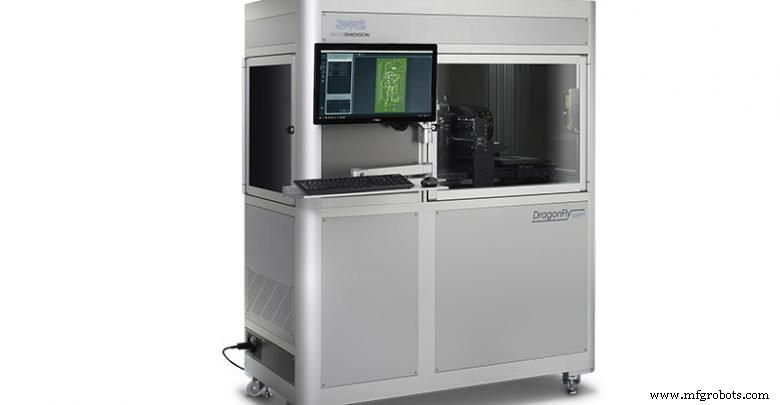
최근 주목받은 발전 중 하나는 Nano Dimension의 DragonFly Lights-Out Digital Manufacturing(LDM) 도입입니다.
이 시스템은 2017년 출시된 Nano Dimension의 DragonFly Pro 시스템을 기반으로 엔지니어와 디자이너가 전자 부품을 빠르게 시제품 제작할 수 있게 했습니다. LDM은 이 역량을 시제품을 넘어 소량 배치 부품의 사내 24시간 무인 제조로 확장한다고 합니다.
이전 버전과 마찬가지로 이 시스템은 도전성 소재와 절연 소재를 PCB 기판에 동시 증착해 작동합니다. 달라진 점은 기계 생산성이 DragonFly Pro 대비 40% 이상 향상되었다는 것입니다.
이런 발전은 하드웨어뿐 아니라 소재와 소프트웨어 측면에서도 아직 할 일이 많지만, 전자 3D 프린팅을 시제품 단계를 넘어 성숙기로 이끄는 기반이 됩니다.
3D 프린팅 하드웨어: 궁극의 신뢰성 달성
3D 프린팅 하드웨어 부문은 기업들이 기존 시스템을 지속적으로 개선하고 완전히 새로운 하드웨어 솔루션을 개발하며 급속히 진화하고 있습니다.
그렇다 해도 장비 비용은 AM 투자 최대 걸림돌 중 하나입니다. EY 2019 글로벌 3D 프린팅 보고서에 따르면 기업의 87%가 높은 시스템 가격을 3D 프린팅 도입의 결정적 장벽으로 꼽습니다. 즉 AM 장비 비용 절감이 기술 확산의 열쇠입니다.
3D 프린팅 업계는 더 접근성 좋은 데스크톱 3D 프린터와 컴팩트 금속 AM 머신 도입으로 이 문제를 풀고 있습니다.
한편 팬데믹 발발로 3D 하드웨어 산업이 영향을 받아 출하량이 예상대로 감소했습니다. CONTEXT에 따르면 전체 3D 프린터 시장 하드웨어 매출이 전년 대비 -27% 줄었습니다. 서구 상위 20개 산업용 프린터 기업 거의 모두가 전년 대비 출하량 큰 폭 감소를 보였습니다.
하지만 3D 프린팅 벤더들은 Q3에 신규 분야와 기존 시장에서 기술에 대한 관심이 재점화되고 있다고 보고합니다. CONTEXT에 따르면 이 관심이 Q4 주문으로 이어지길 기대합니다.
종합하면, 더 정교한 산업용 시스템에 대한 수요가 AM 하드웨어 진화를 계속 견인할 것입니다. 향후 5년 내 공정 내 모니터링 솔루션과 소프트웨어와의 긴밀한 통합 덕분에 3D 프린팅 하드웨어가 훨씬 더 높은 신뢰성을 달성할 것으로 기대합니다.