코로나19로 올해 산업용 로봇 매출 8% 감소 전망
인터랙트 어낼리시스(Interact Analysis) 마야 샤오(Maya Xiao)
전 세계 경제를 황폐화시킨 코로나19 팬데믹으로 인해 산업용 로봇 시장 매출이 8% 이상 감소할 것으로 예상된다고 인터랙트 어낼리시스 연구 결과가 밝혔습니다.
"2019년 부진 후 2020년 로봇 시장이 강하게 회복될 것으로 예상했지만, 코로나19로 시장 매출 성장 전망이 4.8%에서 -3.6%로 변경되었습니다."라고 인터랙트 어낼리시스 자동화 시장 전문가 마야 샤오가 썼습니다.
글로벌 산업용 로봇 출하량은 2018년 중반부터 4개 분기 연속 마이너스 성장을 경험했다고 그녀는 말합니다. 2019년 말 회복 조짐이 나타났고 중기 성장률이 플러스로 전환되었습니다. 이 전환은 지속적인 글로벌 제조 활동 둔화 맥락에서 일어났으며, 이는 기계 및 자동화 장비에 대한 약한 지출로 이어졌습니다.
2020년까지 산업용 로봇 시장의 하락 폭이 더 좁아졌고 산업용 로봇 투자가 확대될 것으로 예상되었으며, 올해 더 강한 성장이 예상되었습니다. 코로나19 발병이 이 모든 것을 바꿔놓았습니다.
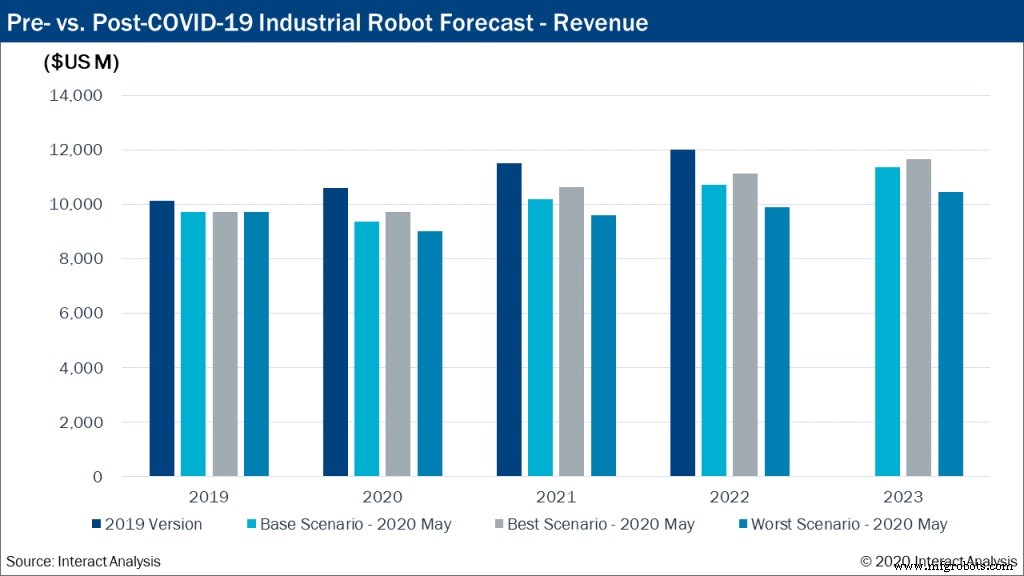
급변하는 코로나19 상황을 반영하기 위해 인터랙트 어낼리시스는 중립, 긍정, 부정 시나리오를 작성했습니다. 팬데믹은 공장 및 창고 자동화 비율의 장기적 증가를 이끌겠지만, 최상의 시나리오에서도 2022년 전까지는 코로나 이전 전망 수준으로 매출이 회복되지 않을 것으로 예상됩니다.
인터랙트 어낼리시스의 새로운 기본 시나리오는 글로벌 산업용 로봇 시장이 2020년 매출 기준 3.6%, 출하량 기준 3.7% 감소할 것으로 예측합니다(코로나 이전 전망: 매출 4.8%, 출하량 7.7% 성장). 2021년 강한 반등이 예상되며, 최종 사용자들이 2020년 지연된 자동화 계획과 프로젝트를 앞당길 것입니다.
세 시나리오 모두 2021년부터 반등을 시사하지만, 최악의 경우 더 느린 속도입니다. 최악 시나리오는 훨씬 더 긴 팬데믹으로 2020년 내 통제가 불가능해 장기간 고실업과 저임금 성장을 초래한다고 가정합니다.
협동 로봇은 2020년 내내 매출과 출하량 모두에서 두 자릿수 성장률을 유지할 것으로 예상됩니다. 기타 모든 산업용 로봇 유형은 마이너스 또는 정체 성장입니다. 비제조 환경(물류, 서비스 산업 등) 애플리케이션이 더 큰 타격을 입지만 더 빠르게 회복할 것입니다.
또한 많은 협동 로봇 제조사들이 아시아에 집중되어 있어, 비아시아 시장 경쟁사와 고객들보다 위기를 더 앞서 겪고 있습니다.
지역별 관점
예상대로 유럽과 북미 산업용 로봇 시장은 2020년 1분기 급격한 하락을 보였습니다. 많은 제조사들이 10% 이상 매출 감소를 발표했습니다. 현지 생산이 여전히 셧다운으로 큰 영향을 받고 있어 2분기에는 더욱 심화될 것으로 예상됩니다.
그러나 아시아, 특히 일본, 중국, 대만의 로봇 제조사 실적은 3월과 4월에 예상외로 강했습니다. 한편으로는 2019년 4분기 이월 주문과 팬데믹 관련 긴급 주문을 소화하고 있습니다. 다른 한편으로는 유럽과 미국 공급업체들이 생산을 중단해야 했던 결과로 신규 고객을 확보하고 있습니다. 그러나 아시아와 그 외 모든 공급업체들이 2020년 하반기 전망에 대해 신중하며, 인터랙트 어낼리시스는 올해 전체 성장률에 대해 지나치게 낙관적이지 않습니다.
산업별 관점
자동차 산업이 특히 큰 타격을 입었습니다(일부 1,000대 이상 대형 로봇 주문 발표에도 불구하고). 전통적 자동차 제조에서 개선 조짐이 없으며, 대부분의 신규 생산 투자는 신에너지 차량(주로 자동차 전자장치 및 리튬이온 배터리 생산)과 관련되어 있습니다.
인터랙트 어낼리시스 보고서 범위에서 자동차 전자장치 및 리튬이온 배터리 생산용 로봇은 자동차 산업으로 분류되지 않으며, 대부분 생산은 아시아 국가에서 이루어집니다. 협동 로봇은 지난 12개월간 이 분야에서 강한 성장을 보였습니다.
반도체 등 이미 고도로 자동화된 산업은 코로나19 봉쇄의 영향을 덜 받았습니다. 따라서 코로나19는 많은 국가의 장기적 노동력 부족 등 다른 요인들과 함께 제조 기업들의 자동화 관심 증가 이유가 되었습니다.
장기적 혜택
이 위기 후 많은 산업은 핵심 부품의 현지화 제조를 허용하도록 공급망을 재정렬하고 전반적인 산업 자동화 수준을 높이는 것을 고려할 것입니다. 산업용 로봇 산업은 확실히 이 추세의 혜택을 볼 것입니다.
코로나19는 산업용 로봇의 반등을 늦추지만 소멸시키지는 않으며, 장기적으로 로봇 시장 성장을 강력히 촉진할 것입니다.
마야 샤오는 시스템 자동화, 재생 에너지, 지능형 커넥티드 차량 분야의 학제간 기술 배경을 가지고 있습니다. 인터랙트 어낼리시스의 중국 산업 자동화 및 신에너지 차량 연구를 담당합니다.



