2026년 6월 수지 시장 업데이트: 호르무즈 해협 교란 속 폴리올레핀 가격 급등 주도
출처: Nova Chemicals
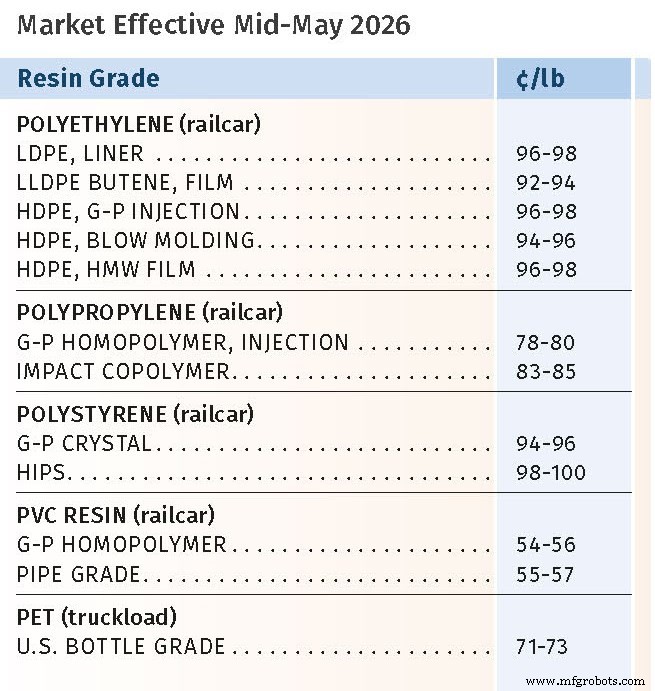
이란과의 갈등 격화와 그에 따른 호르무즈 해협 봉쇄로 5월까지 글로벌 에너지 및 석유화학 원료 흐름이 지속 교란되며, 상품 수지 전반에 전례 없는 가격 상승을 초래했습니다. 가장 극적인 것은 폴리올레핀이며, 폴리스티렌 상승은 엄격히 원료 비용 상승과 연계됩니다.
주요 폴리에틸렌(PE) 공급업체들은 글로벌 에틸렌 및 PE 공급 교란의 거의 절반이 연말까지 지속될 것으로 예상하며 가격을 높게 유지합니다. 폴리프로필렌(PP) 생산업체들은 상승하는 폴리머급 프로필렌(PGP) 계약 정산 위에 '비모노머' 마진 인상을 추진 중입니다. 한편 주요 플라스틱 첨가제 공급업체(특히 폴리올레핀 배합용 산화방지제, UV 안정제)는 4월 1일부로 최대 25% 인상을 단행했습니다.
출처: Plastics Technology
폴리에틸렌(PE): 가격 상승하지만 모멘텀 약화
4월 PE 가격은 공급업체가 요구한 30¢/lb 전폭 상승, 연초 대비 45¢/lb 상승 기록(Resin Technology Inc.(RTi), OPIS PetroChemWire, Resintel, Spartan Polymers, Plastic Resin Market Advisors). RTi의 Kevin Mekaru는 공급업체 재고 평탄하고 수출 부진한 점을 들어 "마진 확대"라고 평가. 10¢/lb 인상이 펀더멘털을 더 잘 반영했을 것이라 언급.
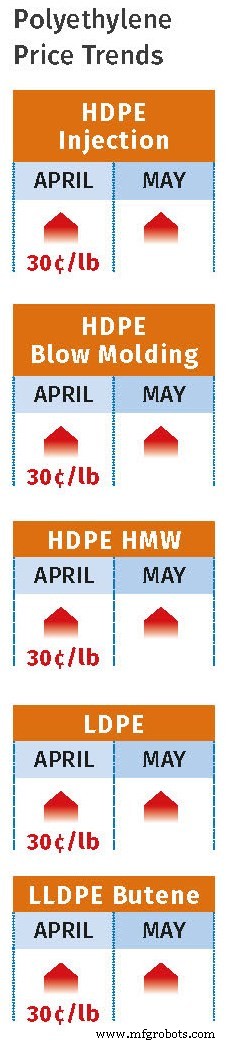
공급업체들은 5월 추가 20¢/lb 추진했으나 대부분 소스는 절반 이하만 유지될 것으로 전망. 6월도 유사 불확실성, 유가 추가 상승 전망. Resintel의 Michael Greenberg는 "이란 전쟁이 다시 격화되거나 중국 공급업체가 공격적 판매에서 물러나지 않는 한 시행 어려울 것"이라 언급.
스팟 프라임 수지 4월 $1/lb 근접. LDPE 수출 90¢/lb, LLDPE 중-고 80¢대. 수출이 북미 생산의 ~50% 차지. 적정 가격 중국 PE(이제 순수출국)가 글로벌 시장 정리, 북미 수출 가격과 스팟 레벨 압박.
Plastic Resin Market Advisors의 Mike Burns는 LLDPE/HDPE 스팟 가격 하락이 5월 인상 약세의 선행 지표로 봅니다. "4월 인상이 단기 고점일 것이라는 기대가 합리적"이라며 계약-스팟 델타 확대 시 5월 말 또는 6-7월 비시장 활동(할인) 등장 가능성 언급. LDPE는 이란 공급 감소로 동남아/중국 공급 부족 지속되어 상대적으로 견고.
Greenberg 요약: "PE는 여전히 조정 모드. 공급이 느슨하지 않고 생산자 방어 이니셔티브 있으나 구매 참여 얇아지고 수출 경쟁 약화로 전반적 구조 약화. 수요가 확신 있게 돌아오기 전까지 단기 편향은 부드러움."
폴리프로필렌(PP): 통합 단계 진입
1분기 14¢/lb 상승 후 4월 PP 가격은 PGP 정산 추적 약 12.5¢/lb 상승, 공급업체 4-10¢/lb 비모노머 인상 목표. RTi의 Greg Eberhardt와 Spartan의 Scott Newell은 4-7¢/lb 마진 인상 유지 추정, 4월 총 인상 16.5-19.5¢/lb.
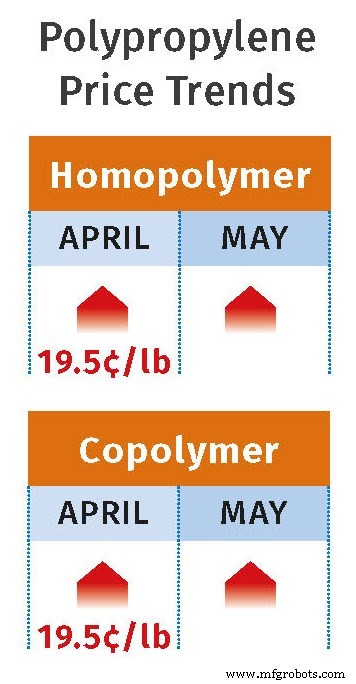
4월 PGP 정산은 4개월 연속 상승, 2022년 5월 이후 최고. 모노머 시장은 국내 펀더멘털보다 중동 헤드라인에 더 반응. 미국 PP 수출 수요는 높은 가격에 위축, 중남미는 저가 중국 수지에 도전. 국내 가공업체 3-4월 대량 비축, 대형 구매자 5월 근계약 물량 흡수 예상(할인 스팟 희소). 수요 5-7월 냉각 가능성.
Greenberg: "높은 원료 비용과 제약된 글로벌 시스템으로 구조적 지지되나 단기 톤 변화. 수요 냉각, 구매 긴급성 퇴색. PP가 다시 국내 주도 시장처럼 행동. 통합 단계 진입, 극단적 변동성 지나갔으나 약세 아님. 재보정 중. 다음 행보는 모노머 안정성, 계약 정산, 이 레벨에서 수요 복귀에 달림."
폴리스티렌(PS): 부타디엔 주도 HIPS 프리미엄
3월 5¢/lb 상승 후 4월 목표 GPPS 17¢/lb, HIPS 19¢/lb(RTi Brian Balboa). HIPS 프리미엄은 급격한 부타디엔 급등 반영, GPPS/HIPS 스팟 스프레드 4월 내내 안정.
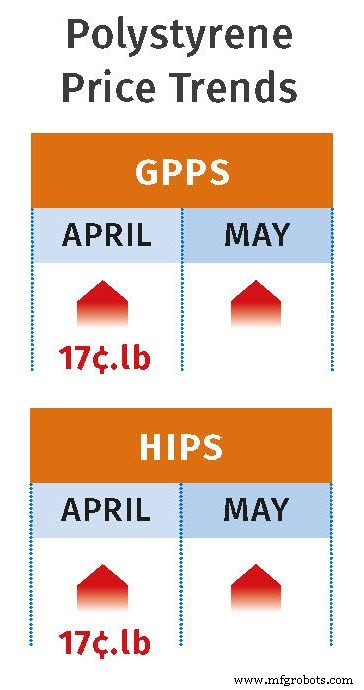
5월 10-12¢/lb 인상(GPPS/HIPS) 시행 어려울 수 있음. Balboa는 계절적 수요 회복(생산율 ~61% vs 이전 50대 중반) 지적, 작년 동기 67%. 핵심 동인: 벤젠(5월 계약 $4.71/gal, 4월 대비 +62¢/gal). 에틸렌 4월 스팟 평균 7-8¢/lb, ~4¢/lb 계약 상승 시사. 내재 스티렌 가격(30% 에틸렌/70% 벤젠) 5월 진입 54.3¢/lb, 4월 초 대비 3-4¢/lb 상승, 3월 초 대비 ~16¢/lb 상승.
PVC: 재고 감소가 완만한 상승 지지
3월 PVC 5¢/lb 상승(일부 대형 구매자 3¢/lb). 4월 전망 전반 +5¢/lb. Balboa는 계획/비계획 셧다운 지속으로 5월까지 이어지는 대규모 재고 감소가 주 동인, 에틸렌 아님. 연초 기록적 고재고, 시장은 "타이트해지지만 타이트하진 않음". 5-6월 최소 3¢/lb 인상 가능.
PET: 원료 비용 상승으로 완만한 인상
3월 8-10¢/lb 후 4월 추가 3¢/lb 상승, 5-6월 2¢/lb 추가 가능. 동인: 파라자일렌 및 PTA 비용 급등, 공급망 중단, 높은 에틸렌. Mekaru는 국내 시장이 이전에 유리한 가격으로 고정된 수입 PET로 과잉 공급되어 안정화 예상.



