생산성이 경제학자만의 관심사가 아니라 중요하다는 걸 설득하기 위해 오랫동안 노력해 왔습니다. 생산성에 대해 몇 번 글을 썼는데, 최근 MEP 센터장이 주별 생산성(또는 대리 지표) 자료를 요청해 기꺼이 도전했습니다.
단순 데이터 수집이 목표였지만, 결과가 미국 각 지역 제조업에 대해 알려주는 바가 매혹적이었습니다. 어느 주가 더 생산적인 제조 부문을 가졌는지, 직원 1인당 생산성 측면에서 주간 비교가 어떻게 되는지 알 수 있었습니다. 이 통찰은 MEP 센터가 고객과 주의 생산성 향상 아이디어를 개발하는 데 도움이 될 것입니다.
미국 경제분석국(BEA) 자료에서 필요한 데이터를 찾았습니다. 산업별 GDP와 주별 임금·급여 고용 데이터입니다. 산업별 GDP는 총산출에서 매출원가를 뺀 값으로 정의되므로 생산성의 좋은 대리 지표입니다. 비교 목적으로 이를 '제조업 직원 1인당 부가가치' 또는 '부가가치'라 부르겠습니다. (실제 데이터가 필요하시면 kenneth.voytek [at] nist.gov로 연락 주시면 스프레드시트를 공유하겠습니다.)
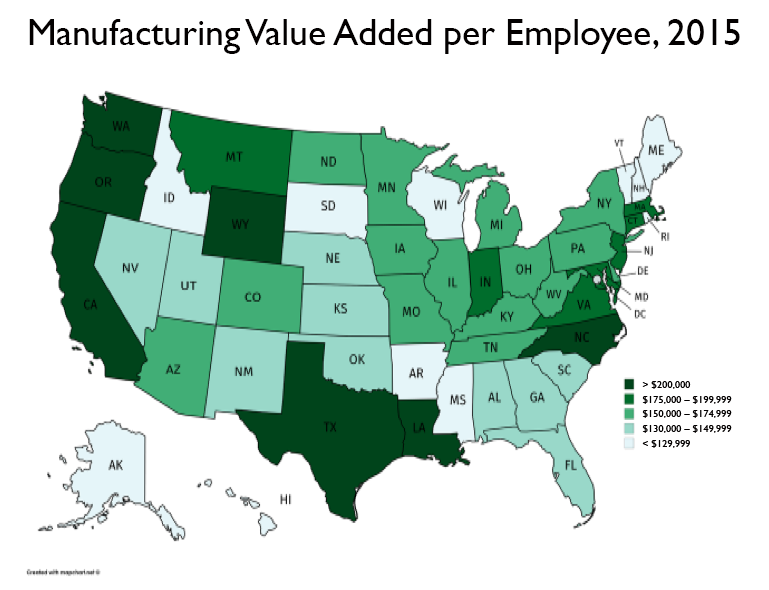
50개 주 간 변동성이 놀랄 만큼 컸습니다. 2015년 전국 제조업 부가가치 평균은 $175,959였습니다. 2015년 주별 직원 1인당 제조업 부가가치(산업별 GDP와 고용 데이터가 모두 있는 최신 연도)는 버몬트주 $92,000 조금 넘게부터 루이지애나주 $355,000 가까이까지 범위였습니다. 루이지애나주의 직원 1인당 부가가치는 버몬트주의 약 4배에 달합니다. 2015년 직원 1인당 제조업 부가가치 기준으로 주를 5개 그룹으로 나누고 아래 지도에 표시했습니다.
녹색 음영이 진할수록 해당 주의 제조업 부가가치가 높습니다. 지도에서 인접 주 간 유사성 클러스터를 볼 수 있습니다. 가장 높은 부가가치 주들은 동부, 서부, 일부 걸프 연안에 몰려 있습니다. 남동부와 뉴잉글랜드엔 가장 낮은 부가가치 주 클러스터가 있습니다. 눈에 띄는 주도 몇 있습니다. 와이오밍주는 직원 1인당 제조업 부가가치가 매우 높은 반면, 위스콘신주는 중서부 동료 주들보다 훨씬 낮습니다.
이 차이는 무엇으로 설명될까요? Wilbur Thompson이 1965년 "너의 산업을 말해줘, 네 미래를 말해주마"라고 했듯, 그 말은 50년 전이나 오늘이나 마찬가지입니다. 부가가치는 특정 제조 산업별로 크게 달라지며, 이는 다음 글에서 다룰 주제입니다. 주별 산업 구성이 차이의 큰 부분을 설명합니다. 예를 들어 텍사스, 루이지애나, 와이오밍은 석유 제품과 화학 분야 제조 고용 비중이 큽니다. 컴퓨터·전자, 운송 장비 등도 고부가가치 산업으로, 오리건, 노스캐롤라이나, 워싱턴, 메릴랜드 등이 상위권인 이유일 겁니다. 반면 의류, 목재, 가구, 일부 식품은 저부가가치 산업이며, 뉴잉글랜드에 집중돼 있어 해당 지역 저평가의 원인일 수 있습니다.
이게 제 지도 그리기 실력과 데이터 조작 실력 자랑 이상으로 무엇을 의미할까요? 제게는 많은 의미가 있습니다. 첫째, 이 데이터는 MEP 센터 등 주 경제·산업 전문가에게 북극성 같은 지표가 되어, 자주의 이 중요 통계에서 바늘을 움직일 수 있는지, 순위 상승 동기부여가 됩니다.
둘째, 데이터는 주·산업 중심 프로그램이 어떻게 흐름을 바꿀 수 있는지 시사합니다. 여기엔 기업을 신규(더 높은 부가가치) 시장으로 이동시키고, 신규 고부가가치 제품 개발을 장려하며, 기술과 린 제조 투자 등이 생산성 향상에 어떻게 쓰일지 새롭게 생각하는 것이 포함됩니다. 이런 생산성 동인 다수는 정부 정책뿐만 아니라 기업 스스로도 영향을 줄 수 있습니다.
과제는 여전합니다: 조직의 관리자, 직원, 기술 지원 제공자가 성과 개선을 위해 무엇을 할 수 있을까요? 그게 과제이자 기회입니다.