지난 몇 년간 저는 50개 주 전체의 제조 생산성을 살펴보는 블로그와 논문을 여러 편 작성했습니다. 더 최근 데이터를 반영해 이러한 분석을 업데이트하고, 그것이 무엇을 시사하는지 살펴보고, 대공황 이후지만 COVID-19 팬데믹 이전의 실질 제조 GDP 변화율을 기준으로 주들이 어떻게 수행했는지 분석하고 싶었습니다. 결국 우리가 어디로 가는지 알려면 어디에 있었는지 알아야 하지 않겠습니까?
COVID-19 팬데믹의 영향은 업종, 수요 변화, 2020년 봄 폐쇄 시 제조업체가 필수 사업장으로 지정되었는지 여부 등 여러 변수로 인해 장기적으로 예측하거나 분석하기 어렵습니다. 그러나 이러한 변수에도 불구하고, 팬데믹 이전에 존재했던 문제들은 팬데믹 중과 후에도 여전히 제조업체에 영향을 미칠 것이라고 안전하게 가정할 수 있습니다.
이는 미국 표준기술연구소 홀링스 제조 연장 파트너십(NIST MEP)이 주최한 '제조업체와의 국가적 대화' 시리즈라는 11번의 청취 세션을 통해 들었습니다. 대화의 초점은 제조업체들이 팬데믹의 단기적 충격을 어떻게 처리하고 장기적 성공을 위해 어떻게 준비하는지 배우는 것입니다.
각 세션에서 나타난 한 가지 주제는, 바이러스 통제가 큰 과제로 남아 있지만, 어느 회사도 다른 문제들이 사라졌다고 보고하지 못했다는 것입니다. 사실, 근본적인 문제는 대부분 그대로였고, 몇몇 곳에서는 팬데믹이 기존의 취약점을 압박하면서 문제가 악화되었습니다. 기존 환경을 이해하는 것은 여전히 중요합니다. 때로는 변하는 것이 많을수록 변하지 않는 것도 많습니다. COVID-19 이전부터 존재했던 문제를 관리하는 것은 회복뿐만 아니라 팬데믹이 가져온 새로운 과제를 해결하는 데도 중요한 부분입니다.
국가적 관점
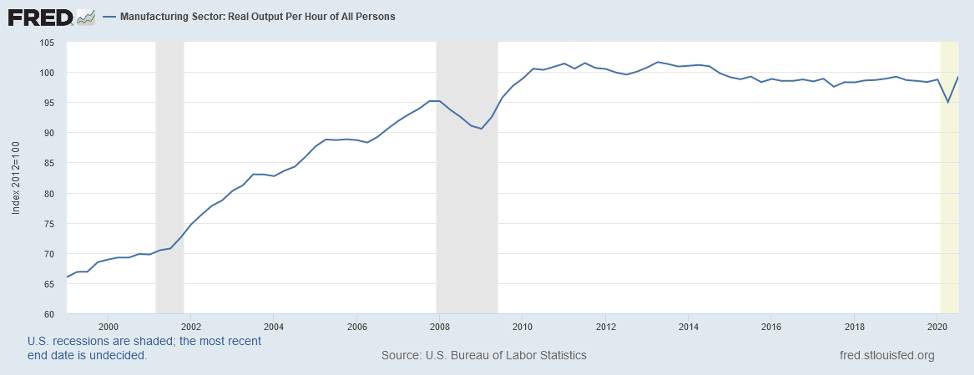
경제학자들의 관심을 끈 것 중 하나는 대공황에서 벗어난 이후 생산성 증가율이 둔화되었다는 점입니다. 아래 차트가 시사하듯, 제조 부문 전반의 생산성은 대공황에서 벗어나며 급격히 증가한 이후 상대적으로 정체되어 있습니다. 2010년 2분기 이후 COVID-19 불황까지 제조 부문 전반의 실질 생산성은 비교적 평탄하다가 깊은 하락을 보였으나, 현재 반등 조짐을 보이고 있습니다.
그림 1
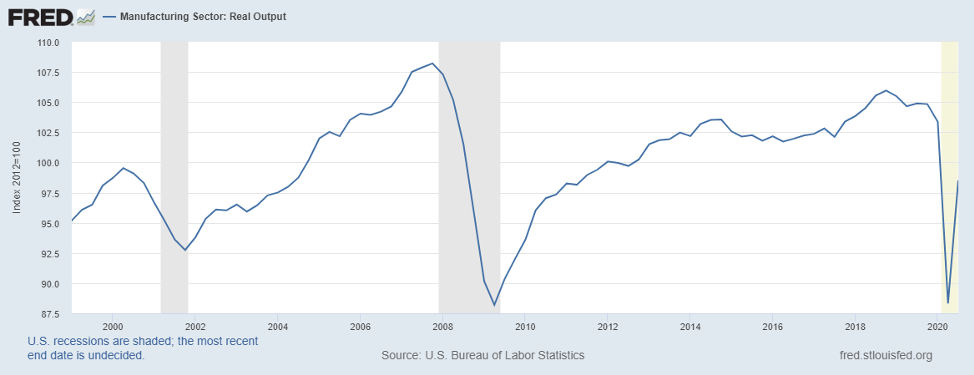
이 평탄한 성과의 배후가 무엇인지 궁금해졌습니다. 생산성 비율의 분자(분모는 시간)에 해당하는 실질 산출량(real output)에 어떤 일이 일어났는지 살펴보기로 했습니다. 아래 차트는 실질 산출량이 대공황에서 벗어난 이후 비교적 평탄하게 유지되었으며, 이전 수준보다 훨씬 낮다는 '아하' 순간을 제공했습니다.
그림 2
이것이 50개 주 전체에서 무슨 일이 일어나고 있는지 궁금하게 만들었고, 다음은 실질 산출량이 전국적으로 어떻게 변했는지에 대한 분석입니다.
주 그룹화
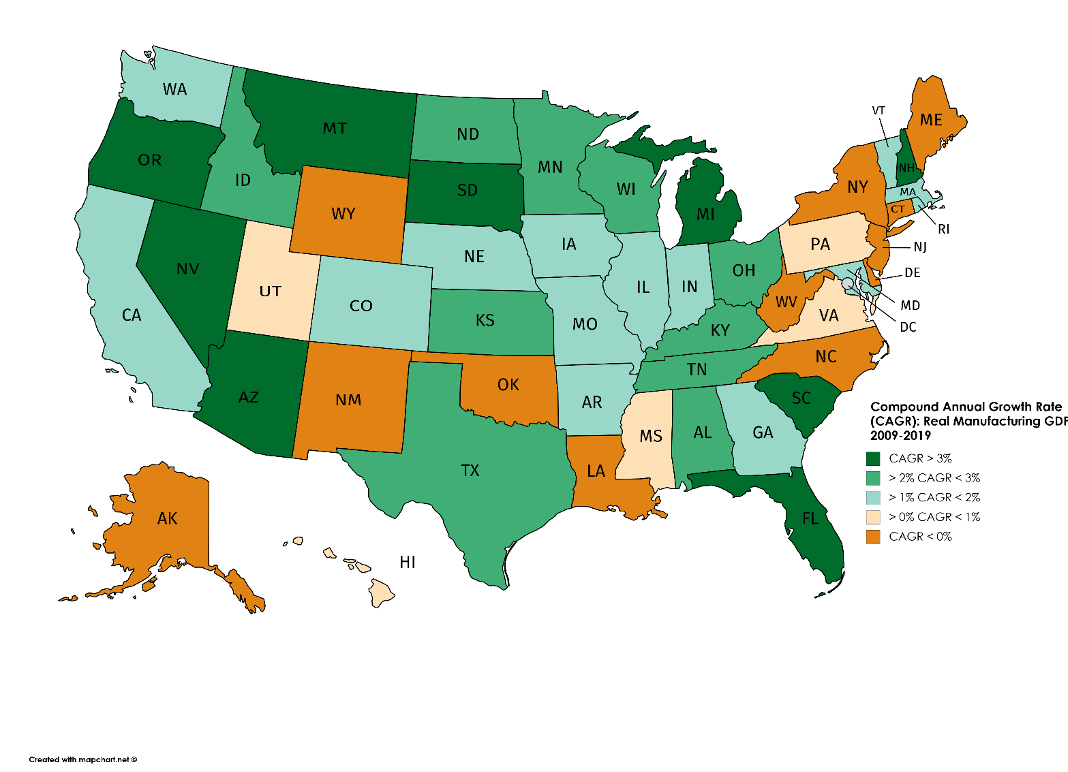
주들은 제조 GDP(실질 산출량) 성장에서 어떻게 하고 있을까요? 미국 경제분석국(BEA)에서 2009년부터 2019년까지 주별 실질(인플레이션 조정) 제조 GDP를 다운로드했습니다. 2020년이 주들에게 무엇을 가져다줄지는 미지수입니다. 좋은 소식은, 변동은 있지만 38개 주가 2009년과 2019년 사이에 실질 제조 GDP 성장을 보였다는 것입니다. 나쁜 소식은 같은 기간 12개 주에서 실질 제조 GDP가 하락했다는 것입니다. 이 기간 미국 전체 실질 제조 GDP는 연간 약 1.6%의 미미한 속도로 성장했습니다. 비교를 위해, 1999년부터 2007년까지 미국 제조 GDP는 연간 기준으로 거의 두 배 빠른 3.1% 성장했습니다.
저는 주들을 5개 그룹으로 나누었습니다. 데이터를 최고 성장률에서 최저 성장률로 정렬한 다음, 분포에서 논리적인 분기점처럼 보이는 지점을 '안구 비교법(ocular comparison method)'(데이터를 육안으로 살펴봄)을 사용해 그룹화했습니다. 첫 두 그룹은 미국 전체 1.6%보다 더 좋은 성과를 보였습니다. 세 번째 그룹의 6개 주(아칸소, 캘리포니아, 콜로라도, 조지아, 인디애나, 매사추세츠)는 미국 전체보다 높은 연간 성장률을 보였습니다. 전체적으로 이 기간 동안 25개 주에서 제조 GDP가 전체 미국 GDP보다 빠르게 성장했습니다.
그룹 1에는 9개 주가 포함됩니다: 미시간, 몬태나, 뉴햄프셔, 애리조나, 사우스다코타, 오리건, 네바다, 사우스캐롤라이나, 플로리다. 이 그룹은 2009년과 2019년 사이에 실질 제조 GDP가 연평균 성장률(CAGR) 3% 이상으로 성장한 몇 개의 주로 구성되며, 이는 전국 평균의 약 2배입니다. 이 그룹 1 주들은 전국에 널리 분포되어 있으며, 평균 이상의 성장에 기여한 다양한 기초 산업 분포를 반영합니다.
그룹 2는 실질 제조 GDP 연평균 성장률이 연 2~3%인 10개 주로 구성됩니다. 그룹 1과 마찬가지로 이 그룹은 국가 전체보다 빠르게 성장하고 있습니다. 오하이오, 켄터키, 테네시, 앨라배마 4개 주는 자동차 벨트의 일부를 형성하며, 이들의 경험은 부분적으로 자동차 산업의 턴어라운드를 반영합니다. 북부 주의 미네소타, 노스다코타, 위스콘신 3개 주도 이 그룹에 속했습니다. 아이다호, 캔자스, 텍사스도 포함됩니다.
그룹 3은 연 1~2%로 첫 두 그룹보다 느리게 성장한 14개 주를 포착합니다. 이 그룹은 미국 전체와 거의 비슷한 수준으로 수행되었으며, 전국 지도에 흩어져 있지만 뉴잉글랜드 지역(매사추세츠, 로드아일랜드, 버몬트)에 주들이 모여 있는 것을 볼 수 있습니다. 또 다른 밴드는 제가 'I-70 주들'이라고 생각하는데, 메릴랜드(I-70이 동쪽에서 시작), 인디애나, 일리노이, 아이오와, 미주리, 네브래스카, 콜로라도가 포함됩니다. 이 그룹의 다른 주들로는 서해안의 캘리포니아와 워싱턴, 남동부의 조지아가 있습니다.
그룹 4는 실질 제조 GDP 연간 성장률이 상대적으로 빈약한 소수의 주들로 구성됩니다. 이 5개 주는 지도에 흩어져 있으며, 하와이, 미시시피, 펜실베이니아, 유타, 버지니아가 포함됩니다.
그룹 5는 실질 GDP 연간 성장률이 마이너스이거나 무시할 만한 12개 주를 포함합니다. 이 그룹에는 동부 해안의 주들(노스캐롤라이나에서 시작해 중대서양 지역(델라웨어, 뉴저지)을 거쳐 뉴욕, 코네티컷, 메인까지)과 자원 의존형 제조 주들(웨스트버지니아, 오클라호마, 와이오밍, 루이지애나, 뉴멕시코) 클러스터가 포함되며, 이는 석탄 및 관련 제품과 같은 천연자원 가격과 수요 변화의 변덕을 반영할 수 있습니다.
그림 3
출처: 미국 경제분석국
주들 간의 다양한 패턴은 수많은 요인을 반영합니다. 여기에는 50개 주 각각의 제조 산업 조합 차이와 각 주 경제에 가장 중요한 제조 산업의 성장 및 하락 패턴이 포함됩니다.
앞으로의 길
제가 발견한 것에 놀랐습니다. 50개 주 간의 차이가 놀랍습니다. 정책 입안자들은 그들의 비즈니스 환경이 주 경제 성과의 차이에 어떻게 영향을 미치는지 생각해야 할 수도 있습니다. 예를 들어, 볼 주립대학 비즈니스 및 경제 연구 센터의 연구와 정보 기술 혁신 재단이 발표한 2020년 주 신 경제 지수(State New Economy Index)는 앞으로의 길을 제시할 수 있습니다. 이 데이터는 생산성과 제조업의 다양한 차원에 새로운 빛을 비춥니다. 이전 블로그에서 주장했듯, 제조 생산성은 중요하며, 현재 위기에서 계속 회복함에 따라 생산성은 국가, 주, 지역 경제 및 기업 경쟁력에 더욱 중요해질 것입니다. 생산성은 일반적으로 재화나 서비스를 생산하는 데 사용된 산출량 측정치와 투입량 측정치(또는 여러 투입량) 간의 비율로 정의됩니다. 생산성은 생산 투입이 특정 수준의 산출물을 생산하거나 산출하는 데 얼마나 효율적으로 사용되는지를 측정합니다. BLS가 '생산성 101' 강의에서 제안하듯, 생산성 성장은 투입을 늘리거나 추가 비용을 들이지 않고 산출을 늘리는 수단입니다.
2017년 맥킨지 글로벌 인스티튜트(McKinsey Global Institute) 토론 논문은 모든 생산성 이득의 출처가 동일하지 않음을 명확히 했습니다. 맥킨지는 효율성 이득(주어진 산출물을 생산하는 데 필요한 투입량 감소)이나 동일한 투입 수준으로 산출물의 가치나 양을 늘림으로써 생산성을 개선할 수 있음을 강조합니다. 실제로 아세모글루(Acemoglu) 등의 2014년 논문은 제조 생산성을 구성 요소로 분해하는 것의 중요성을 강조했습니다. 그들은 제조업 전반의 저조한 성과가 실질 산출량 감소와 고용 감소와 함께 반영된다는 것을 발견했습니다. 우리는 생산성 방정식에서 분모(투입)를 줄이는 데 많은 시간을 보낸 반면, 분자(생산된 품목)를 늘리는 방법에 대해서는 충분히 생각하지 못한 것 같습니다.
MEP 내셔널 네트워크™의 관점에서, (생산성 향상 측면에서) 앞으로의 길은 기업이 분모를 줄이는 것이 아니라 톱라인(매출)을 늘리도록 돕는 것일 수 있습니다. 여기에는 성장하는 비즈니스 및 소비자 수요 부문을 강조하는 시장 정보 지원, 수출 증대, 수입 대체, 리쇼어링 기회 등이 포함될 수 있습니다. 예를 들어, 엔터프라이즈 미네소타(Enterprise Minnesota)가 실시한 2020년 제조업 현황 조사에 따르면, 설문에 응한 제조업체의 거의 60%가 새로운 고객 발굴이 미래 재무 성장의 주요 동인이라고 답했습니다. 그다음은 생산성 극대화(27%), 신제품 개발(24%)이 근소한 차이로 뒤따랐습니다.
경기 침체에서 회복하는 것은 항상 복잡한 도전이며, COVID-19의 영향에서 회복하는 것은 특히 그렇습니다. 그러나 우리는 우리가 아는 것을 사용하여 우리가 모르는 것을 헤쳐 나가는 길을 안내할 수 있습니다.