가끔은 제조업의 현재 상태를 가장 넓은 의미에서 한발 물러서 생각해 보는 것이 좋습니다. 우리는 전국 제조업체들과의 일상 업무와 뉴스 읽기를 통해 조각조각을 보지만, 때로는 그 퍼즐 조각들을 전체 그림으로 맞추기 어려울 때가 있습니다.
오늘은 제가 신뢰하는 오래된 차트, 그래프, 데이터 포인트들을 꺼내어 우리가 어디로 향할지 점쳐보려 합니다.
전반적으로 대부분의 지표는 제조업 환경이 둔화되고 있음을 보여줍니다. 이 둔화가 일시적 이상 현상인지(2016년에도 유사한 패턴을 보였음)는 지켜봐야 합니다. 현재 데이터는 물론 일부 대형 OEM(특히 GM과 보잉)의 생산 둔화, 중국과의 무역 분쟁, 여기서 경험하는 것과 동시적인 글로벌 경제 둔화를 반영합니다.
제조업체들은 신중해졌고, 제조업체 투자는 지난 몇 분기 동안 둔화되었습니다. 콘퍼런스 보드(Conference Board)와 국립중견시장센터(National Center for the Middle Market)가 측정한 CEO 신뢰도는 수요 강도에 대한 낮은 신뢰를 가리키며, 이는 지출 결정에 영향을 주고 생산성에도 영향을 미칩니다.
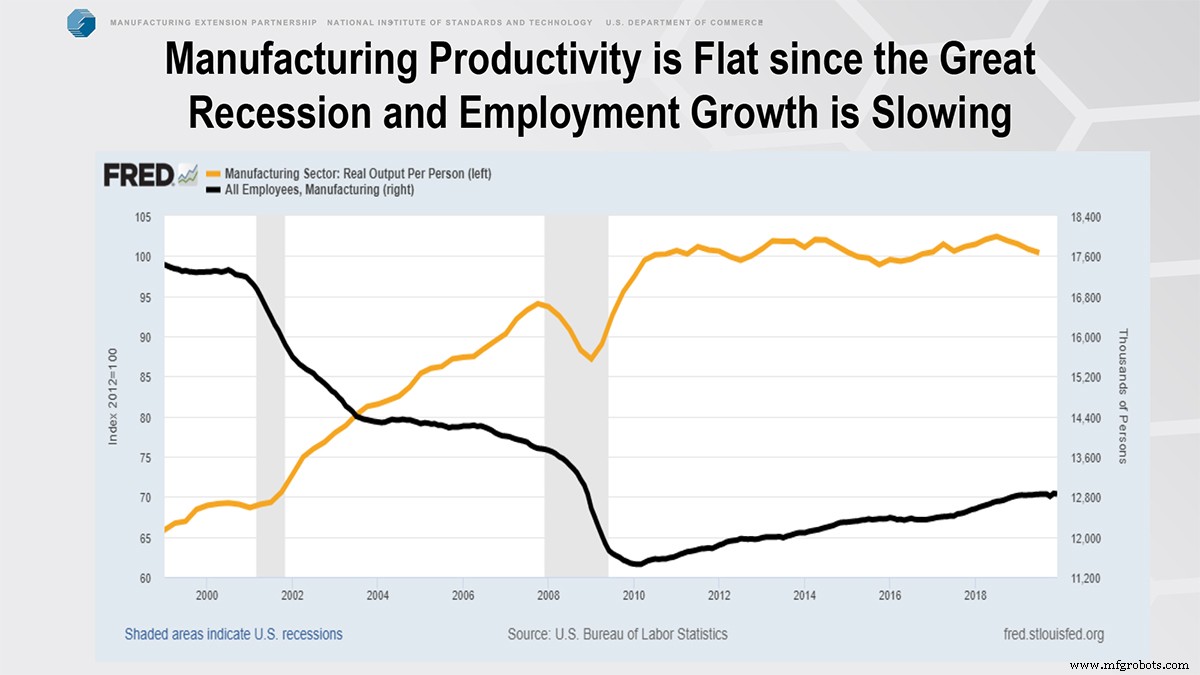
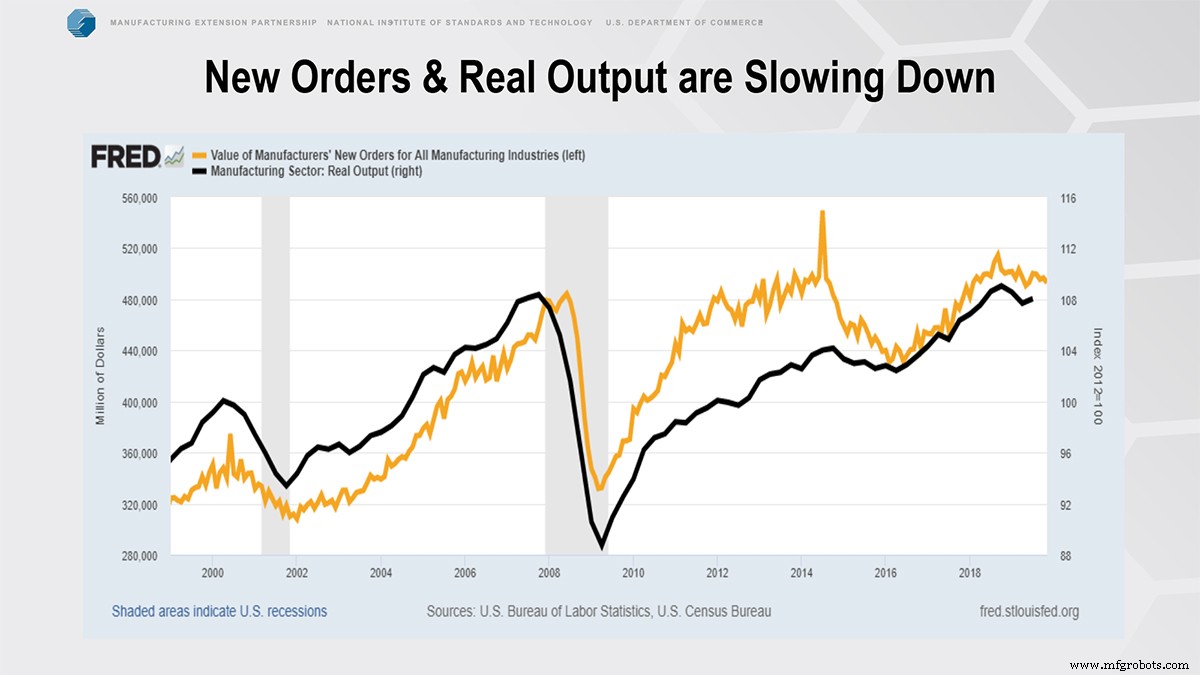
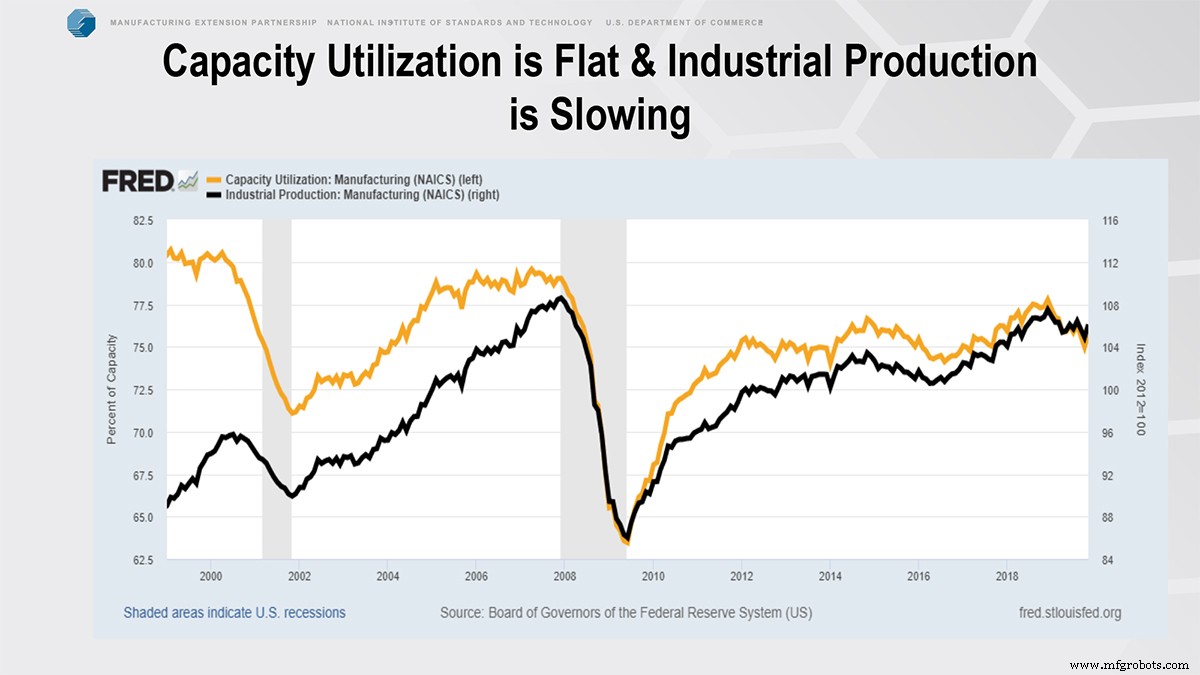
2009년 말 대침체(Great Recession)에서 미국 경제가 반등하며 회복세를 보였습니다. 그 이후 고용, 생산성, 산업 생산, 신규 주문, 가동률, 실질 산출 증가율이 지난 5~6년간 기본적으로 정체되어 있습니다.
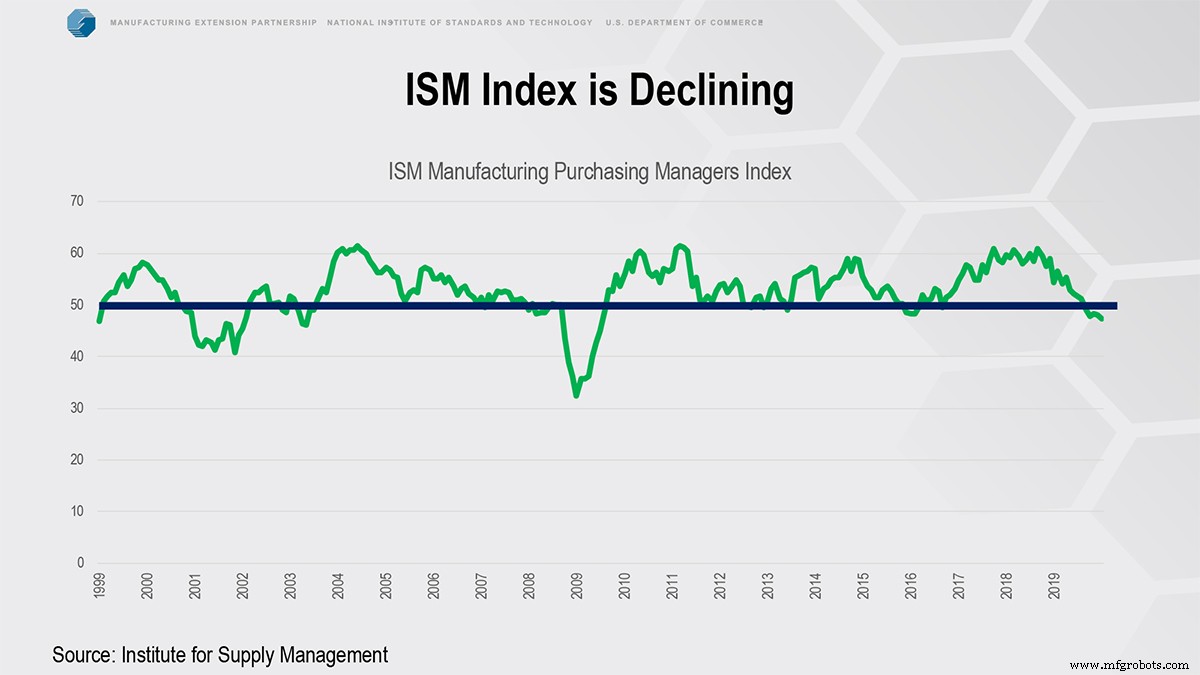
공급관리협회(ISM) 제조업 구매관리자지수(PMI)가 지난 5개월간 50 아래에 머물고 있습니다. 아래에서 보듯 제조업 PMI는 2016년 하락했다가 이전 추세로 비교적 빠르게 복귀했습니다. 이것이 일시적 이상 현상인지 더 체계적인 문제인지는 불확실합니다.
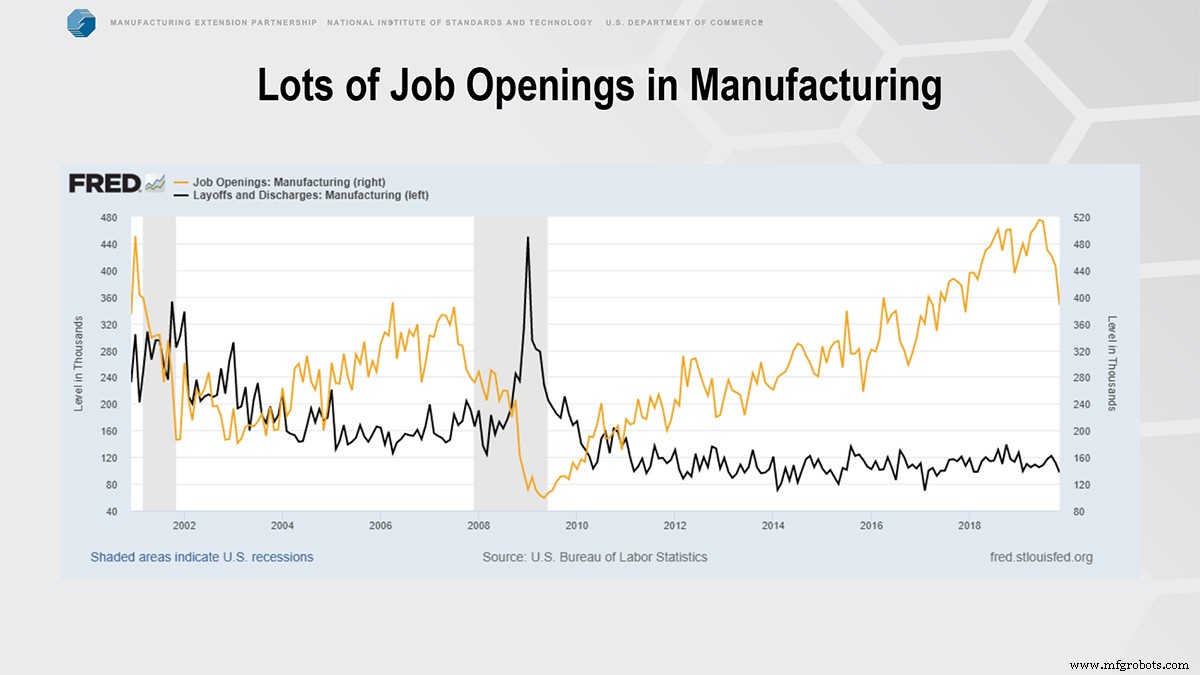
흥미롭게도 제조업 전반적 그림이 정체되어 있음에도, 제조업체들은 구인난을 보고하고 있으나 그마저도 최근 둔화 조짐을 보이고 있습니다. 2019년 11월(최근 데이터) 제조업 구인 건수는 약 388,000건으로 10월 477,000건 대비 감소했습니다. 그러나 해고와 퇴직은 정체되어 있습니다. 구인 감소는 기업들이 적절한 기술자를 찾지 못하거나, 미래 기대치 하락, 첨단 제조 기술 투자를 반영할 수 있습니다.
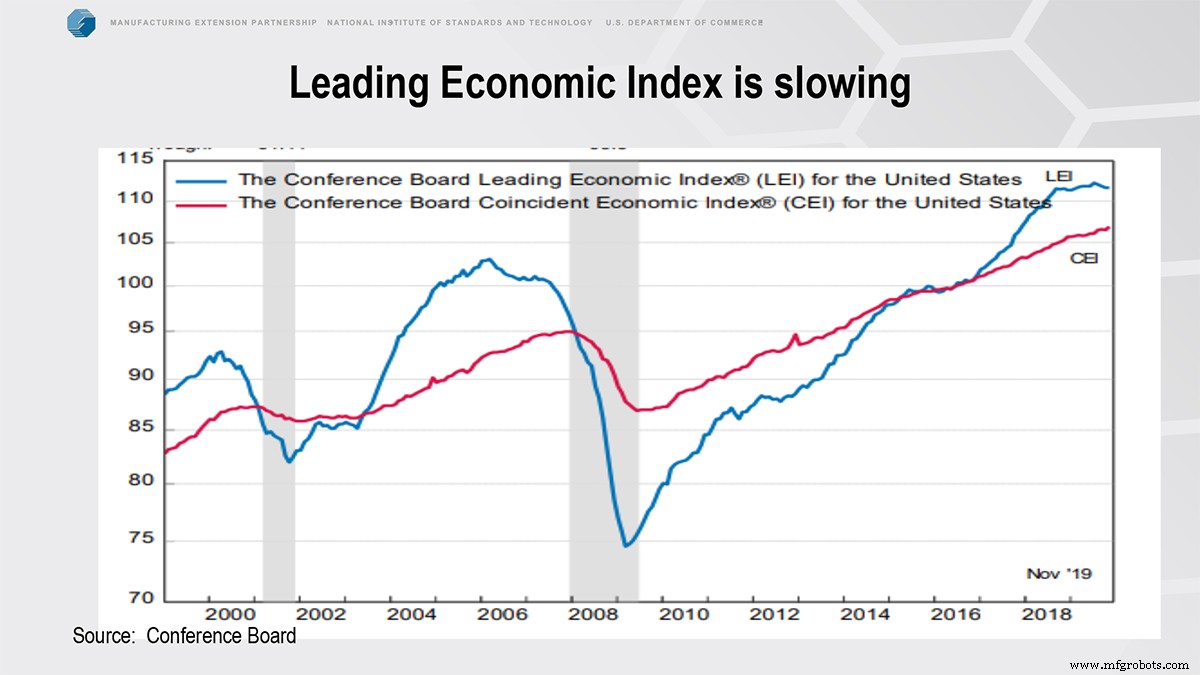
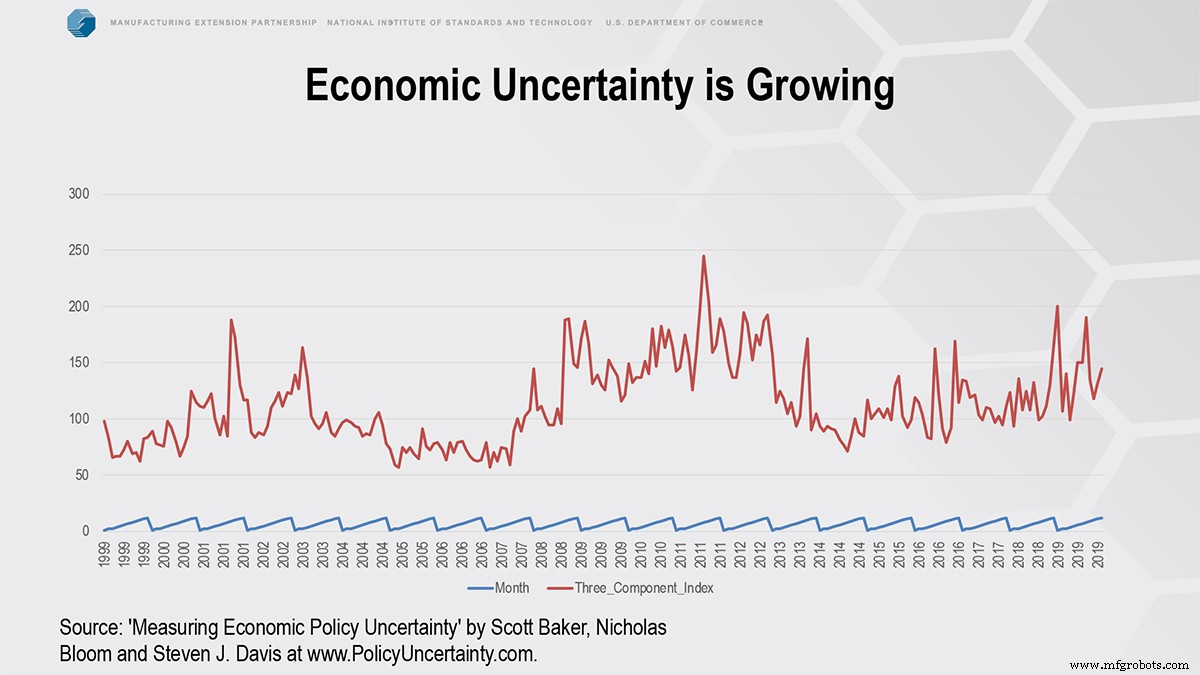
더 넓은 경제를 보면, 콘퍼런스 보드의 선행경제지수(Leading Economic Index)는 견조한 강세를 보였으나 최근 둔화되고 평탄해지는 추세이며, 경제 불확실성은 증가하고 있습니다. 경제 불확실성은 많은 것에 기반해 오르락내리락하지만, 기업이 투자하고 사업을 성장시킬지 결정하는 데도 영향을 줍니다. 기업이 불확실하면 상황이 진정될 때까지 관망하며 기다립니다.
그렇다면 2020년은 무엇을 예고할까요? 제 견해는 신중한 낙관론입니다. 일부 무역 합의가 여기와 전 세계에서 제조업 성장을 재점화할 수 있습니다. 이러한 합의 통과는 경제 불확실성도 감소시킬 수 있습니다. 긍정적으로는 미국-멕시코-캐나다 협정(USMCA, 북미자유무역협정 NAFTA의 업데이트)과 중국과의 1단계 합의 통과가 더 긍정적 전망을 만들 수 있습니다. 또한 첨단 제조 기술이 제조업 전반에 광범위하게 자리 잡는다면 성장으로의 복귀를 볼 수 있을 것입니다. 첨단 제조 기술의 과대광고와 약속이 실현되어 광범위한 채택으로 이어진다면, 생산성과 다른 지표들도 회복될 것입니다. 시간만이 말해줄 것입니다.